Mengurai Krisis Regulasi Cryptocurrency Nasional
Cryptocurrency sering diartikan secara sempit sebagai mata uang digital yang menggunakan teknologi kriptografi. Secara lebih luas pengertian Cryptocurrency dapat dilihat pada teknologi kriptografi yang juga termasuk fitur Blockchain (buku besar terdistribusi jaringan komputer) yang secara teoritis menjadikan Cryptocurrency tidak dikeluarkan otoritas manapun dan kebal dari campur tangan manipulasi pemerintah, kemudian fitur Blockchain tersebut meliputi banyak produk seperti Coin (Bitcoin, Alt Coin), Non Fungible Token (NFT), Token, sampai yang terbaru Metaverse yang mana pada masyarakat ataupun investor pemula masih membedakan beragam produk Cryptocurrency yang berkembang saat ini.
Praktik perdagangan Cryptocurrency pada beberapa negara banyak yang telah memiliki pengaturan terkait perdagangan Cryptocurrency kendati belum mengakui secara penuh Cryptocurrency baik sebagai alat tukar maupun alat investasi. Misalnya Amerika Serikat yang menggolongkan Cryptocurrency sebagai komoditas dan hingga saat ini masih menyusun Undang-undang Cryptocurrency Federal. Kemudian dalam hal fungsi pengawasan terkait perdagangan dan penarik pajak Cryptocurrency dipegang oleh Financial Crimes Enforcement Network (FinCEN) dan Internal Revenue Service (IRS). Berbeda halnya dengan Kanada yang lebih condong memandang Cryptocurrency sebagai entitas sekuritas sehingga dalam pengawasannya lebih berperan The Canadian Securities Administrators Administrators (CSA) dan Financial Transactions and Report Analysis Centre Of Canada (FinTRAC). El Salvador menjadi negara pertama yang mengatur Cryptocurrency sebagai alat tukar dan alat investasi sampai yang cukup menuai banyak kritik yakni pembentukan dompet digital pemerintah.
UU Nomor 10 Tahun tahun 2011 tentang Perdagangan Berjangka Komoditi belum mengatur tentang perdagangan Cryptocurrency, namun kebijakan pemerintah saat ini telah menetapkan perdagangan Cryptocurrency sebagai komoditi dan berada dibawah pengawasan Badan Pengawas Perdagangan Berjangka Komoditi (Bappebti) di bawah Kementerian Perdagangan agaknya berbeda dengan praktik di beberapa negara yang memisahkan fungsi pengawasan dan fungsi administrasi dari perdagangan Cryptocurrency. Bila membandingkan perdagangan Cryptocurrency dan bursa saham yang terjadi secara nasional misalnya transaksi per hari pada tanggal 18 Maret 2022 tercatat total index harga saham gabungan sebesar 78,01 juta US Dollar (Sumber Idx.co.id) hanya sebanding dengan transaksi perdagangan Cryptocurrency 2 Coin utama yakni BTC Coin sebesar 36 Juta US Dollar dan Ethereum sebesar 31,2 Juta US Dollar (Sumber Coin Market Cap). Head to head secara dalam lingkup internasional dapat dilihat misalnya pada saat membandingkan salah satu bursa efek cukup besar seperti Nasdaq yang mencatatkan transaksi per hari sebesar 1.13 Milyar US Dollar tetap belum dapat menyeimbangi catatan transaksi harian pada bursa perdagangan Cryptocurrency seperti yang mencatatkan transaksi harian sebesar 30 Milyar US Dollar (Sumber Investing.Com) Perbandingan baik secara nasional dan internasional memang tidak dapat dipandang Apple to apple, namun melihat catatan transaksi harian tersebut sudah cukup menggambarkan akan kebutuhan lembaga yang tidak hanya melaksanakan fungsi administrasi namun juga fungsi pengawasan sampai pada penegakan hukum terhadap perdagangan Cryptocurrency.
Legalitas Perdagangan Cryptocurrency Nasional
Perkembangan perdagangan Cryptocurrency di Indonesia yang terus berkembang pesat membuat tidak hanya masyarakat yang tertarik pada asset Cryptocurrency tersebut namun juga beberapa publik figur nasional sampai yang terkait dengan personal / organisasi tertentu meluncur aset digitalnya baik berupa Coin, NFT, Token untuk diperdagangkan pada bursa Cryptocurrency. Untuk Coin misalnya Wirda Mansur meluncurkan I-Coin pada tahun 2022, kemudian untuk jenis Token pasangan selebriti Lesti Kejora dan Rizky Billar juga meluncurkan Token Leslar dan cukup fenomenal yakni Token Asix milik Anang Hermansyah. Di Indonesia juga terdapat aset Cryptocurrency yang terafiliasi dengan organisasi tertentu seperti Coin Arah yang mengklaim dinaungi Nahdlatul Ulama (NU).
Berkembang pesatnya produk aset Cryptocurrency di Indonesia sayangnya tidak didukung dengan kesiapan regulasi yang mendukung perdagangan Cryptocurrency nasional. Salah satu yang cukup mendapat perhatian yakni tidak ada satupun aset Cryptocurrency masuk dalam aset kripto yang dapat diperdagangkan di pasar fisik aset kripto sebagaimana dalam Lampiran II Peraturan Bappebti Nomor 7 Tahun 2020 tentang Penetapan Daftar Aset Kripto Yang Dapat Diperdagangkan Di Pasar Fisik Asset Kripto. Pasal 1 Peraturan Bappebti Nomor 7 Tahun 2020 tentang Penetapan Daftar Aset Kripto Yang Dapat Diperdagangkan Di Pasar Fisik Aset Kripto menyebutkan pedagang fisik aset kripto hanya dapat memperdagangkan aset kripto yang telah ditetapkan Bappebti dalam Daftar Aset Kripto Yang Dapat Diperdagangkan. Menjadi pertanyaan besar bagaimanakah akibat hukum terhadap perdagangan asset Cryptocurrency diluar Daftar Aset Kripto Yang Dapat Diperdagangkan, hal ini penting mengingat dalam Peraturan Bappebti Nomor 7 Tahun 2020 tidak mengatur hal tersebut.
Lemahnya pengawasan dan kekosongan hukum perdagangan asset Cryptocurrency di Indonesia acapkali menimbulkan kerugian bagi masyarakat pembeli aset Cryptocurrency karena tidak adanya perlindungan hukum bagi masyarakat pembeli aset Cryptocurrency. Puncaknya pada beberapa akhir pekan ini telah dilakukan penetapan tersangka kepada beberapa afiliator seperti Indra Kenz dan Doni Salmanan yang melakukan Fraud dengan aplikasi Artificial Intelligence dan menggunakan bursa komoditas (Robot Trading / Binary Option) termasuk Cryptocurrency yang lagi-lagi telah melakukan praktik tersebut lebih bertahun-tahun tanpa mengantongi izin dari Bappebti.
Pengaturan Pajak atas Perdagangan Cryptocurrency.
Bila melihat regulasi perpajakan yang ada pada saat ini, belum ditemukan regulasi perpajakan yang mengatur secara spesifik mengenai teknis penarikan pajak atas transaksi Cryptocurrency. Pengaturan sistem perpajakan di Indonesia yang menganut Self Assesment yang berarti wajib pajak harus membayar dan melaporkan sendiri pajak dari keuntungan transaksi apapun. Pada tahun ini Publik dihebohkan dengan viralnya sosok Ghozali Everyday yang berhasil meraup keuntungan sebesar 1,7 Miliar Rupiah dari penjualan foto selfie di NFT. Terhadap penghasilan yang diperoleh tersebut Ghozali Everyday dikenakan pajak penghasilan yang kembali menimbulkan permasalahan yuridis dari penarikan pajak tersebut, yang paling utama yakni terkait konsekuensi transaksi Cryptocurrency yang belum diatur secara khusus dan hanya menerapkan aturan perpajakan umum. Dalam Pasal 4 ayat 2 Huruf e UU PPH memang menyebutkan penghasilan tertentu lainnya dapat dikenai pajak, namun demikian mengingat semakin masifnya transaksi Cryptocurrency tidak dapat hanya mengandalkan klausula “sapu jagat” dalam sebuah peraturan perundangan-undangan.
Pada beberapa negara yang belum sepenuhnya mengakui legalitas dari aset Cryptocurrency, namun dalam sisi pengaturan perpajakan sudah cukup mumpuni dalam menghadapi masifnya transaksi Cryptocurrency. Misalnya Internal Revenue Service (IRS) yang merupakan otoritas perpajakan di Amerika Serikat telah membuat pedoman penarikan pajak atas transaksi Cryptocurrency, lalu Capital Gains Tax (CGT) otoritas pajak di Australia yang telah menggolongkan aset Cryptocurrency dikenakan pajak berganda dibawah pajak barang dan jasa.
Kepastian Hukum Perdagangan Cryptocurrency
Kurangnya regulasi yang mengatur tentang Cryptocurrency dapat menimbulkan ketidakpastian hukum terutama bagi masyarakat pembeli aset Cryptocurrency. Keberadaan pengaturan mengenai aset Cryptocurrency dan perdagangan aset Cryptocurrency di Indonesia akan memberikan dampak positif bagi perekonomian Indonesia.
Sesuai dengan Development theory dalam teori investasi serta berdasarkan konsep Economic Analysis of Law, agar dapat membuat keberadaan aset Cryptocurrency membawa pengaruh positif terhadap perekonomian Indonesia, diperlukan sebuah landasan hukum yang dapat membawa negara merasakan keuntungan dari adanya Cryptocurrency.
Padahal apabila dengan jumlah transaksi beserta jumlah investor yang besar dikenakan pajak maka akan berdampak positif terhadap pemasukan negara yang berpengaruh terhadap perekonomian negara yang bisa digunakan untuk kepentingan dan kemanfaatan publik, dampak positif dengan adanya landasan hukum aset Cryptocurrency adalah pertama, pengenaan pajak negara dari transaksi Cryptocurrency yang dapat digunakan sebagai fungsi Regulerend dan fungsi Redistribusi dana. Kedua, membawa manfaat bagi investor aset Cryptocurrency. Ketiga, aset Cryptocurrency yang dikategorikan sebagai komoditi yang dapat diperdagangkan, dapat dijadikan sebagai alternatif investasi.
Dengan adanya landasan hukum yang membawa kepastian terhadap perdagangan aset Cryptocurrency diharapkan dapat memberikan keuntungan bagi investor aset Cryptocurrency berupa return dari perdagangan aset Cryptocurrency, dan di pihak pemerintah berupa hak pengenaan pajak negara serta sebagai alternatif komoditi investasi.
FL
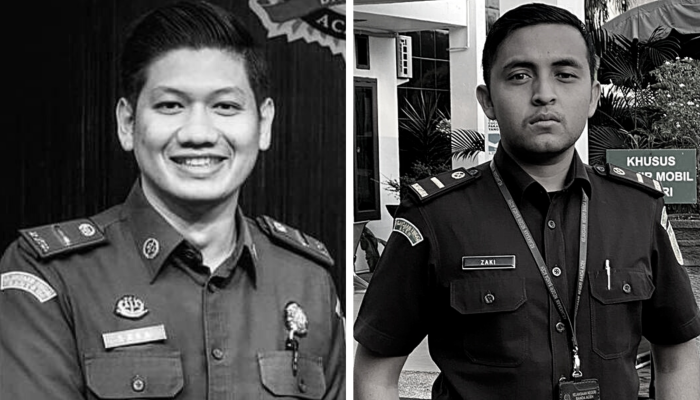
Artikel berupa opini ini ditulis oleh Sakafa Guraba, S.H., M.H., Jaksa Fungsional pada Kejaksaan Tinggi Aceh dan Zaki Bunaiya, S.H, Calon Jaksa pada Kejaksaan Negeri Banda Aceh &.
Artikel ini merupakan opini pribadi penulis dan tidak mewakili pandangan redaksi KlikLegal.