“Pemerintah sebagai representasi pemegang saham Jiwasraya tidak seharusnya menjadi penonton ketika kewajiban perusahaan kepada Dana Pensiun tidak dapat dibayar sementara para pensiunan menunggu haknya. Pemerintah harus memimpin pencarian solusi. Likuidasi PT Asuransi Jiwasraya seharusnya tidak ditutup dengan meninggalkan kewajiban dana pensiun tanpa kepastian.”
Dalam kasus Dana Pensiun Pemberi Kerja Jiwasraya (DPPK Jiwasraya), persoalannya bukan hanya berapa banyak aset yang saat ini tersedia. Pertanyaan yang jauh lebih penting adalah mengapa terjadi kekurangan, siapa yang mempunyai kewajiban untuk memenuhi pendanaan, dan siapa yang secara hukum seharusnya menanggung akibat dari kekurangan tersebut. Hal ini penting karena yang sedang dibicarakan bukan investasi biasa.
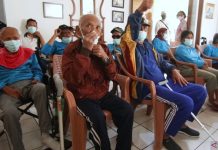
Di balik kekurangan pendanaan tersebut terdapat mantan pekerja yang selama puluhan tahun menggantungkan harapan masa tuanya pada program pensiun yang dibentuk oleh pemberi kerja.
Mereka telah bekerja. Sebagian penghasilan mereka telah dialokasikan dalam skema dana pensiun. Masa kerja mereka telah selesai. Hak pensiun mereka telah lahir. Maka ketika kemudian dana yang tersedia ternyata tidak mencukupi, tidak adil jika persoalan itu disederhanakan menjadi dengan penjelasan: “Aset yang tersedia hanya segini, jadi pensiunan harus menerima apa adanya.”
Hukum dana pensiun tidak dibangun dengan logika sesederhana itu.
Baca juga: Nilai Jaminan Turun, Apa Dampaknya terhadap Perjanjian Kredit
Program Manfaat Pasti Berarti Ada Hak yang Harus Dihitung
DPPK Jiwasraya menyelenggarakan Program Pensiun Manfaat Pasti (PPMP). Karakter program ini penting untuk dipahami. Dalam program manfaat pasti, manfaat pensiun ditentukan berdasarkan formula yang ditetapkan dalam Peraturan Dana Pensiun. Dengan demikian, titik tolaknya bukan sekadar berapa uang yang kebetulan masih tersedia ketika program berakhir, melainkan berapa manfaat yang menjadi hak peserta berdasarkan ketentuan program pensiun.
Itulah mengapa dalam proses likuidasi DPPK yang menyelenggarakan PPMP, POJK No. 35 Tahun 2024 memberikan perhatian khusus terhadap penentuan hak peserta.
Pasal 137 POJK tersebut pada prinsipnya mengatur bahwa hak peserta dan pihak yang berhak dalam proses likuidasi dibayarkan berdasarkan kesepakatan antara pemberi kerja dengan peserta dan pihak yang berhak, yang harus dituangkan secara tertulis.
Artinya, sebelum berbicara mengenai kemampuan pembayaran, harus terlebih dahulu terdapat kejelasan mengenai berapa hak masing-masing peserta. Ini merupakan titik yang sangat penting. Jangan sampai urutannya dibalik.
Bukan karena aset yang tersedia hanya sejumlah tertentu, kemudian hak peserta disesuaikan agar cocok dengan jumlah aset tersebut. Yang seharusnya dilakukan adalah menentukan terlebih dahulu hak peserta secara transparan, kemudian mengidentifikasi aset dan seluruh sumber pemenuhan kewajiban yang secara hukum masih dapat ditagih.
Jika terdapat kekurangan, pertanyaan berikutnya, siapa yang berkewajiban menutup kekurangan itu?
Kekurangan Pendanaan Bukan Otomatis Kerugian Peserta
Dalam Program Pensiun Manfaat Pasti, pemberi kerja mempunyai posisi yang sangat penting dalam pendanaan. UU Pengembangan dan Penguatan Sektor Keuangan atau UU P2SK mengatur tanggung jawab pemberi kerja terhadap pendanaan Dana Pensiun.
Pasal 154 ayat (4) UU P2SK pada prinsipnya menempatkan tanggung jawab pemberi kerja terhadap pendanaan PPMP. Konsekuensinya sangat penting. Apabila terdapat kekurangan pendanaan, maka persoalan tersebut tidak otomatis dapat dialihkan kepada peserta dengan mengatakan bahwa aset Dana Pensiun tidak mencukupi.
Harus diperiksa terlebih dahulu apakah seluruh kewajiban pendanaan pemberi kerja telah dipenuhi. Apakah seluruh iuran telah disetorkan? Apakah terdapat kekurangan solvabilitas yang menjadi kewajiban pemberi kerja? Apakah terdapat iuran yang terlambat dibayar? Apakah seluruh konsekuensi keterlambatan pembayaran telah dihitung dan ditagihkan? Apakah seluruh piutang Dana Pensiun kepada pemberi kerja telah benar-benar diperjuangkan?
Pertanyaan-pertanyaan tersebut harus dijawab sebelum seseorang sampai pada kesimpulan bahwa peserta harus menerima pengurangan manfaat.
Sebab jika kekurangan dana berasal dari kewajiban pemberi kerja yang belum dipenuhi, maka masalahnya bukan semata-mata Dana Pensiun kekurangan aset. Masalah sebenarnya adalah masih terdapat kewajiban yang harus ditagih. Perbedaan ini sangat mendasar.
Ada Sekitar Rp302 Miliar yang Belum Dibayar
Dalam kasus DPPK Jiwasraya, persoalan tersebut menjadi konkret karena terdapat tagihan kepada PT Asuransi Jiwasraya (Persero).
Nilai pokok tagihan tersebut sekitar Rp302 miliar. Selain itu, terdapat sekitar Rp31 miliar yang ditagihkan sebagai konsekuensi keterlambatan pembayaran. Dengan demikian, terdapat nilai lebih dari Rp300 miliar yang sangat relevan terhadap penyelesaian hak peserta.
Tagihan pokok sekitar Rp302 miliar tersebut juga telah tercatat dalam daftar tagihan kreditur PT Asuransi Jiwasraya dalam likuidasi. Inilah mengapa narasi mengenai “kekurangan aset DPPK” harus disampaikan secara hati-hati. Sebab sebelum menyimpulkan bahwa uang tidak cukup, harus ditanyakan, apakah seluruh piutang DPPK sudah berhasil ditagih?
Jika belum, maka proses pemulihan aset belum selesai.
Piutang adalah aset. Fakta bahwa uang tersebut belum berada di rekening DPPK tidak menghilangkan sifatnya sebagai hak tagih yang harus diperjuangkan. Karena itu, keberhasilan likuidasi tidak boleh hanya dinilai dari kemampuan membagi kas yang saat ini tersedia.
Likuidator juga harus dinilai dari seberapa serius dan optimal mereka mengejar aset yang masih berada di tangan pihak lain.
Keterlambatan Iuran Bukan Utang Biasa
Ada alasan lain mengapa tagihan terhadap pemberi kerja harus diperjuangkan secara serius. UU P2SK memberikan perlakuan khusus terhadap iuran Dana Pensiun yang belum disetorkan.
Pasal 153 UU P2SK pada pokoknya mengatur bahwa iuran pemberi kerja dan iuran peserta yang belum disetorkan setelah melewati jangka waktu tertentu merupakan utang pemberi kerja yang dapat segera ditagih, dan terdapat konsekuensi hasil pengembangan atas keterlambatan tersebut.
Hal ini menunjukkan bahwa pembentuk undang-undang memandang keterlambatan penyetoran iuran Dana Pensiun sebagai persoalan serius.
Mengapa?
Karena uang tersebut bukan sekadar kewajiban komersial antara dua perusahaan. Dana tersebut berkaitan langsung dengan kesejahteraan pekerja setelah mereka tidak lagi produktif.
Itulah sebabnya tagihan sekitar Rp302 miliar dan konsekuensi keterlambatan sekitar Rp31 miliar tidak boleh diperlakukan sebagai angka yang dapat begitu saja diabaikan hanya karena PT Asuransi Jiwasraya juga mengalami kesulitan keuangan.
Justru karena perusahaan sedang dilikuidasi, kedudukan tagihan tersebut harus diperjuangkan sebelum aset perusahaan selesai dibereskan.
Persoalan Prioritas dalam Likuidasi Jiwasraya
Situasi menjadi lebih rumit karena PT Asuransi Jiwasraya juga berada dalam likuidasi. Artinya, DPPK Jiwasraya bukan satu-satunya pihak yang mempunyai tagihan. Ada pemegang polis, kreditur lain, kewajiban perusahaan, biaya likuidasi, dan berbagai klaim yang harus diselesaikan.
Namun di sinilah hukum mengenai prioritas pembayaran menjadi sangat penting. UU P2SK memberikan kedudukan tertentu terhadap piutang Dana Pensiun yang berasal dari iuran yang belum disetorkan pemberi kerja. Karena itu, status tagihan DPPK dalam likuidasi PT Asuransi Jiwasraya tidak boleh diperlakukan sebagai persoalan administratif biasa. Harus ada kejelasan mengenai klasifikasi dan prioritas tagihan tersebut.
Jika hukum memberikan kedudukan khusus, maka kedudukan tersebut harus benar-benar tercermin dalam proses pemberesan aset Jiwasraya. Tidak cukup hanya mencantumkan nama DPPK dalam daftar kreditur. Yang lebih penting adalah memastikan tagihan itu memperoleh perlakuan sesuai dengan kedudukannya menurut hukum.
Inilah salah satu titik di mana OJK seharusnya hadir memberikan kepastian. Karena OJK mengawasi industri asuransi sekaligus Dana Pensiun, OJK berada pada posisi strategis untuk memastikan bahwa dua proses likuidasi tersebut tidak berjalan sendiri-sendiri hingga pada akhirnya justru merugikan peserta.
Jangan Sampai PT Asuransi Jiwasraya Selesai Dilikuidasi Lebih Dahulu
Ada risiko lain yang perlu mendapat perhatian serius. PT Asuransi Jiwasraya dan DPPK Jiwasraya menjalani proses likuidasi dalam waktu yang berdekatan.
Secara teoritis, sangat mungkin likuidasi PT Asuransi Jiwasraya mencapai tahap akhir sementara penyelesaian hak peserta DPPK belum selesai. Jika hal tersebut terjadi ketika tagihan DPPK belum dibayar atau setidaknya belum mendapatkan pencadangan dan kepastian penyelesaian, posisi pensiunan akan semakin sulit.
Sederhananya, jangan sampai rumah pihak yang mempunyai utang sudah selesai dibongkar, asetnya sudah dibagikan, proses likuidasinya sudah ditutup, sementara orang yang mempunyai hak tagih baru kemudian diminta mencari jalan untuk memperoleh pembayaran. Itulah sebabnya penyelesaian dua likuidasi ini membutuhkan koordinasi.
Likuidasi PT Asuransi Jiwasraya seharusnya tidak ditutup dengan meninggalkan kewajiban DPPK tanpa kepastian. Jika memang pembayaran belum dapat dilakukan seluruhnya, setidaknya harus ada mekanisme hukum yang jelas mengenai pencadangan, pengakuan tagihan, sumber pembayaran, dan pihak yang akan bertanggung jawab atas penyelesaiannya.
Pensiunan tidak boleh menerima jawaban “nanti akan diselesaikan” tanpa mengetahui siapa yang akan menyelesaikan, dengan aset apa, dan kapan.
Jika Pemberi Kerja Tidak Mampu Membayar, Haknya Tidak Hilang
UU P2SK juga mengantisipasi keadaan ketika pemberi kerja tidak mampu memenuhi kewajibannya kepada Dana Pensiun.
Pasal 184 mengatur kemungkinan hak tagih yang semula berada pada Dana Pensiun beralih kepada peserta apabila pemberi kerja tidak membayar kewajibannya dalam jangka waktu tertentu.
Prinsip tersebut menunjukkan sesuatu yang sangat penting:
ketidakmampuan pemberi kerja membayar tidak otomatis menghapus utang. Hak tagih tetap ada. Yang dapat berubah adalah siapa yang memegang hak tagih tersebut. Namun mekanisme ini juga membawa persoalan praktis.
Bayangkan jika satu tagihan kolektif DPPK terhadap pemberi kerja akhirnya berubah menjadi ribuan hak tagih individual peserta. Secara teori, hak tetap ada.
Tetapi secara praktik, apakah adil jika ribuan pensiunan yang sebagian telah lanjut usia kemudian harus mengejar sendiri-sendiri perusahaan yang sedang dilikuidasi?
Haruskah mereka masing-masing mencari pengacara? Haruskah mereka masing-masing mengajukan tagihan? Haruskah setiap pensiunan memahami prosedur likuidasi, kedudukan kreditur, pembagian aset, dan upaya hukum?
Tentu ini bukan penyelesaian yang ideal. Karena itu, OJK harus memberikan kepastian mengenai mekanisme peralihan dan penagihan hak tersebut serta membuka ruang bagi penyelesaian secara kolektif melalui organisasi pensiunan atau pemberian kuasa bersama.
Perlindungan hukum tidak boleh hanya bagus di atas kertas, namun harus dapat digunakan oleh orang yang hendak dilindungi.
Likuidator Tidak Cukup Mengatakan Aset Tidak Mencukupi
Dalam keadaan kekurangan dana, tanggung jawab likuidator menjadi semakin besar. Likuidator harus dapat menjelaskan kepada peserta setidaknya tiga hal.
Pertama, berapa total kewajiban kepada peserta berdasarkan perhitungan yang dapat dipertanggungjawabkan.
Kedua, berapa total aset yang tersedia dan masih dapat dipulihkan, termasuk piutang kepada PT Asuransi Jiwasraya dan aset lain yang belum direalisasikan.
Ketiga, apa langkah konkret untuk menutup selisih antara hak peserta dengan aset yang tersedia.
Transparansi ini penting.
Jangan sampai peserta hanya diberi informasi mengenai persentase pembayaran tanpa memperoleh gambaran mengenai keseluruhan haknya. Jika MPS Tahap 1 baru sekitar 24,12 persen, maka peserta berhak mengetahui bagaimana nasib bagian sisanya.
Apakah akan ada MPS Tahap 2? Apakah akan ada Tahap 3? Berapa nilai hak yang masih tersisa untuk setiap orang? Aset apa yang menjadi sumber pembayaran berikutnya? Apa yang terjadi apabila tagihan Rp302 miliar tidak dibayar penuh?
Pertanyaan tersebut bukan bentuk ketidaksabaran peserta. Itu adalah bentuk paling dasar dari hak atas informasi mengenai uang pensiun mereka sendiri.
Pemerintah Tidak Bisa Hanya Berdiri sebagai Pemegang Saham Pasif
Pada titik inilah tanggung jawab Pemerintah menjadi semakin penting. Memang benar, PT Asuransi Jiwasraya merupakan perseroan terbatas. Secara hukum terdapat pemisahan antara kekayaan perseroan dan kekayaan pemegang saham. Karena itu, tidak tepat pula mengatakan bahwa setiap utang Jiwasraya otomatis menjadi utang negara.
Namun argumentasi tersebut tidak boleh digunakan untuk menutup seluruh pembicaraan mengenai tanggung jawab Pemerintah. UU P2SK memberikan dasar mengenai tanggung jawab pendiri atau pemegang saham dalam penyelesaian likuidasi Dana Pensiun.
Dengan demikian, terdapat perbedaan antara mengatakan “negara otomatis menjadi debitur” dan mengatakan “negara mempunyai tanggung jawab memastikan penyelesaian.” Yang pertama membutuhkan dasar hukum yang sangat spesifik. Tetapi yang kedua mempunyai pijakan yang jauh lebih kuat.
Pemerintah sebagai representasi pemegang saham Jiwasraya tidak seharusnya menjadi penonton ketika kewajiban perusahaan kepada Dana Pensiun tidak dapat dibayar sementara para pensiunan menunggu haknya. Pemerintah harus memimpin pencarian solusi.
Apakah melalui optimalisasi aset? Pemanfaatan hasil pemulihan aset sesuai hukum dan putusan pengadilan? Dukungan pemegang saham melalui mekanisme yang sah? Kebijakan melalui struktur pengelolaan BUMN? Atau mekanisme anggaran yang secara hukum dimungkinkan?
Pilihan teknisnya dapat dibahas dan diuji. Tetapi satu hal tidak boleh diperdebatkan tanpa akhir: harus ada pihak yang mengambil tanggung jawab untuk menyelesaikannya.
Keadilan Tidak Boleh Berakhir pada Kalimat “Aset Tidak Cukup”
Pensiunan Jiwasraya telah menghadapi ketidakpastian yang panjang. Bagi institusi, satu tahun mungkin hanya satu periode laporan keuangan. Bagi orang yang telah pensiun, satu tahun bisa berarti puluhan kali membeli obat, membayar kebutuhan rumah tangga, membantu anak dan cucu, atau menjalani kehidupan tanpa penghasilan tetap. Karena itu, waktu mempunyai makna yang berbeda bagi pensiunan.
Semakin lama hak tersebut tidak dibayarkan, semakin berkurang pula nilai nyata manfaat yang seharusnya mereka nikmati pada masa tua. Inilah sebabnya persoalan DPPK Jiwasraya tidak boleh diselesaikan hanya dengan kalkulator.
Tentu angka penting. Aset harus dihitung. Utang harus diverifikasi. Perhitungan aktuaria harus dilakukan. Prioritas kreditur harus dihormati. Tetapi hukum tidak boleh kehilangan manusia yang hendak dilindunginya. Jika terdapat kekurangan dana, cari sumber kekurangannya. Jika terdapat iuran yang belum dibayar, tagih pemberi kerja.
Jika terdapat konsekuensi keterlambatan, perjuangkan.
Jika aset belum dijual, optimalkan.
Jika pemberi kerja sedang dilikuidasi, pastikan tagihan DPPK mendapat kedudukan yang benar.
Dan jika seluruh mekanisme tersebut masih belum cukup, Pemerintah sebagai representasi pemegang saham harus hadir mencari jalan penyelesaian yang sah.
Yang tidak boleh terjadi adalah seluruh risiko pada akhirnya berhenti pada orang yang paling lemah posisinya: pensiunan.
Mereka tidak membuat keputusan yang menyebabkan Jiwasraya bermasalah. Mereka tidak menentukan bagaimana perusahaan mengelola keuangannya. Mereka tidak menentukan apakah kewajiban kepada DPPK dibayar atau ditunda. Mereka hanya bekerja dan mempercayai sistem yang dibentuk untuk menjamin masa tua mereka. Karena itu, ketika sistem tersebut bermasalah, jangan meminta mereka pula yang menanggung akibat akhirnya.
Kekurangan aset adalah persoalan yang harus diselesaikan. Ini bukan alasan untuk menghapus hak. Dan bagi negara, kasus DPPK Jiwasraya seharusnya menjadi ujian tentang arti sesungguhnya dari perlindungan pekerja. Sebab keadilan bagi pensiunan bukan sekadar memastikan nama mereka tercatat sebagai pihak yang berhak.
Keadilan baru benar-benar hadir ketika hak yang tercatat di atas kertas dapat mereka terima dan gunakan untuk menjalani masa tua dengan layak.
Bimo Prasetio, pengacara pada kantor hukum BP Lawyers Counselors at Law