“Penegakan hukum harus membuktikan adanya pola transaksi yang dilarang, tujuan yang melatarbelakangi tindakan tersebut, serta keterkaitannya dengan pembentukan harga atau gambaran pasar yang menyesatkan.”
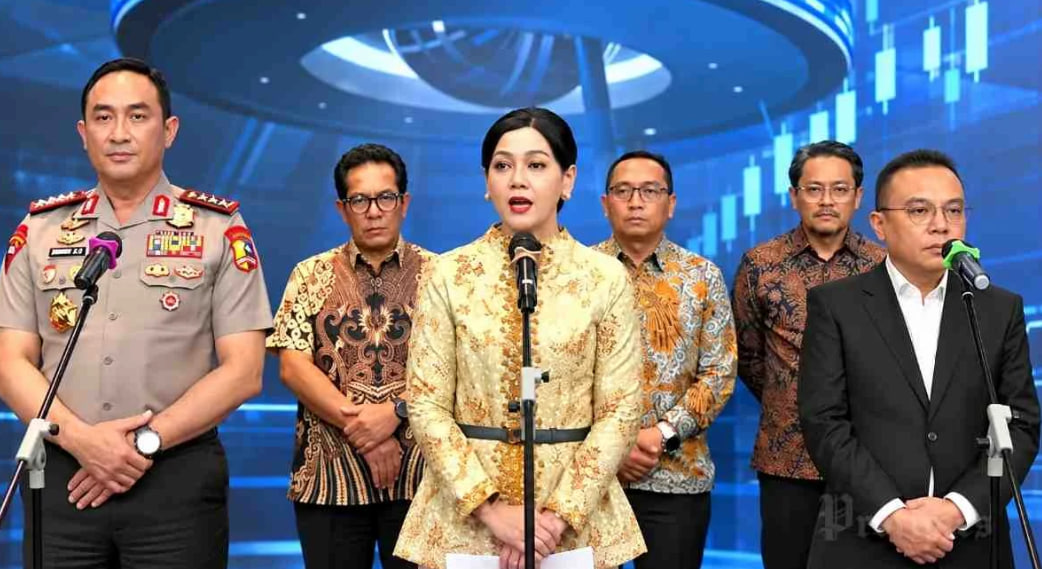
Temuan Otoritas Jasa Keuangan (OJK) terkait pelanggaran dalam perdagangan saham dan proses penawaran umum perdana saham (initial public offering/IPO) yang berkaitan dengan BREN, CUAN, dan DSSA kembali menyoroti persoalan transparansi serta integritas pasar modal Indonesia.
Persoalan ini bukan sekadar menyangkut pergerakan harga saham yang tidak wajar. Lebih jauh, temuan regulator memperlihatkan risiko ketika mekanisme perdagangan dan struktur kepemilikan saham diduga digunakan untuk menciptakan gambaran pasar yang menyesatkan investor.
OJK mengungkap adanya pelanggaran terkait perdagangan saham PT Dian Swastatika Sentosa Tbk (DSSA), serta proses pemesanan dan penjatahan saham dalam IPO PT Barito Renewables Energy Tbk (BREN) dan PT Petrindo Jaya Kreasi Tbk (CUAN).
Dalam pemberitaan pada 16 Oktober 2026, nilai denda yang berkaitan dengan ketiga perkara tersebut mencapai Rp2,1 triliun. Rinciannya, Rp1,5 triliun terkait DSSA, Rp500 miliar terkait BREN, dan Rp100 miliar terkait CUAN.
Meski demikian, perlu ditegaskan bahwa sanksi tersebut dikenakan kepada pihak-pihak terkait yang melakukan pelanggaran, bukan secara otomatis kepada ketiga perusahaan tercatat tersebut. Pembedaan ini menjadi penting agar temuan regulator tidak menimbulkan kesimpulan keliru bahwa seluruh emiten atau jajaran pengurusnya telah terbukti melakukan pelanggaran.
Baca juga: KBLI 2025 Belum Disesuaikan: Bagaimana Dengan Pelaporan LKPM?
Dugaan Manipulasi Saham DSSA dan Risiko Pasar Semu
Dalam kasus DSSA, OJK menemukan praktik manipulasi perdagangan saham yang disebut dilakukan secara terencana dan terstruktur melalui penggunaan rekening nasabah perorangan maupun institusi di sejumlah perusahaan efek.
Praktik semacam ini berpotensi menciptakan kesan adanya aktivitas perdagangan yang tinggi dan permintaan saham yang kuat, padahal transaksi tersebut dapat saja dikendalikan oleh kelompok pihak yang saling terhubung.
Secara hukum, tindakan tersebut berkaitan dengan larangan manipulasi pasar sebagaimana diatur dalam Pasal 91 dan Pasal 92 Undang-Undang Nomor 8 Tahun 1995 tentang Pasar Modal sebagaimana telah diubah melalui Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK).
Pasal 91 pada prinsipnya melarang tindakan yang bertujuan menciptakan gambaran semu atau menyesatkan mengenai perdagangan, keadaan pasar, maupun harga efek di bursa.
Sementara itu, Pasal 92 melarang transaksi yang bertujuan menyebabkan harga efek tetap, naik, atau turun untuk memengaruhi pihak lain agar membeli, menjual, atau menahan efek.
Namun, kenaikan harga saham yang signifikan tidak dapat secara otomatis dikategorikan sebagai manipulasi pasar.
Penegakan hukum harus membuktikan adanya pola transaksi yang dilarang, tujuan yang melatarbelakangi tindakan tersebut, serta keterkaitannya dengan pembentukan harga atau gambaran pasar yang menyesatkan.
Karena itu, pemeriksaan terhadap dugaan manipulasi saham tidak cukup hanya berdasarkan grafik harga atau lonjakan volume perdagangan. Regulator perlu menelusuri hubungan antarrekening efek, identitas pemilik manfaat, sumber pendanaan, hingga kemungkinan adanya koordinasi antarpelaku transaksi.
Identitas Pemegang Saham Jadi Persoalan
Berbeda dengan DSSA, temuan OJK terkait BREN dan CUAN berfokus pada dugaan tindakan menyesatkan dalam proses pemesanan dan penjatahan saham pada saat IPO. OJK menemukan adanya pemesanan saham oleh pihak-pihak yang memiliki hubungan dengan pengendali, disertai pengaburan identitas sehingga kepemilikan saham terkonsentrasi pada kelompok tertentu.
Temuan tersebut dikaitkan dengan Pasal 107 UU Pasar Modal sebagaimana telah diubah melalui UU P2SK, yang mengatur larangan tindakan tertentu yang dilakukan secara sengaja untuk menipu, merugikan pihak lain, atau menyesatkan otoritas dalam kegiatan pasar modal.
Persoalan ini menjadi penting karena IPO merupakan mekanisme penghimpunan dana dari masyarakat yang harus dilaksanakan dengan prinsip keterbukaan dan transparansi.
Apabila saham yang seharusnya ditawarkan kepada publik justru terkonsentrasi pada kelompok tertentu melalui identitas pemesan yang sengaja disamarkan, maka kondisi tersebut berpotensi menimbulkan gambaran yang keliru mengenai penyebaran kepemilikan saham.
Akibatnya, investor dapat memperoleh persepsi bahwa saham memiliki basis pemegang saham publik yang luas, padahal secara substansi sebagian kepemilikannya berada dalam kendali kelompok yang saling terhubung.
Konsentrasi kepemilikan juga dapat memengaruhi jumlah saham yang benar-benar tersedia untuk diperdagangkan secara independen dan meningkatkan kerentanan harga terhadap aktivitas perdagangan kelompok tertentu.
Meski demikian, kepemilikan saham oleh pihak terafiliasi bukanlah pelanggaran hukum dengan sendirinya. Aspek yang harus diuji adalah apakah terdapat kewajiban pengungkapan yang dilanggar, penyembunyian hubungan afiliasi, atau tindakan sengaja yang bertujuan menyesatkan regulator maupun investor.
Pengacara: Jangan Berhenti pada Pelaku Transaksi
Partner BP Lawyers Counselors at Law, Bimo Prasetio, menilai temuan OJK tersebut harus menjadi momentum untuk memperkuat penegakan hukum pasar modal, khususnya dalam mengungkap pihak-pihak yang sebenarnya mengendalikan transaksi.
Menurutnya, manipulasi pasar tidak selalu dilakukan secara langsung oleh pihak yang menikmati keuntungan terbesar. Dalam praktiknya, transaksi dapat melibatkan berbagai rekening, perusahaan efek, maupun pihak perantara.
“Temuan OJK terhadap perdagangan saham DSSA serta proses IPO BREN dan CUAN menunjukkan persoalan serius dalam integritas pasar modal Indonesia. Masalahnya bukan sekadar kenaikan harga saham yang tidak wajar, tetapi dugaan adanya transaksi terstruktur dan penyamaran identitas pemilik saham yang berpotensi menyesatkan investor,” ujar Bimo.
Ia menekankan bahwa proses penegakan hukum perlu menjangkau pihak yang merancang dan mengendalikan transaksi, bukan hanya pihak yang secara administratif tercatat sebagai pelaksana.
“Penegakan hukum harus mampu mengungkap siapa yang merancang, mengendalikan, dan menikmati keuntungan dari praktik tersebut. Jangan sampai hanya pihak yang menjalankan transaksi yang dihukum, sementara aktor intelektual dan penerima manfaat utamanya tidak tersentuh,” tegasnya.
Menurut Bimo, pendekatan tersebut penting karena struktur transaksi pasar modal dapat melibatkan sejumlah pihak dengan peran berbeda. Ada pihak yang menyediakan rekening, menjalankan perdagangan, memberikan instruksi, hingga pihak yang secara ekonomi memperoleh manfaat dari transaksi.
Namun, pertanggungjawaban hukum tetap harus didasarkan pada bukti keterlibatan masing-masing pihak. Dengan demikian, keberadaan hubungan afiliasi atau status sebagai pemegang saham pengendali tidak dapat serta-merta dijadikan dasar untuk menyimpulkan adanya kesalahan.
Denda Rp2,1 Triliun, Apakah Cukup Memberikan Efek Jera?
Besarnya denda yang berkaitan dengan ketiga perkara tersebut menunjukkan keseriusan OJK dalam menangani pelanggaran pasar modal. Namun, nilai sanksi administratif tidak selalu mencerminkan keseluruhan dampak ekonomi yang ditimbulkan oleh suatu pelanggaran.
Apabila keuntungan yang diperoleh pelaku dari tindakan melawan hukum lebih besar daripada konsekuensi yang harus ditanggung, efektivitas sanksi sebagai instrumen pencegahan dapat dipertanyakan.
Bimo menilai penegakan hukum harus mempertimbangkan kemungkinan pengembalian keuntungan yang diperoleh secara tidak sah, sekaligus membuka ruang pertanggungjawaban pidana apabila unsur-unsurnya terpenuhi.
“Denda administratif sebesar Rp2,1 triliun merupakan langkah penting, tetapi belum tentu cukup. Apabila ditemukan unsur pidana, proses hukum harus dilanjutkan secara proporsional, disertai upaya pengembalian keuntungan yang diperoleh secara tidak sah dan perlindungan bagi investor yang dirugikan,” katanya.
Dalam hukum pasar modal, mekanisme pengembalian keuntungan tidak sah atau disgorgement dapat menjadi salah satu instrumen penegakan hukum sesuai ketentuan dan persyaratan yang berlaku.
Instrumen tersebut berbeda dari denda administratif karena diarahkan pada pengembalian keuntungan yang diperoleh atau kerugian yang dihindari secara tidak sah.
Sementara itu, penerapan sanksi pidana memerlukan proses pembuktian tersendiri berdasarkan ketentuan perundang-undangan yang berlaku. Karena itu, pengenaan sanksi administratif tidak boleh secara otomatis disamakan dengan adanya putusan pidana, tetapi juga tidak selalu menutup kemungkinan tindakan hukum lanjutan.
Investor Dirugikan, Apakah Bisa Menuntut Ganti Rugi?
Persoalan lain yang tidak kalah penting adalah perlindungan investor yang berpotensi mengalami kerugian akibat praktik manipulasi pasar atau informasi yang menyesatkan.
Pasal 111 UU Pasar Modal pada prinsipnya memberikan landasan hukum bagi pihak yang mengalami kerugian akibat pelanggaran ketentuan pasar modal untuk menuntut ganti rugi kepada pihak yang bertanggung jawab. Namun, investor tidak serta-merta berhak memperoleh ganti rugi hanya karena harga saham yang dibelinya mengalami penurunan.
Untuk mengajukan tuntutan, investor harus mampu membuktikan adanya pelanggaran hukum, kerugian yang nyata, serta hubungan sebab akibat antara tindakan pelanggar dengan kerugian tersebut.
Pembedaan ini penting karena investasi saham pada dasarnya mengandung risiko pasar. Kerugian akibat perubahan harga yang berlangsung secara wajar berbeda dengan kerugian yang disebabkan oleh transaksi manipulatif atau penyampaian informasi yang menyesatkan.
Dengan demikian, penyelesaian kasus pasar modal semestinya tidak hanya berorientasi pada pemberian sanksi, tetapi juga mempertimbangkan kepentingan investor yang benar-benar dirugikan oleh pelanggaran.
Ujian Kredibilitas Pasar Modal Indonesia
Kasus BREN, CUAN, dan DSSA memberikan pelajaran bahwa keterbukaan informasi emiten saja belum cukup untuk menjamin integritas pasar modal.
Pengawasan juga harus menjangkau struktur kepemilikan yang sesungguhnya, hubungan antarpemegang saham, serta pola transaksi yang berpotensi menciptakan harga atau aktivitas perdagangan semu.
Perusahaan efek, penjamin emisi, dan pihak-pihak yang terlibat dalam kegiatan penawaran umum maupun perdagangan saham juga memiliki peran penting dalam menjaga kepatuhan terhadap ketentuan pasar modal.
Menurut Bimo, kasus ini bukan semata-mata persoalan pelanggaran oleh pihak tertentu, melainkan menyangkut kepercayaan masyarakat terhadap mekanisme pembentukan harga saham di bursa.
“Pasar modal tidak boleh menjadi tempat di mana harga saham terlihat dibentuk oleh mekanisme pasar, padahal sesungguhnya dikendalikan oleh segelintir pihak. Sebab, yang dipertaruhkan bukan hanya harga saham tiga emiten, melainkan kepercayaan investor terhadap kredibilitas pasar modal Indonesia,” ujarnya.
Ia mengingatkan bahwa kepercayaan investor dibangun bukan hanya melalui pertumbuhan indeks saham atau meningkatnya jumlah investor, tetapi juga melalui kepastian bahwa seluruh pelaku pasar memperoleh perlakuan yang adil.
Pada akhirnya, efektivitas penegakan hukum dalam perkara ini akan dinilai dari kemampuan regulator mengungkap konstruksi pelanggaran secara menyeluruh, menentukan pihak yang benar-benar bertanggung jawab, dan memastikan mekanisme perlindungan investor berjalan. Sebab, pasar modal yang sehat bukan hanya membutuhkan saham yang aktif diperdagangkan, tetapi juga harga yang terbentuk secara jujur, transparan, dan dapat dipercaya.
(RED)