“Dalam kasus ini, OJK memiliki posisi yang sangat strategis. OJK menetapkan pembubaran DPPK dan likuidatornya. Pada sisi lain, OJK juga merupakan regulator yang mengawasi proses likuidasi perusahaan asuransi.”
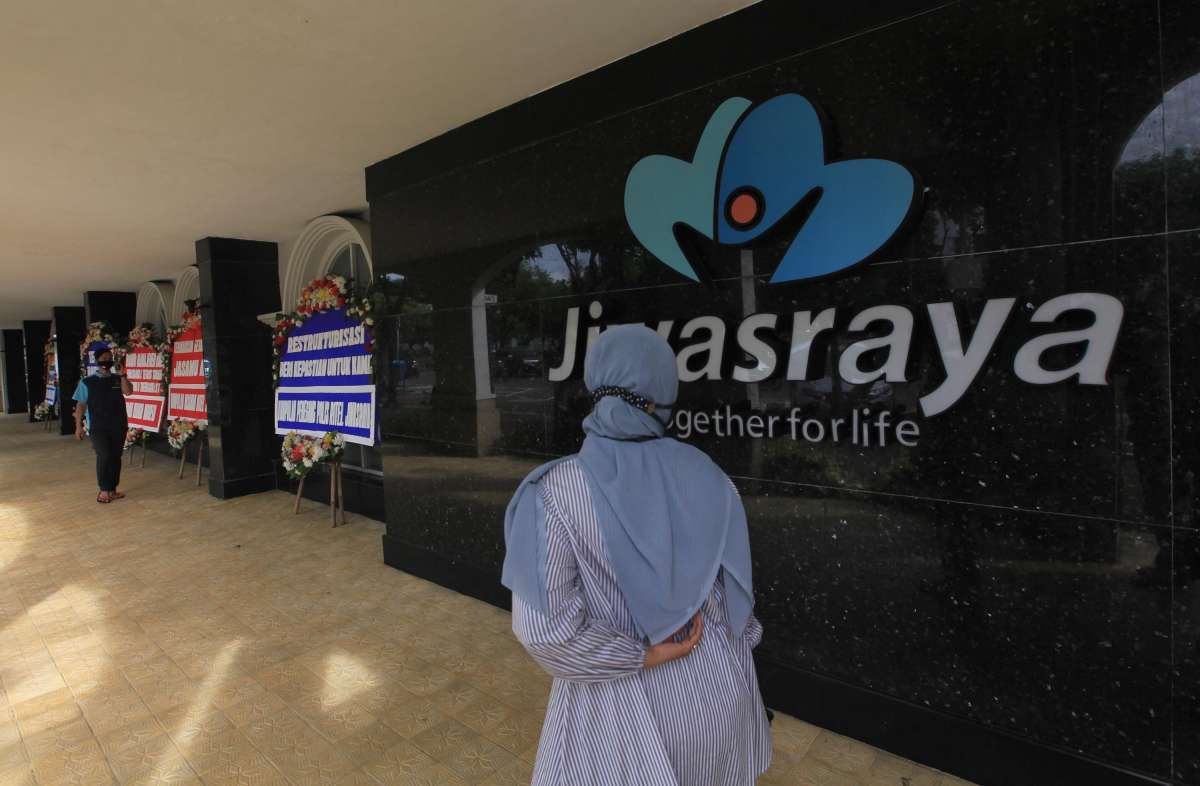
Di tengah rumitnya likuidasi Jiwasraya, ada satu angka yang tidak boleh tenggelam di antara laporan keuangan, daftar kreditur, dan proses administrasi: sekitar Rp302 miliar.
Angka tersebut merupakan tagihan pokok Dana Pensiun Pemberi Kerja Jiwasraya (Dalam Likuidasi) (DPPK Jiwasraya) kepada PT Asuransi Jiwasraya (Persero) (Dalam Likuidasi)/Asuransi Jiwasraya. Di luar pokok tersebut, terdapat pula sekitar Rp31 miliar yang ditagihkan sebagai konsekuensi keterlambatan pembayaran.
Bagi sebuah perusahaan besar, angka tersebut mungkin akan dibaca sebagai utang, kewajiban, atau salah satu pos dalam laporan keuangan. Tetapi bagi para pensiunan, maknanya berbeda.
Uang itu berhubungan dengan kemampuan Dana Pensiun memenuhi hak orang-orang yang telah bekerja puluhan tahun. Karena itu, persoalan Rp302 miliar tersebut tidak boleh berhenti pada pertanyaan apakah tagihannya sudah dicatat.
Pertanyaan sesungguhnya adalah:
Siapa yang wajib membayar? Siapa yang wajib menagih? Siapa yang harus mengawasi? Dan jika akhirnya uang tersebut tidak cukup dibayar oleh Jiwasraya, siapa yang bertanggung jawab memastikan pensiunan tidak kehilangan haknya?
Inilah rantai pertanggungjawaban yang harus dijelaskan secara terbuka.
Baca Juga: Peta Kemenangan Paten Qualcomm, Ada Peluang Baru bagi Pemilik Invensi
Rp302 Miliar Bukan Sekadar Piutang Antarlembaga
Pertama-tama harus dipahami bahwa hubungan antara DPPK Jiwasraya dan Asuransi Jiwasraya bukan sekadar hubungan bisnis biasa.
Asuransi Jiwasraya merupakan pemberi kerja sekaligus pendiri DPPK Jiwasraya. Sementara DPPK Jiwasraya dibentuk untuk menyelenggarakan program pensiun bagi peserta. Karena itu, ketika terdapat kewajiban pemberi kerja yang belum disetorkan kepada Dana Pensiun, uang tersebut tidak dapat dipandang sama seperti utang dagang biasa antara dua perusahaan.
Di belakang piutang itu terdapat kepentingan peserta. Ada hak pensiun yang menunggu untuk dibayarkan. Ada orang-orang yang ketika masih bekerja mempercayai bahwa sistem yang dibentuk oleh pemberi kerja akan menyediakan manfaat ketika mereka memasuki masa pensiun.
Maka ketika kemudian terdapat tagihan sekitar Rp302 miliar, substansi persoalannya bukan sekadar, “DPPK Jiwasraya mempunyai piutang kepada Jiwasraya.”
Substansi sebenarnya adalah, ada sumber pendanaan hak pensiunan yang belum diterima oleh Dana Pensiun.
Perbedaan cara pandang ini penting karena akan menentukan seberapa serius piutang tersebut diperjuangkan.
Pemberi Kerja Memiliki Kewajiban Pendanaan
UU P2SK memberikan dasar yang kuat mengenai tanggung jawab pemberi kerja dalam pendanaan Dana Pensiun, khususnya untuk Program Pensiun Manfaat Pasti (PPMP). Prinsip ini penting karena DPPK Jiwasraya menyelenggarakan PPMP.
Dalam PPMP, kewajiban pemberi kerja tidak berhenti hanya karena perusahaan mengalami kesulitan keuangan. Begitu pula pembubaran Dana Pensiun tidak otomatis menghapus kewajiban yang telah lahir sebelum tanggal efektif pembubaran.
Pasal 184 UU P2SK pada prinsipnya tetap menempatkan kewajiban atas iuran yang belum disetorkan sampai dengan tanggal efektif pembubaran sebagai kewajiban yang harus diselesaikan. Bahkan UU P2SK memberikan konsekuensi khusus terhadap keterlambatan pembayaran iuran. Artinya, hukum tidak melihat kewajiban pendanaan sebagai kewajiban yang dapat diabaikan ketika kondisi keuangan perusahaan memburuk.
Logikanya sederhana. Jika pemberi kerja dapat melepaskan diri dari kewajiban pendanaan hanya dengan alasan tidak lagi mempunyai cukup uang, maka seluruh risiko program pensiun pada akhirnya akan berpindah kepada pekerja. Padahal pekerja tidak pernah mempunyai kendali atas pengelolaan keuangan pemberi kerja. Itulah sebabnya hukum harus menjaga agar risiko tersebut tidak begitu saja dialihkan.
Mengapa Angka Rp31 Miliar Juga Penting?
Pembicaraan mengenai tagihan DPPK sering terfokus pada pokok sekitar Rp302 miliar. Padahal terdapat pula sekitar Rp31 miliar yang ditagihkan sebagai konsekuensi keterlambatan pembayaran. Nilai ini tidak seharusnya dipandang sebagai persoalan tambahan yang tidak penting.
Dalam sistem dana pensiun, keterlambatan mempunyai akibat nyata. Uang yang seharusnya telah berada dan dikelola oleh Dana Pensiun kehilangan kesempatan untuk berkembang selama masa keterlambatan. Sementara peserta tetap menunggu.
Karena itu, UU P2SK memberikan konsekuensi terhadap iuran yang terlambat disetorkan. Secara prinsip, ketika suatu kewajiban pembayaran telah jatuh tempo tetapi tidak dipenuhi, kerugiannya bukan hanya sebesar pokok utangnya. Ada dimensi waktu dan ada potensi hasil pengembangan yang hilang. Inilah hal yang paling penting, ada tertundanya pemenuhan hak peserta.
Maka apabila terdapat dasar hukum untuk menagih konsekuensi keterlambatan, tagihan tersebut harus diperjuangkan secara serius. Likuidator tidak semestinya hanya berfokus pada angka yang paling mudah diakui oleh debitur. Tugasnya adalah memperjuangkan seluruh hak DPPK yang mempunyai dasar hukum.
Likuidator DPPK Berkewajiban Mengejar Piutang
Ketika DPPK Jiwasraya memasuki proses likuidasi, pengelolaan dan pemberesan kekayaannya berada pada likuidator. Di sinilah pertanggungjawaban kedua muncul. Jika Asuransi Jiwasraya adalah pihak yang mempunyai kewajiban membayar, maka likuidator DPPK adalah pihak yang berkewajiban memperjuangkan penagihannya.
Piutang sekitar Rp302 miliar merupakan aset DPPK. Karena itu, tugas likuidator bukan hanya membagikan uang yang sudah tersedia. Likuidator juga harus mengusahakan agar aset yang belum berada dalam penguasaan DPPK dapat dipulihkan. Termasuk melalui penagihan piutang.
Dalam konteks ini, publik dan peserta berhak mengetahui sejauh mana penagihan telah dilakukan. Apakah pokok Rp302 miliar telah diakui seluruhnya? Lalu bagaimana dengan sekitar Rp31 miliar yang ditagihkan akibat keterlambatan?
Apakah prioritas yang diberikan undang-undang terhadap kewajiban dana pensiun telah diperjuangkan? Apakah sudah ada keberatan apabila klasifikasinya tidak sesuai? Apa langkah berikutnya jika aset Jiwasraya tidak mencukupi?
Pertanyaan-pertanyaan ini harus dijawab secara transparan.
Sebab likuidator bukan sedang mengelola aset tanpa pemilik kepentingan. Di belakang setiap angka terdapat peserta yang sedang menunggu haknya.
Ada Potensi Benturan Kepentingan yang Harus Dijaga
Persoalan menjadi semakin sensitif karena terdapat hubungan yang sangat dekat antara DPPK Jiwasraya dengan pendirinya, Asuransi Jiwasraya.
Di satu sisi, PT Asuransi Jiwasraya adalah pendiri. Di sisi lain, perusahaan tersebut justru menjadi pihak yang mempunyai kewajiban kepada DPPK. Kondisi semacam ini membutuhkan independensi likuidator yang sangat kuat.
Di dalam POJK No. 35 Tahun 2024 memberikan prinsip penting mengenai benturan kepentingan dalam proses likuidasi. Kepentingan peserta harus mendapatkan prioritas.
Artinya, apabila kepentingan pendiri berbenturan dengan kepentingan peserta, likuidator tidak boleh mengambil posisi yang merugikan peserta hanya untuk mempermudah proses penyelesaian dengan pendiri.
Likuidasi bukan sekadar mencari kompromi agar seluruh pihak cepat selesai, namun ada hak yang harus dipertahankan. Jika DPPK mempunyai hak menagih Rp302 miliar, harus diperjuangkan. Jika terdapat dasar untuk menagih konsekuensi keterlambatan, kejar terus hak ini. Bahkan jika diperlukan keberatan terhadap klasifikasi tagihan, harus ada tindakan tegas.
Dan jika tindakan hukum diperlukan untuk menjaga kepentingan peserta, opsi tersebut tidak boleh ditutup hanya karena debitur adalah pendiri Dana Pensiun itu sendiri. Independensi likuidator justru diuji ketika pihak yang harus ditagih adalah pihak yang dahulu mendirikan lembaga tersebut.
Jiwasraya Kekurangan Aset
Di sinilah kenyataan menjadi berat. Asuransi Jiwasraya juga sedang berada dalam proses likuidasi dan menghadapi keterbatasan aset. Artinya, pengakuan terhadap tagihan Rp302 miliar belum tentu otomatis menghasilkan pembayaran Rp302 miliar secara tunai.
Namun fakta bahwa debitur kesulitan membayar tidak membuat utangnya hilang. Ini merupakan prinsip yang harus terus dijaga. Tidak mampu membayar berbeda dengan tidak mempunyai kewajiban membayar. Perbedaannya sangat penting.
Ketidakmampuan membayar menimbulkan pertanyaan mengenai mekanisme penyelesaian. Sementara penghapusan kewajiban berarti hak kreditur hilang. Dalam konteks DPPK Jiwasraya, kedua hal tersebut jangan dicampuradukkan.
Jika aset Jiwasraya tidak mencukupi, maka yang harus dicari adalah bagaimana kewajiban tersebut diselesaikan sesuai hukum, bukan bagaimana hak pensiunan dikurangi agar sesuai dengan aset yang tersedia.
Kedudukan Tagihan DPPK Harus Dipastikan
Karena PT Asuransi Jiwasraya sedang dilikuidasi, tagihan DPPK harus ditempatkan secara benar dalam proses pemberesan. UU P2SK memberikan perlakuan tertentu terhadap piutang Dana Pensiun yang berasal dari iuran yang belum dibayarkan pemberi kerja.
Ini menjadi sangat penting karena likuidasi pada dasarnya adalah proses menentukan siapa mendapatkan pembayaran, dari aset apa, dan dalam urutan yang bagaimana. Kesalahan mengklasifikasikan suatu tagihan dapat berakibat sangat besar. Kreditur yang seharusnya memperoleh kedudukan tertentu dapat kehilangan kesempatan memperoleh pembayaran karena aset lebih dahulu habis untuk kelompok kreditur lain.
Karena itu, perjuangan DPPK bukan sekadar memastikan angka Rp302 miliar masuk ke daftar. Namun harus dipastikan pula dalam kategori apa tagihan tersebut ditempatkan dan bagaimana prioritas pembayarannya. Di sinilah OJK harus memberikan kepastian.
OJK tidak boleh hanya menyaksikan dua proses likuidasi berjalan paralel. Sebagai regulator yang mempunyai kewenangan terhadap sektor asuransi sekaligus Dana Pensiun, OJK harus memastikan regulasi pada kedua sektor tersebut tidak berujung pada situasi di mana hak pensiunan terjepit di antara dua proses pemberesan.
OJK Harus Menjadi Wasit yang Aktif
Dalam kasus ini, OJK memiliki posisi yang sangat strategis. OJK menetapkan pembubaran DPPK dan likuidatornya. Pada sisi lain, OJK juga merupakan regulator yang mengawasi proses likuidasi perusahaan asuransi.
Karena itu, persoalan Rp302 miliar seharusnya tidak dilihat sebagai sengketa biasa antara satu kreditur dengan satu debitur. Ada kepentingan perlindungan peserta Dana Pensiun yang harus dijaga. OJK perlu memastikan setidaknya tiga hal.
Pertama, seluruh tagihan DPPK diakui dan ditempatkan dalam klasifikasi yang benar. Kedua, likuidator DPPK menjalankan penagihan secara optimal dan independen. Ketiga, likuidasi PT Asuransi Jiwasraya tidak diselesaikan lebih dahulu tanpa adanya kepastian terhadap kewajiban kepada DPPK. Poin ketiga sangat penting.
Jangan sampai PT Asuransi Jiwasraya secara hukum telah selesai dibereskan, sementara peserta DPPK masih bertanya siapa yang akan membayar sisa hak mereka. Regulator harus mencegah persoalan tersebut sebelum terjadi.
Lalu, Apa Tanggung Jawab Pemerintah?
Pertanyaan ini menjadi tidak terhindarkan ketika debitur adalah perusahaan milik negara yang asetnya tidak cukup untuk menyelesaikan kewajibannya. Sekali lagi perlu ditegaskan adalah soal kepemilikan negara atas saham Asuransi Jiwasraya tidak otomatis berarti setiap utang Jiwasraya merupakan utang APBN.
Prinsip pemisahan kekayaan perseroan harus tetap dihormati. Namun itu bukan akhir pembicaraan. UU P2SK memberikan dasar mengenai tanggung jawab pendiri atau pemegang saham dalam pelaksanaan dan penyelesaian likuidasi Dana Pensiun.
Artinya, Pemerintah tidak dapat sekadar mengatakan, hal ini merupakan kewajiban perseroan, bukan kewajiban negara. Jawaban seperti itu terlalu sederhana untuk persoalan yang jauh lebih kompleks.
Jika perusahaan negara yang menjadi pendiri Dana Pensiun tidak mampu memenuhi kewajibannya, sementara Dana Pensiun tersebut juga dilikuidasi dan ribuan mantan pekerja terancam tidak menerima manfaat secara penuh, maka Pemerintah mempunyai tanggung jawab untuk menghadirkan penyelesaian.
Bentuk penyelesaiannya dapat dibicarakan. Bisa melalui optimalisasi aset perusahaan. Bisa melalui aset hasil pemulihan perkara hukum sepanjang dimungkinkan oleh putusan dan peraturan. Bisa melalui dukungan pemegang saham menggunakan mekanisme korporasi yang sah. Bahkan bisa melalui kebijakan negara yang memperoleh persetujuan anggaran jika memang dipandang diperlukan. Dan tentunya bisa juga melalui kombinasi beberapa mekanisme.
Yang penting Pemerintah tidak menjadikan struktur badan hukum sebagai alasan untuk tidak berbuat apa-apa. Pemisahan kekayaan perseroan melindungi pemegang saham dari tanggung jawab otomatis. Tetapi prinsip tersebut tidak seharusnya berubah menjadi alasan bagi negara untuk mengabaikan tanggung jawab penyelesaian yang diberikan undang-undang.
Bimo Prasetio, pengacara kantor hukum BP Lawyers Counselors at Law