





































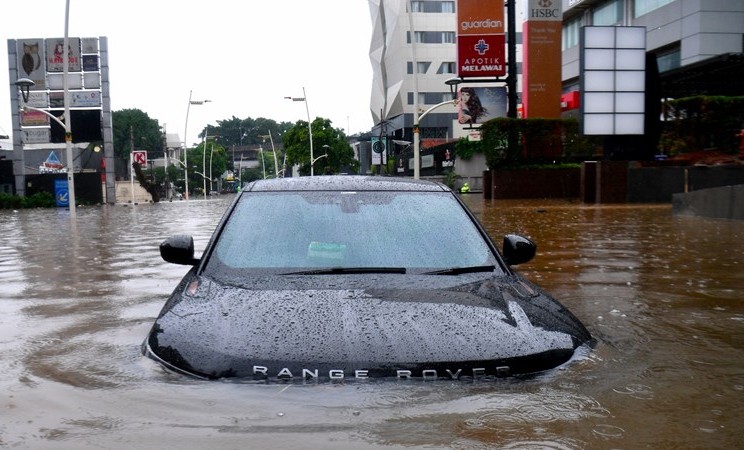
Mobil Terdampak Banjir, Klaim Asuransi Belum Tentu ‘Cair’
“Cuaca buruk akhir-akhir ini sering kali menyebabkan terjadinya banjir yang berdampak pada terendamnya kendaraan mobil. Acap kali asuransi dinilai sebagai solusi untuk meminimalisir kerugian yang terjadi.”
Pertengahan sampai dengan akhir Februari 2023, wilayah Jabodetabek sedang intens diguyur hujan. Tak jarang, derasnya hujan menyebabkan terjadinya ‘bencana turunan’ berupa banjir yang merugikan bagi masyarakat. Dilansir kompas.tv (27/02/2023), Badan Penanggulangan Bencana Daerah (BPBD) DKI Jakarta mencatat setidaknya ada 21 Rukun Tetangga (RT) yang terdampak banjir akibat hujan deras, dengan ketinggian air sampai dengan 80 sentimeter.
Baca Juga: Tol Alami Kebanjiran, Benarkah Melanggar Hak Konsumen?
Tingginya air yang menggenang wilayah penduduk, umumnya menyebabkan terdampaknya mobilisasi warga dalam hal penggunaan kendaraan bermotor khususnya mobil. Banjir yang sering kali merendam jalanan umum, kerap mengakibatkan mobil sulit untuk melewati genangan air dan bahkan berdampak pada rusaknya mobil.
Dilansir otospector.co.id (08/10/2022), kerusakan pada mobil yang umum terjadi akibat banjir biasanya meliputi mesin yang rusak dan interior mobil yang tergenang air beserta lumpur. Kerusakan yang ditimbulkan tersebut, tentu akan menimbulkan kerugian bagi pemilik mobil. Untuk itu, guna meminimalisir risiko kerugian akibat mobil terdampak banjir, asuransi sering dipergunakan masyarakat sebagai ‘safety net’ pencegah kerugian. Namun, apakah asuransi mobil dapat meng-cover kerugian yang disebabkan banjir?
Mengenal Asuransi Kendaraan Bermotor
Asuransi berdasarkan Pasal 52 Angka 1 Undang-Undang No. 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU PPSK) yang mengubah Pasal 1 Angka 1 Undang-Undang No. 40 Tahun 2014 tentang Perasuransian (UU Perasuransian), ialah perjanjian antara perusahaan asuransi dan pemegang polis, yang menjadi dasar diterimanya premi oleh perusahaan asuransi sebagai imbalan untuk memberikan penggantian kepada pemegang polis akibat adanya kerugian, seperti kerusakan, kehilangan, atau karena adanya tanggung jawab pihak ketiga.
Lebih khusus, asuransi kendaraan bermotor (AKB) memiliki area ‘cakupan’ yang lebih spesifik dalam upaya perlindungan terhadap pemegang polis, yakni pertanggungan atas kendaraan bermotor dan tanggung jawab hukum pihak ketiga. Berdasarkan Polis Standar Asuransi Kendaraan Bermotor yang dilansir dari ojk.go.id, dalam praktiknya terdapat 3 (tiga) jenis AKB yang umumnya diberlakukan perusahaan AKB, antara lain:
- Polis Gabungan (Comprehensive), risiko yang dijamin dalam polis AKB ini meliputi kecelakaan akibat tabrakan maupun akibat kerusakan roda, perbuatan jahat, pencurian, kebakaran, sebab-sebab saat penyeberangan ferry, dan biaya penjagaan/pengangkutan ke bengkel terdekat;
- Kerugian Total (Total Loss/TLO), risiko yang dijamin berupa jaminan atas kerugian yang diakibatkan oleh risiko yang disebutkan dalam polis, dimana biaya perbaikannya sama atau lebih besar dari 75 persen harga kendaraannya. Risiko yang dijaminkan juga apabila kendaraan hilang dicuri dan tidak ditemukan selama 60 (enam puluh) hari;
- Perluasan Jaminan, dengan adanya tambahan premi, suatu jaminan dapat diperluas dengan risiko-risiko tambahan, misalnya tanggung jawab hukum pihak ketiga, kecelakaan diri terhadap penumpang dan/atau pengemudi, kerusuhan (sabotase, teroris, penjarahan, pemogokan), bencana alam (banjir, gempa bumi, dan lain sebagainya).
Syarat Perluasan Jaminan Asuransi Kendaraan Bermotor
Berdasarkan penjelasan perihal 3 (tiga) jenis AKB yang dapat ditawarkan oleh perusahaan asuransi. Poin ketiga, yakni skema perluasan jaminan, memiliki kemungkinan dapat digunakan sebagai solusi masyarakat pemilik kendaraan mobil dalam hal klaim polis akibat terdampaknya mobil karena bencana banjir.
Akan tetapi, terdapat hal yang wajib diketahui oleh masyarakat pemilik mobil, khususnya yang telah memiliki polis AKB dalam upaya klaim terhadap mobil yang terdampak banjir. Hal tersebut adalah tidak semua ‘bencana banjir’ dapat dikategorikan sebagai risiko yang ditanggung oleh asuransi (dapat di klaim).
Dilansir alianz.co.id (16/12/2020), walaupun sebuah mobil telah diproteksi oleh asuransi, perusahaan asuransi tidak serta merta meloloskan sebuah klaim atas mobil yang terdampak banjir. Perusahaan asuransi sebelumnya akan melakukan investigasi atas kerugian yang disebabkan banjir tersebut, guna memastikan kerugian berupa kerusakan mobil adalah murni akibat banjir. Adapun kriteria yang menyebabkan pemilik mobil tidak dapat meng-klaim polisnya, antara lain:
- Mobil menerobos genangan banjir;
- Menyalakan mesin saat mobil sudah terendam banjir; dan
- Sebab-sebab lainnya yang dapat terduga dan merupakan suatu kesengajaan.
MIW




