





































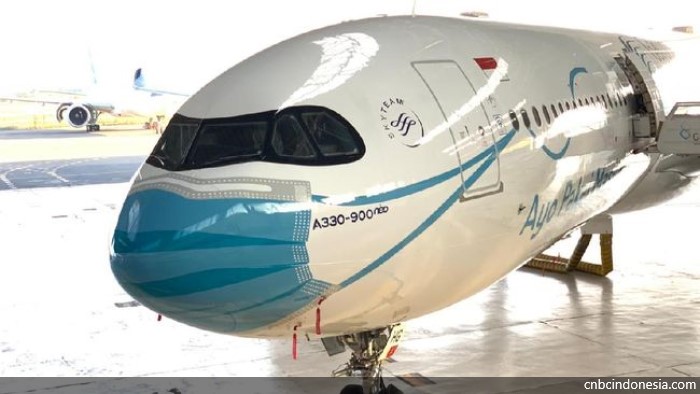
Di Tengah Upaya Restrukturisasi, Garuda Menghadapi Gugatan PKPU dari My Indo Airlines
Selain berita tentang perubahan direksi dan komisaris di tubuh Garuda, maskapai penerbangan plat merah ini juga tengah menghadapi tuntutan PKPU di Pengadilan Niaga Jakarta Pusat.
PT Garuda Indonesia Tbk (Garuda) menghadapi permohonan Penundaan Kewajiban Pembayaran Utang (PKPU) yang didaftarkan pada 9 Juli lalu di Pengadilan Niaga Jakarta Pusat, dengan registrasi perkara Nomor: 289/Pdt.Sus/PKPU/2021/PN.Niaga.Jkt.Pst. Permohonan PKPU diajukan oleh maskapai penerbangan khusus kargo My Indo Airlines (MYIA). Gugatan PKPU ini berkaitan dengan belum dipenuhinya kewajiban Garuda terhadap MYIA, sehubungan dengan kerja sama layanan penerbangan kargo yang dijalankan antara kedua belah pihak.
Perlu diketahui, dalam Rapat Umum Pemegang Saham yang diumumkan Jumat pekan lalu, telah dilakukan perubahan susunan direksi dan komisaris Garuda. Adapun komisaris utama Garuda yang ditunjuk adalah Timur Sukirno, advokat yang juga memiliki pengalaman di bidang restrukturisasi, kepailitan dan PKPU. Sedangkan untuk menghadapi permohonan PKPU ini, Garuda telah menunjuk kantor hukum Assegaf Hamzah & Partners selaku kuasa hukum.
Potensi kepailitan kini menggerogoti garuda dikarenakan beban keuangan yang besar. Pandemi bukan satu-satunya indikator beban yang dihadapi oleh Garuda. Karena dalam tiga tahun terakhir PT Garuda mencatatkan eskalasi kerugian.
Tahun 2019 PT Garuda mengalami kerugian sebesar 4,57 miliar dollar AS dari kerugian tahun 2018 yang lalu atau setara dengan Rp 73,16 triliun. Harapannya, di tahun 2020 keadaan keuangan PT Garuda terus naik, namun kandas. Pada tahun 2020 PT Garuda mencatatkan rugi bersih sebesar 712,72 Juta dollar AS atau setara RP 10.34 Triliun dan kewajiban melunasi pinjaman sebesar Rp 8,5 triliun dalam bentuk obligasi wajib konversi dari pemerintah serta melakukan pemenuhan pembayaran Kontrak Investasi Kolektif Efek Beragun Aset yang jatuh tempo pada Juli 2020.
Dalam Annual Report (Laporan Tahunan) PT Garuda Indonesia Tbk tahun 2020 perusahaan dengan tema campaign “Because You Matter” ini mencatatkan pendapatan usaha sebesar US$ 1,4 Miliar dan penurunan beban operasional penerbangan sekitar 35,13 persen.
Optimisme ditingkatkan 2021 lebih baik. Namun, per 2021 PT Garuda mengalami kerugian sebesar 62 juta dollar AS dengan biaya tanggungan sewa pesawat dan biaya operasional lainnya yang harus tetap dibayarkan.
Pada Juni lalu, manajemen Garuda sempat menyampaikan strateginya dalam Rapat Dengar Pendapat Komisi VI DPR RI. Manajemen Garuda menyampaikan soal 4 (empat) opsi penyelamatan. Sebagai informasi, keempat opsi tersebut, yakni pertama, mendukung Garuda dengan memberikan pinjaman maupun suntikan modal. Opsi kedua, melakukan restrukturisasi utang. Opsi ketiga, melakukan restrukturisasi Garuda sembari mendirikan perusahaan maskapai nasional baru. Opsi yang terakhir, yakni Garuda dilikuidasi.
Direktur Utama PT Garuda Indonesia (Persero) Tbk, Irfan Setiaputra ketika itu mengatakan, Garuda masih mampu untuk diselamatkan, meskipun hutang masih belum terselesaikan.
Irfan yakin masalah utang yang membuat keuangan perusahaan berada dalam posisi yang tidak aman ini dapat diselesaikan melalui PKPU yang diajukan secara sukarela oleh Garuda di Pengadilan Niaga. Melalui cara ini, apabila permohonan PKPU disetujui, maka Garuda dan para kreditur akan diberi waktu selama 270 hari untuk melakukan negosiasi yang mengarah pada restrukturisasi utang yang dimiliki Garuda. Namun apabila negosiasi gagal, terdapat potensi Garuda digugat pailit. Untuk menghindari risiko pailit, maka Garuda mempersiapkan dua strategi.
Pertama, Garuda harus melakukan perencanaan untuk memastikan perusahaan dapat bertahan dalam jangka waktu yang panjang. Hal ini dilakukan demi meyakinkan kreditur bahwa Garuda masih mampu untuk membayar utang apabila diberikan jangka waktu pembayaran melalui restrukturisasi utang.
Kedua, rencana penawaran harus dipersiapkan sedemikian rupa agar proposal perdamaian dapat disetujui oleh para kreditur. Irfan mengatakan, perusahaan harus mempersiapkan proposal yang berisi skema restrukturisasi menukar utang menjadi kepemilikan atau yang lazim disebut debt to equity.
Namun, strategi kedua ini masih bergantung kepada pemegang saham, karena dengan munculnya pemegang saham baru, maka akan membuat kepemilikan saham mereka di Garuda berkurang.
Irfan mengatakan, manajemen Garuda cenderung akan memilih opsi penyelamatan Garuda dengan melakukan restrukturisasi, atau restrukturisasi yang dibarengi dengan pendirian maskapai nasional baru. Hal tersebut merupakan opsi kedua dan ketiga dari 4 opsi penyelamatan yang digagas oleh manajemen Garuda.
Atensi Penyelamatan Garuda
Sebagai salah satu perusahaan Badan Usaha Milik Negara (BUMN) PT Garuda berada dibawah Kementerian BUMN. Badan Usaha Milik Negara yang selanjutnya disebut BUMN adalah badan usaha yang seluruh atau sebagian besar modalnya dimiliki oleh negara melalui penyertaan secara langsung yang berasal dari kekayaan Negara yang dipisahkan.
Kementerian BUMN cukup memberikan atensi atas permasalahan manajerial PT Garuda ini dan kemudian memberikan opsi yang dilakukan untuk menyelamatkan PT Garuda antara lain:
- Terus mendukung Garuda melalui pemberian pinjaman/suntikan ekuitas;
- Menggunakan hukum perlindungan kebangkrutan untuk merestrukturisasi Garuda diantaranya melalui mekanisme Penundaan Kewajiban Pembayaran Utang;
- Restrukturisasi Garuda dan mendirikan perusahaan maskapai nasional baru dimana perusahaan maskapai baru ini akan mengambil rute domestik Garuda;
- Garuda dilikuidasi dan sektor swasta dibiarkan untuk mengisi kekosongan untuk meningkatkan layanan udara bisa dengan pajak bandara/subsidi rute yang terendah.
Selain itu dalam upaya penyelamatan PT Garuda Indonesia dapat dilakukan mekanisme penyertaan modal negara. Penyertaan Modal Negara yang selanjutnya disingkat PMN adalah pemisahan kekayaan negara dari Anggaran Pendapatan dan Belanja Negara atau penetapan cadangan perusahaan atau sumber lain untuk dijadikan sebagai modal Perusahaan Perseroan dan dikelola secara korporasi sebagaimana dinyatakan pada Pasal 1 angka 7 Peraturan Pemerintah Nomor 72 Tahun 2016 tentang Perubahan Atas Peraturan Pemerintah Nomor 44 Tahun 2005 tentang Tata Cara Penyertaan dan Penatausahaan Modal Negara Pada Badan Usaha Milik Negara dan Perseroan Terbatas Jo. Peraturan Pemerintah Nomor 44 Tahun 2005 tentang Tata Cara Penyertaan dan Penatausahaan Modal Negara Pada Badan Usaha Milik Negara dan Perseroan Terbatas.
Sehubungan dengan pemerintah negara Indonesia yang memiliki saham sebesar 60,54 persen di PT Garuda sehingga pemerintah Indonesia dapat melaksanakan penyertaan modal untuk penambahan penyertaan modal negara pada BUMN atau Perseroan Terbatas yang didalamnya telah terdapat saham milik Negara (Pasal 5 PP a quo).
Tujuannya adalah untuk memperbaiki struktur permodalan PT Garuda dan meningkatkan kapasitas usaha PT Garuda.
Adapun bentuk penyertaan modalnya dapat berupa dana segar; barang milik negara; piutang negara pada BUMN atau Perseroan Terbatas dan/atau aset negara lainnya, keuntungan revaluasi aset dan/atau agio saham pada penyertaan modal negara yang berasal dari sumber lainnya.
Terakhir dilakukannya penambahan penyertaan modal negara pada PT Garuda pada tahun 2016 melalui peraturan pemerintah Nomor 36 Tahun 2016 tentang Penambahan Penyertaan Modal Negara Republik Indonesia ke Dalam Modal Saham Perusahaan Perseroan (Persero) PT Garuda Indonesia Tbk (PP PMN PT Garuda).
Penyertaan dilakukan sebesar Rp8.401.219.715,00 (delapan milyar empat ratus satu juta dua ratus sembilan belas ribu tujuh ratus lima belas rupiah) yang berasal dari berasal dari pengalihan Barang Milik Negara pada Kementerian Perhubungan berupa 1 (satu) unit jet engine test cell berkapasitas 100.000 pound thrust yang pengadaannya bersumber dari Anggaran Pendapatan dan Belanja Negara melalui Daftar Isian Proyek Departemen Perhubungan tahun 1982/1983.
Dengan demikian diharapkan proses penyertaan modal negara kepada PT Garuda dapat menjadi stimulus perbaikan manajemen dan pengurangan beban keuangan perusahaan berlandaskan pada prinsip tata kelola perusahaan yang baik.
DAS




