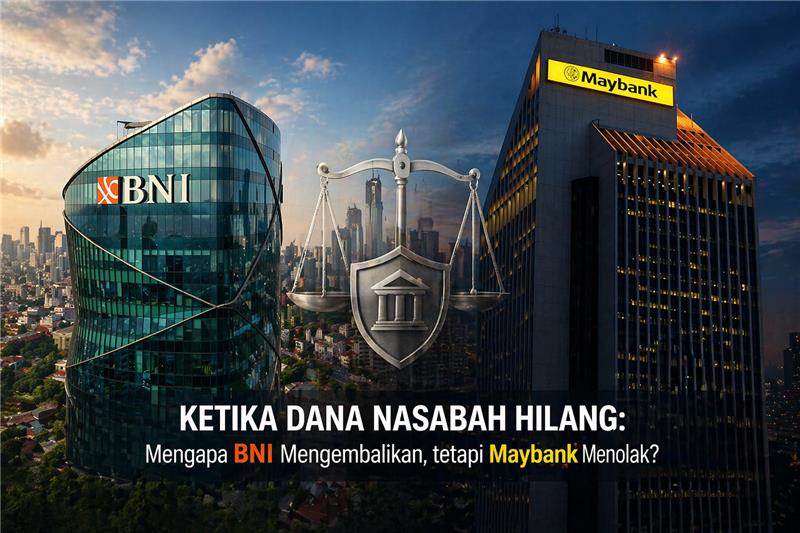
Dalam bisnis yang menjual kepercayaan, hilangnya dana nasabah seharusnya bukan hanya soal siapa pelaku penipuannya, tetapi siapa yang memikul tanggung jawab hukumnya. Dari respons BNI dan Maybank, terlihat bahwa yang dipertaruhkan bukan sekadar ganti rugi, melainkan kepastian hukum dan legitimasi sistem perbankan itu sendiri.
Ada satu prinsip yang sering dilupakan ketika sengketa dana nasabah mencuat, bank bukan sekadar badan usaha biasa. Bank adalah lembaga kepercayaan. Seluruh model bisnisnya bertumpu pada fiduciary trust, kepercayaan publik bahwa dana yang dititipkan akan dikelola, dijaga, dan dikembalikan secara aman.
Karena itu, ketika dana nasabah hilang akibat dugaan fraud yang melibatkan orang di dalam bank, pertanyaannya tidak sesederhana: “siapa pelaku pidananya?”
Pertanyaan yang lebih penting adalah: apakah bank memiliki tanggung jawab hukum untuk memulihkan kerugian nasabah?
Pertanyaan ini menjadi menarik jika membandingkan dua pendekatan berbeda: langkah BNI mengembalikan dana jemaat gereja yang hilang, dan sikap Maybank dalam perkara dugaan penipuan yang melibatkan oknum pegawainya di Cirebon yang justru menolak mengembalikan dana nasabah.
Dua kasus, dua filosofi tanggung jawab. Dan mungkin dua cara berbeda membaca hukum.
Baca juga: Sengketa Merek Denza: Kekuatan Global Tersandung Pasar Lokal
Ketika BNI Memilih Memulihkan Kepercayaan
Dalam perkara BNI, meski sejak awal terdapat argumentasi bahwa produk yang ditawarkan bukan produk resmi bank dan transaksi dilakukan di luar sistem formal, BNI pada akhirnya tetap mengambil langkah pengembalian dana. Secara hukum, ini bukan sekadar kebijakan bisnis.
Ini dapat dibaca sebagai pengakuan bahwa kerugian yang timbul tidak bisa semata dipisahkan dari relasi kepercayaan yang lahir melalui representasi pegawai bank. Nasabah atau jemaat menyerahkan dana bukan kepada orang asing.
Mereka menyerahkan dana kepada individu yang dipersepsikan bertindak sebagai bagian dari institusi bank. Dalam doktrin hukum perdata dan korporasi, ini dekat dengan konsep apparent authority atau kewenangan semu.
Doktrin ini sederhana, jika tindakan seseorang, karena jabatan atau posisinya, secara wajar membuat pihak ketiga percaya ia mewakili institusi, maka institusi dapat dimintai tanggung jawab atas akibat yang lahir dari kepercayaan itu.
Dalam praktik bisnis modern, konsep ini bukan asing. Direktur yang menandatangani kontrak tanpa mandat formal tetapi terlihat sah dapat mengikat perusahaan. Logika yang sama bisa diuji dalam relasi bank dan nasabah.
Bila kepercayaan lahir karena identitas dan atribut bank dipakai, sulit sepenuhnya memisahkan tindakan “oknum” dari institusi. BNI tampaknya memahami dimensi ini. Karena itu fokusnya bukan semata mempidanakan pelaku, tetapi memulihkan nasabah.
Maybank dan Argumentasi “Itu Ulah Oknum”
Berbeda dengan itu, pendekatan Maybank tampak bertumpu pada argumentasi bahwa kerugian nasabah lahir dari perbuatan pribadi pelaku, sehingga bukan tanggung jawab bank. Pendekatan ini secara defensif dapat dipahami.
Dalam banyak sengketa fraud, korporasi memang sering berusaha memisahkan tindakan individu dari tanggung jawab institusi. Masalahnya, argumentasi ini tidak otomatis kuat.
Sebab jika fraud terjadi karena:
- pelaku memperoleh akses melalui jabatannya di bank;
- hubungan kepercayaan nasabah lahir karena status pelaku sebagai pejabat bank;
- penggunaan fasilitas atau sistem bank ikut memfasilitasi transaksi;
- atau ada kelemahan pengawasan internal yang memungkinkan fraud berjalan lama,
maka persoalannya bisa bergeser dari penipuan individual menjadi kegagalan sistem pengendalian internal.
Dan jika masuk wilayah itu, isu hukumnya berubah. Bukan lagi hanya fraud by employee. Tetapi berpotensi menjadi corporate negligence.
Prinsip Kehati-Hatian dalam UU Perbankan
Di sinilah Undang-Undang Perbankan menjadi relevan. Berdasarkan ketentuan Pasal 2 UU No. 7 Tahun 1992 sebagaimana diubah UU No. 10 Tahun 1998 menegaskan perbankan Indonesia menjalankan usahanya berasaskan demokrasi ekonomi dengan menggunakan prinsip kehati-hatian.
Prinsip kehati-hatian (prudential banking principle) bukan sekadar kewajiban moral, melainkan kewajiban hukum. Artinya bank wajib memiliki sistem pengawasan internal, mitigasi risiko, dan kontrol yang memadai untuk mencegah penyalahgunaan yang merugikan nasabah. Dalam konteks ini, pertanyaannya bukan semata apakah pegawai melakukan penipuan.
Tetapi, apakah bank telah menjalankan prinsip kehati-hatian secara cukup untuk mencegah penipuan itu?
Kalau tidak, ada ruang argumentasi bahwa bank ikut memikul tanggung jawab.
Hal ini juga sejalan dengan kewajiban bank menjaga kesehatan bank dan manajemen risiko yang diatur lebih lanjut dalam berbagai regulasi OJK, termasuk prinsip tata kelola yang baik (good corporate governance) dan pengendalian internal.
Dengan kata lain, kegagalan mencegah fraud tertentu dapat dibaca bukan hanya sebagai insiden kriminal, tetapi juga potensi pelanggaran kewajiban prudensial.
Nasabah Berhak atas Pemulihan?
Dimensi lain yang sering diabaikan adalah hukum perlindungan konsumen.
Pasal 4 Undang-Undang No. 8 Tahun 1999 tentang Perlindungan Konsumen memberi hak kepada konsumen atas kenyamanan, keamanan, dan keselamatan, serta hak memperoleh ganti rugi apabila jasa yang diterima menimbulkan kerugian.
Nasabah adalah konsumen jasa keuangan. Dan sektor jasa keuangan justru tunduk pula pada rezim perlindungan konsumen yang lebih spesifik.
Prinsip ini diperkuat dalam kerangka perlindungan konsumen sektor jasa keuangan di bawah pengawasan OJK yang pada pokoknya menuntut pelaku usaha jasa keuangan bertindak adil, andal, transparan, dan menyediakan mekanisme penyelesaian serta pemulihan.
Di sinilah langkah BNI tampak lebih sejalan dengan semangat hukum perlindungan konsumen. Bank tidak berhenti pada proses pidana. Tetapi menyediakan remedi. Dan itu inti perlindungan konsumen. Karena perlindungan tidak cukup menghukum pelaku. Harus ada pemulihan korban.
Sebaliknya, jika nasabah diminta menanggung sendiri risiko fraud yang lahir dari relasi kepercayaan terhadap pejabat bank, maka secara substansi beban perlindungan dipindahkan dari institusi ke korban. Hal itu justru bertentangan dengan logika perlindungan konsumen.
Perbuatan Melawan Hukum dan Potensi Tanggung Jawab Bank
Dari perspektif hukum perdata, ruang gugatan juga terbuka. Berdasarkan Pasal 1365 KUHPerdata mengatur bahwa setiap perbuatan melawan hukum yang menimbulkan kerugian mewajibkan pelakunya mengganti kerugian.
Jika kegagalan pengawasan internal, pembiaran, atau kelemahan sistem berkontribusi pada kerugian nasabah, maka argumentasi perbuatan melawan hukum terhadap bank bisa diuji.
Bahkan dalam konteks tertentu, Pasal 1367 KUHPerdata tentang tanggung jawab atas perbuatan pihak yang berada di bawah pengawasan juga kerap menjadi rujukan konseptual untuk membangun argumentasi vicarious liability. Walau memang penerapannya tidak otomatis. Namun secara doktrinal, ruangnya ada.
Dan inilah yang membuat dalih “itu ulah oknum” tidak selalu memutus tanggung jawab bank. Karena hukum tidak hanya melihat pelaku langsung. Tetapi juga kontribusi sistem yang memungkinkan kerugian terjadi.
Kepastian Hukum Tidak Bisa Bergantung pada Itikad Tiap Bank
Persoalan lebih serius adalah soal kepastian hukum. Jika satu bank mengembalikan dana karena mengakui ada dimensi tanggung jawab institusional, sementara bank lain menolak dengan alasan perbuatan pribadi, maka nasib nasabah bergantung pada kebijakan internal bank.
Problematika yang dihadapi adalah kepastian hukum justru menuntut standar objektif, yang bisa digali dari pertanyaan-pertanyaan berikut ini:
- Kapan bank bertanggung jawab atas fraud internal dan kapan tidak?
- Apa indikator bahwa tindakan pegawai masih dapat diatribusikan ke institusi?
- Kapan istilah “oknum” tidak lagi cukup bisa menjadi perlindungan bagi bank?
Tanpa parameter ini, perlindungan nasabah menjadi kasuistik. Dan kasuistik yang berlebihan melemahkan prediktabilitas hukum. Walau inti dari pemberian norma hukum adalah untuk memberikan kepastian hukum.
Apakah Pendekatan BNI Lebih Aman Secara Litigasi?
Menariknya, banyak yang menganggap pengembalian dana adalah bentuk pengakuan bersalah. Padahal belum tentu seperti itu. Dalam banyak kasus, pengembalian dana justru bentuk mitigasi risiko hukum.
Dengan restitusi, bank dapat:
- meredam potensi gugatan PMH;
- mengurangi risiko class action;
- menekan tekanan regulator;
- menghindari eskalasi reputational risk;
- menjaga stabilitas kepercayaan publik.
Secara ekonomi hukum, biaya pengembalian dana kadang lebih kecil daripada biaya mempertahankan sengketa bertahun-tahun. Bisa jadi, inilah pendekatan yang dipilih oleh BNI. Dan hal ini justru dapat dilihat lebih defensible karena dinilai menyelesaikan sumber risiko, bukan memperpanjangnya.
“Oknum” Tidak Boleh Menjadi Tameng Universal
Dalam praktik Indonesia, istilah “oknum” sering dipakai terlalu mudah. Begitu ada penyimpangan, institusi mengatakan bahwa hal tersebut merupakan tindakan oknum. Padahal secara hukum, label itu tidak otomatis menghapus hubungan pertanggungjawaban.
Kalau akses lahir dari jabatan, kepercayaan lahir dari identitas institusi, dan kerugian lahir karena kegagalan sistem, maka istilah “oknum” bisa menjadi simplifikasi yang menyesatkan. Karena yang rusak bukan hanya individu. Tetapi bisa saja tata kelola. Dan kalau tata kelola yang rusak, isu hukumnya bukan lagi sekadar pidana individu, tetapi akuntabilitas korporasi.
Refleksi bagi Industri Perbankan
Dari dua kasus ini, ada pelajaran penting.
Pertama, fraud internal tidak boleh hanya dilihat sebagai kejahatan personal, namun menjadi ujian tata Kelola perusahaan. Kedua, pengembalian dana tidak identik dengan pengakuan salah, tetapi dapat menjadi bentuk tanggung jawab institusional. Ketiga, regulator perlu memberi parameter yang lebih tegas mengenai batas tanggung jawab bank dalam kasus fraud yang melibatkan orang dalam. Karena tanpa itu, perlindungan nasabah terlalu bergantung pada diskresi. Dan diskresi bukan kepastian hukum.
Keempat, bank perlu melihat penyelesaian sengketa tidak hanya dari logika membatasi liability, tetapi juga memulihkan trust. Karena dalam perbankan, trust adalah aset hukum sekaligus aset ekonomi. Perbedaan antara BNI dan Maybank pada akhirnya bukan semata soal satu mengembalikan dana dan satu menolak, melainkan soal cara membaca tanggung jawab.
BNI tampak memulai dari premis bahwa ketika kepercayaan publik rusak, bank harus hadir memulihkan.
Maybank tampak bertahan pada premis bahwa tanggung jawab harus dibatasi pada pelaku pribadi.
Pertanyaannya kemudian:
Mana yang lebih sejalan dengan prinsip kehati-hatian dalam UU Perbankan?
Mana yang lebih konsisten dengan semangat perlindungan konsumen?
Mana yang memberi kepastian hukum lebih baik?
Karena bila bank selalu boleh berlindung di balik istilah “oknum”, maka yang dipertaruhkan bukan hanya hak nasabah. Tetapi legitimasi sistem perbankan itu sendiri.
Bimo Prasetio, Advokat pada kantor kantor hukum BP Lawyers Counselors at Law