Semua mata sekarang menyoroti akan uraian fakta, sikap sekuritas, penegakan hukum dan urgensi kepastian bagi investor ritel.
Kasus hilangnya dana nasabah pada perusahaan sekuritas terkemuka di Indonesia kembali menyita perhatian public. Kali ini, nilainya bukan sepele: sekitar Rp 71 miliar. Kronologi, rincian aset, dan modus yang muncul menegaskan bahwa ini bukan sekadar kisruh internal, melainkan potensi penyakit sistemik di industri pasar modal.
Bagi investigator, peristiwa seperti ini bukan sekadar isu teknis mengenai “ilegal akses”, melainkan gambaran tentang bagaimana sebuah ekosistem dapat gagal melindungi investor, membuka celah bagi manipulasi pasar, dan memicu hilangnya kepercayaan publik. Dalam konteks itu, penting untuk membedah fakta, menelisik arah investigasi, serta menekankan urgensi penegakan hukum dan regulasi agar kepercayaan publik tak terkikis.
Fakta Kasus Dana Raib
Korban dalam kasus ini adalah seorang nasabah senior bernama Irman, berusia sekitar 70 tahun. Ia adalah investor ritel yang telah lama berinvestasi di pasar modal melalui salah satu perusahaan sekuritas besar, Mirae Asset Sekuritas Indonesia. Irman melapor ke Bareskrim Polri atas dugaan ilegal akses akun sekuritas miliknya. Laporan resmi dibuat pada 28 November 2025, dan ia didampingi kuasa hukumnya, Krisna Murti.
Sebagai lansia yang mengandalkan investasi sebagai bagian dari pengelolaan kekayaan di masa tua, posisi Irman sekaligus menggambarkan kelompok rentan yang seharusnya paling dilindungi oleh sistem keuangan dan pasar modal. Justru di titik inilah kelemahan sistem keamanan sekuritas tampak sangat mengkhawatirkan.
Kronologi dan Modus Hilangnya Dana
Peristiwa berawal ketika pada 6 Oktober 2025 sekitar pukul 19.34 WIB, Irman menerima notifikasi “trade confirmation” di email terdaftarnya. Notifikasi itu menyatakan adanya eksekusi transaksi beli dan/atau jual saham melalui aplikasi sekuritas. Padahal pada saat itu, Irman mengaku tidak melakukan aktivitas transaksi apa pun, baik melalui ponsel maupun perangkat lain.
Merasa janggal, ia dan keluarganya segera memeriksa akun sekuritas tersebut. Di sana tampak adanya rangkaian transaksi pada hari yang sama, yang secara nominal dan jenis sahamnya sama sekali tidak sesuai dengan pola investasi yang biasa ia lakukan. Ketika hal ini dikonfirmasi ke pihak sekuritas, menurut keterangan kuasa hukum, tim internal sekuritas mengakui bahwa order tersebut bukan dilakukan oleh Irman sebagai nasabah.
Pada saat yang sama, hasil investigasi awal internal sekuritas diklaim tidak menunjukkan adanya peretasan server dari pihak eksternal. Artinya, dari sisi teknis, perusahaan menyatakan bahwa sistem pusat mereka tidak dibobol. Pernyataan semacam ini justru menimbulkan tanda tanya besar: jika server tidak diretas, tetapi transaksi tetap terjadi tanpa sepengetahuan nasabah, maka di titik mana “pintu” itu terbuka? Apakah melalui kebocoran kredensial, kelemahan otentikasi, atau bahkan akses dari orang dalam?
Portofolio Awal dan Saham yang Diduga Diganti
Sebelum kejadian, portofolio Irman terdiri dari saham-saham yang relatif mapan dan berkapitalisasi besar, antara lain BBCA, BBRI, TLKM, BMRI, dan CDIA. Pola ini menggambarkan investor konservatif: memilih emiten dengan fundamental kuat, likuiditas tinggi, dan risiko volatilitas yang relatif lebih rendah.
Namun setelah transaksi misterius pada 6 Oktober tersebut, portofolio itu hilang. Posisi saham-saham blue-chip tersebut lenyap, dan digantikan oleh saham-saham spekulatif yang, menurut keterangan korban, sama sekali tidak pernah ia perintahkan untuk dibeli. Salah satu yang disebut adalah saham berkode NAYZ dan beberapa saham yang disebut sebagai “saham film”, sebutan yang merujuk pada saham berlikuiditas rendah dan cenderung menjadi objek permainan harga.
Akibat perubahan portofolio ini, nilai kerugian yang dialami korban diperkirakan mencapai sekitar Rp 71 miliar (Namun kalau melihat dari transaksinya pembelian saham senilai Rp 62 miliar dan sekarang nilainya Rp 21 miliar). Bagi seorang investor lansia, jumlah tersebut bukan sekadar angka di layar, melainkan hasil akumulasi kerja dan perencanaan keuangan selama bertahun-tahun.
Reaksi Sekuritas dan Kejanggalan yang Muncul
Menurut pernyataan kuasa hukum, pihak sekuritas mengakui secara lisan bahwa order yang mengeksekusi transaksi tersebut bukan berasal dari nasabah. Namun hingga laporan polisi dibuat, belum ada langkah konkret berupa pengembalian dana, rekonstitusi portofolio, atau kompensasi lain yang jelas. Somasi yang diajukan pun disebut tidak mendapat respons memadai.
Di sisi lain, klaim bahwa server tidak diretas tetapi transaksi tetap terjadi tanpa perintah nasabah menjadikan kasus ini semakin kompleks. Jika bukan serangan eksternal, maka arah kecurigaan mengarah pada beberapa kemungkinan: kredensial nasabah dikompromikan, sistem otentikasi lemah, atau ada akses dari orang dalam perusahaan yang memanfaatkan kelemahan kontrol internal.
Jalan Investigasi Lebih Dalam
Dengan memperhatikan detail di atas, beberapa kesimpulan awal sekaligus peta arah investigasi mulai terbentuk. Pertama, transaksi yang bukan atas perintah nasabah mengindikasikan dugaan illegal access atau bahkan insider fraud. Kedua, perubahan portofolio dari saham-saham blue-chip menuju saham-saham spekulatif mengarah pada kemungkinan bahwa dana nasabah digunakan sebagai bahan bakar skema penggorengan saham. Ketiga, nilai kerugian yang besar dan ketiadaan langkah pemulihan yang memadai dari sekuritas menimbulkan pertanyaan tentang keseriusan pengelolaan risiko dan perlindungan investor.
Bagi investigator, pertanyaan kuncinya adalah: apakah transaksi tersebut semata-mata kejahatan siber individual, atau bagian dari pola yang lebih besar, di mana dana nasabah dipakai untuk menopang aksi manipulasi pasar oleh pihak-pihak tertentu? Untuk menjawabnya, investigasi harus bergerak di dua jalur: jejak teknologi dan jejak pasar.
Jejak teknologi akan mengurai siapa yang mengakses akun, dari mana, kapan, dan bagaimana hak akses itu digunakan. Sementara jejak pasar akan mengurai ke saham apa dana mengalir, siapa lawan transaksi, bagaimana pola pergerakan harga dan volume, dan siapa yang paling diuntungkan dalam periode yang sama.
Arah Investigasi: Apa yang Harus Dibuka dan Diperiksa
Dari sudut pandang investigasi, terdapat setidaknya lima klaster utama yang harus dibuka dan diperiksa secara simultan.
Pertama, digital forensic dan log akses. Penyidik harus meminta dan menganalisis catatan login, alamat IP, device ID, histori penggunaan aplikasi, hingga hak akses internal yang dimiliki pegawai sekuritas terhadap akun nasabah. Jika terdeteksi akses dari perangkat atau jaringan yang tidak pernah digunakan nasabah, apalagi dari jaringan internal perusahaan, hal itu menjadi red flag yang sangat penting.
Kedua, jejak aliran dana atau money trail. Setelah saham-saham spekulatif dibeli, apa yang terjadi berikutnya? Apakah saham itu kemudian dijual kepada pihak tertentu? Ke rekening mana hasil penjualan mengalir? Apakah dana kemudian dipecah ke beberapa rekening lain, dialihkan ke bentuk aset lain, atau bahkan ke luar negeri? Jawaban atas pertanyaan-pertanyaan ini akan menentukan apakah kasus ini juga memenuhi unsur tindak pidana pencucian uang.
Ketiga, jejak efek atau saham. Penyidik perlu memetakan saham apa saja yang dibeli dan dijual, siapa pihak lawan dominan yang menerima saham atau dana, bagaimana pergerakan harga dan volume dalam rentang waktu yang relevan, dan apakah saham tersebut pernah dikenai peringatan Unusual Market Activity oleh bursa. Jika ditemukan pola pump and dump, wash sale, atau crossing terkoordinasi, maka indikasi manipulasi pasar menjadi semakin kuat.
Keempat, peran pemegang saham mayoritas dan pihak pengendali emiten. Dalam struktur hukum pasar modal, pemegang saham mayoritas dan manajemen puncak emiten termasuk kategori pihak dalam (insider) dan pihak afiliasi. Jika saham emiten tersebut menjadi objek peralihan portofolio korban, penyidik perlu menelusuri apakah pada periode yang sama ada aksi jual signifikan dari pihak pengendali atau afiliasinya. Jika iya, bukan tidak mungkin dana korban ikut menopang strategi exit pihak-pihak tersebut.
Kelima, kepatuhan internal sekuritas terhadap regulasi. Otoritas Jasa Keuangan mewajibkan perusahaan efek untuk menerapkan pengendalian internal yang memadai, menjaga keamanan akses, dan mengutamakan kepentingan nasabah. Jika terbukti bahwa transaksi dapat dieksekusi tanpa otentikasi yang layak, atau bahwa pegawai memiliki akses berlebihan terhadap akun nasabah, maka sekuritas dapat dinilai gagal memenuhi standar kehati-hatian dan perlindungan investor.
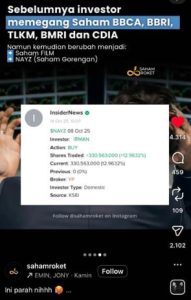
Sumber: akun Instagram @Sahamroket
Negara dan Regulator Harus Turun Tangan
Dari sisi hukum, kasus ini berpotensi menyentuh beberapa rezim sekaligus. Pertama, tindak pidana umum seperti penipuan, penggelapan, penyalahgunaan wewenang, dan kejahatan siber. Penggunaan dana nasabah tanpa hak, pemindahan dana tanpa perintah, dan pemalsuan data transaksi dapat masuk ke dalam kategori tersebut.
Kedua, tindak pidana pasar modal, terutama manipulasi pasar dan insider trading. Jika dana nasabah digunakan untuk membeli saham-saham yang sengaja digoreng, lalu saham tersebut dijual kepada pihak-pihak tertentu yang telah mengatur skema tersebut, maka pelakunya bukan hanya merugikan satu nasabah, tetapi juga merusak integritas pasar secara keseluruhan. Pemegang saham mayoritas dan pihak-pihak pengendali emiten dapat dimintai pertanggungjawaban jika terbukti terlibat atau setidaknya mengetahui pola ini.
Ketiga, tindak pidana pencucian uang atau TPPU. Apabila aliran dana mengikuti pola pemecahan, perpindahan berlapis, atau pengalihan ke instrumen lain dengan tujuan menyamarkan asal-usulnya, maka PPATK dan unit anti pencucian uang harus dilibatkan secara aktif. Jejak dana ini menjadi kunci untuk menyita dan memulihkan aset korban.
Di luar itu, ada dimensi tanggung jawab administratif. OJK berwenang menjatuhkan sanksi administratif kepada perusahaan efek yang terbukti lalai, mulai dari peringatan tertulis, denda, pembatasan kegiatan usaha, hingga pencabutan izin. Bursa Efek Indonesia pun berperan penting dalam memantau pergerakan saham terkait dan, bila perlu, menjatuhkan langkah-langkah seperti suspensi perdagangan atau delisting.
Regulasi dan Penegakan: Apa yang Harus Dilakukan
Kasus ini memberikan momentum penting bagi negara dan regulator untuk menunjukkan bahwa perlindungan investor bukan sekadar jargon. Ada beberapa langkah konkret yang secara prinsip seharusnya diambil.
Pertama, OJK perlu melakukan pemeriksaan khusus terhadap perusahaan efek. Fokusnya bukan hanya mencari pelaku, tetapi juga mengaudit kecukupan pengendalian internal, manajemen risiko teknologi informasi, prosedur otentikasi, hingga budaya kepatuhan di dalam perusahaan. Jika ditemukan adanya kelalaian sistemik, OJK perlu menjatuhkan sanksi yang proporsional namun tegas, termasuk mewajibkan perbaikan sistem dan kompensasi kepada nasabah.
Kedua, BEI harus mengoptimalkan fungsi pengawasan pasar dengan menganalisis pola perdagangan saham-saham yang muncul dalam kasus ini. Jika terdapat indikasi penggorengan saham, bursa dapat mengumumkan UMA, meminta klarifikasi emiten, bahkan melakukan suspensi sementara untuk mencegah kerugian lebih lanjut bagi publik.
Ketiga, Bareskrim Polri melalui direktorat tindak pidana ekonomi khusus perlu mengusut kasus ini secara komprehensif, bukan hanya sebagai perkara akses ilegal, tetapi sebagai potensi kejahatan pasar modal yang terorganisasi. Penyitaan aset, pemeriksaan saksi ahli, hingga kolaborasi dengan OJK, BEI, dan PPATK menjadi kunci pembuktian.
Keempat, PPATK dapat diminta melakukan analisis transaksi keuangan mencurigakan yang terkait dengan kasus ini. Pembekuan sementara rekening dan pelacakan beneficial owner atas dana hasil kejahatan akan sangat menentukan berhasil tidaknya pemulihan kerugian korban.
Dampak Sistemik dan Sosial
Dampak kasus ini jauh melampaui angka Rp 71 miliar. Bagi investor ritel, terutama mereka yang baru masuk pasar modal, kasus seperti ini dapat menimbulkan trauma dan hilangnya kepercayaan. Jika akun di sekuritas besar pun bisa dibobol dan dana lenyap tanpa kejelasan, banyak orang akan memilih menarik dana dan kembali ke instrumen konvensional.
Dari sisi pasar, penurunan kepercayaan publik pada akhirnya akan mengurangi partisipasi investor ritel. Likuiditas pasar bisa terganggu, volatilitas dapat meningkat karena panic selling atau penarikan dana massal, dan pada akhirnya, reputasi pasar modal Indonesia sebagai tempat investasi yang fair dan transparan ikut tergerus.
Bagi regulator, kasus ini menjadi cermin bahwa standar keamanan teknologi, pendidikan investor, dan pengawasan terhadap perilaku anggota bursa harus terus ditingkatkan. Di era transaksi digital, risiko tidak hanya datang dari fluktuasi harga, tetapi juga dari kerentanan sistem dan potensi penyalahgunaan oleh pihak-pihak yang tidak bertanggung jawab.
Sinergi Agar Tidak Terulang
Kasus hilangnya dana Irman bukan hanya tragedi pribadi seorang lansia, melainkan alarm keras bagi seluruh pemangku kepentingan di pasar modal. Investigasi tidak boleh berhenti pada audit internal dan pernyataan normatif. Semua jalur harus ditelusuri: jejak teknologi, jejak dana, jejak efek, hingga peran kemungkinan insider di emiten maupun sekuritas.
Negara melalui aparat penegak hukum dan regulator harus menunjukkan bahwa kejahatan dengan memanfaatkan celah pasar modal tidak akan dibiarkan. Sekuritas yang lalai wajib bertanggung jawab, baik secara hukum maupun moral. Investor berhak mendapatkan kepastian bahwa dana yang mereka titipkan dikelola dengan standar keamanan tertinggi.
Pada akhirnya, pasar modal yang sehat bukan hanya ditandai oleh indeks yang terus naik, tetapi oleh kepercayaan publik yang terjaga. Kepercayaan itu hanya bisa tumbuh jika penegakan hukum berjalan, korban dipulihkan, pelaku ditindak, dan sistem diperbaiki. Tanpa itu semua, setiap kasus seperti ini akan menjadi lubang baru yang menggerogoti fondasi keuangan nasional.
Artikel ini ditulis oleh, Bimo Prasetio
Advokat pada Kantor Hukum BP Lawyers Counselors at Law