





































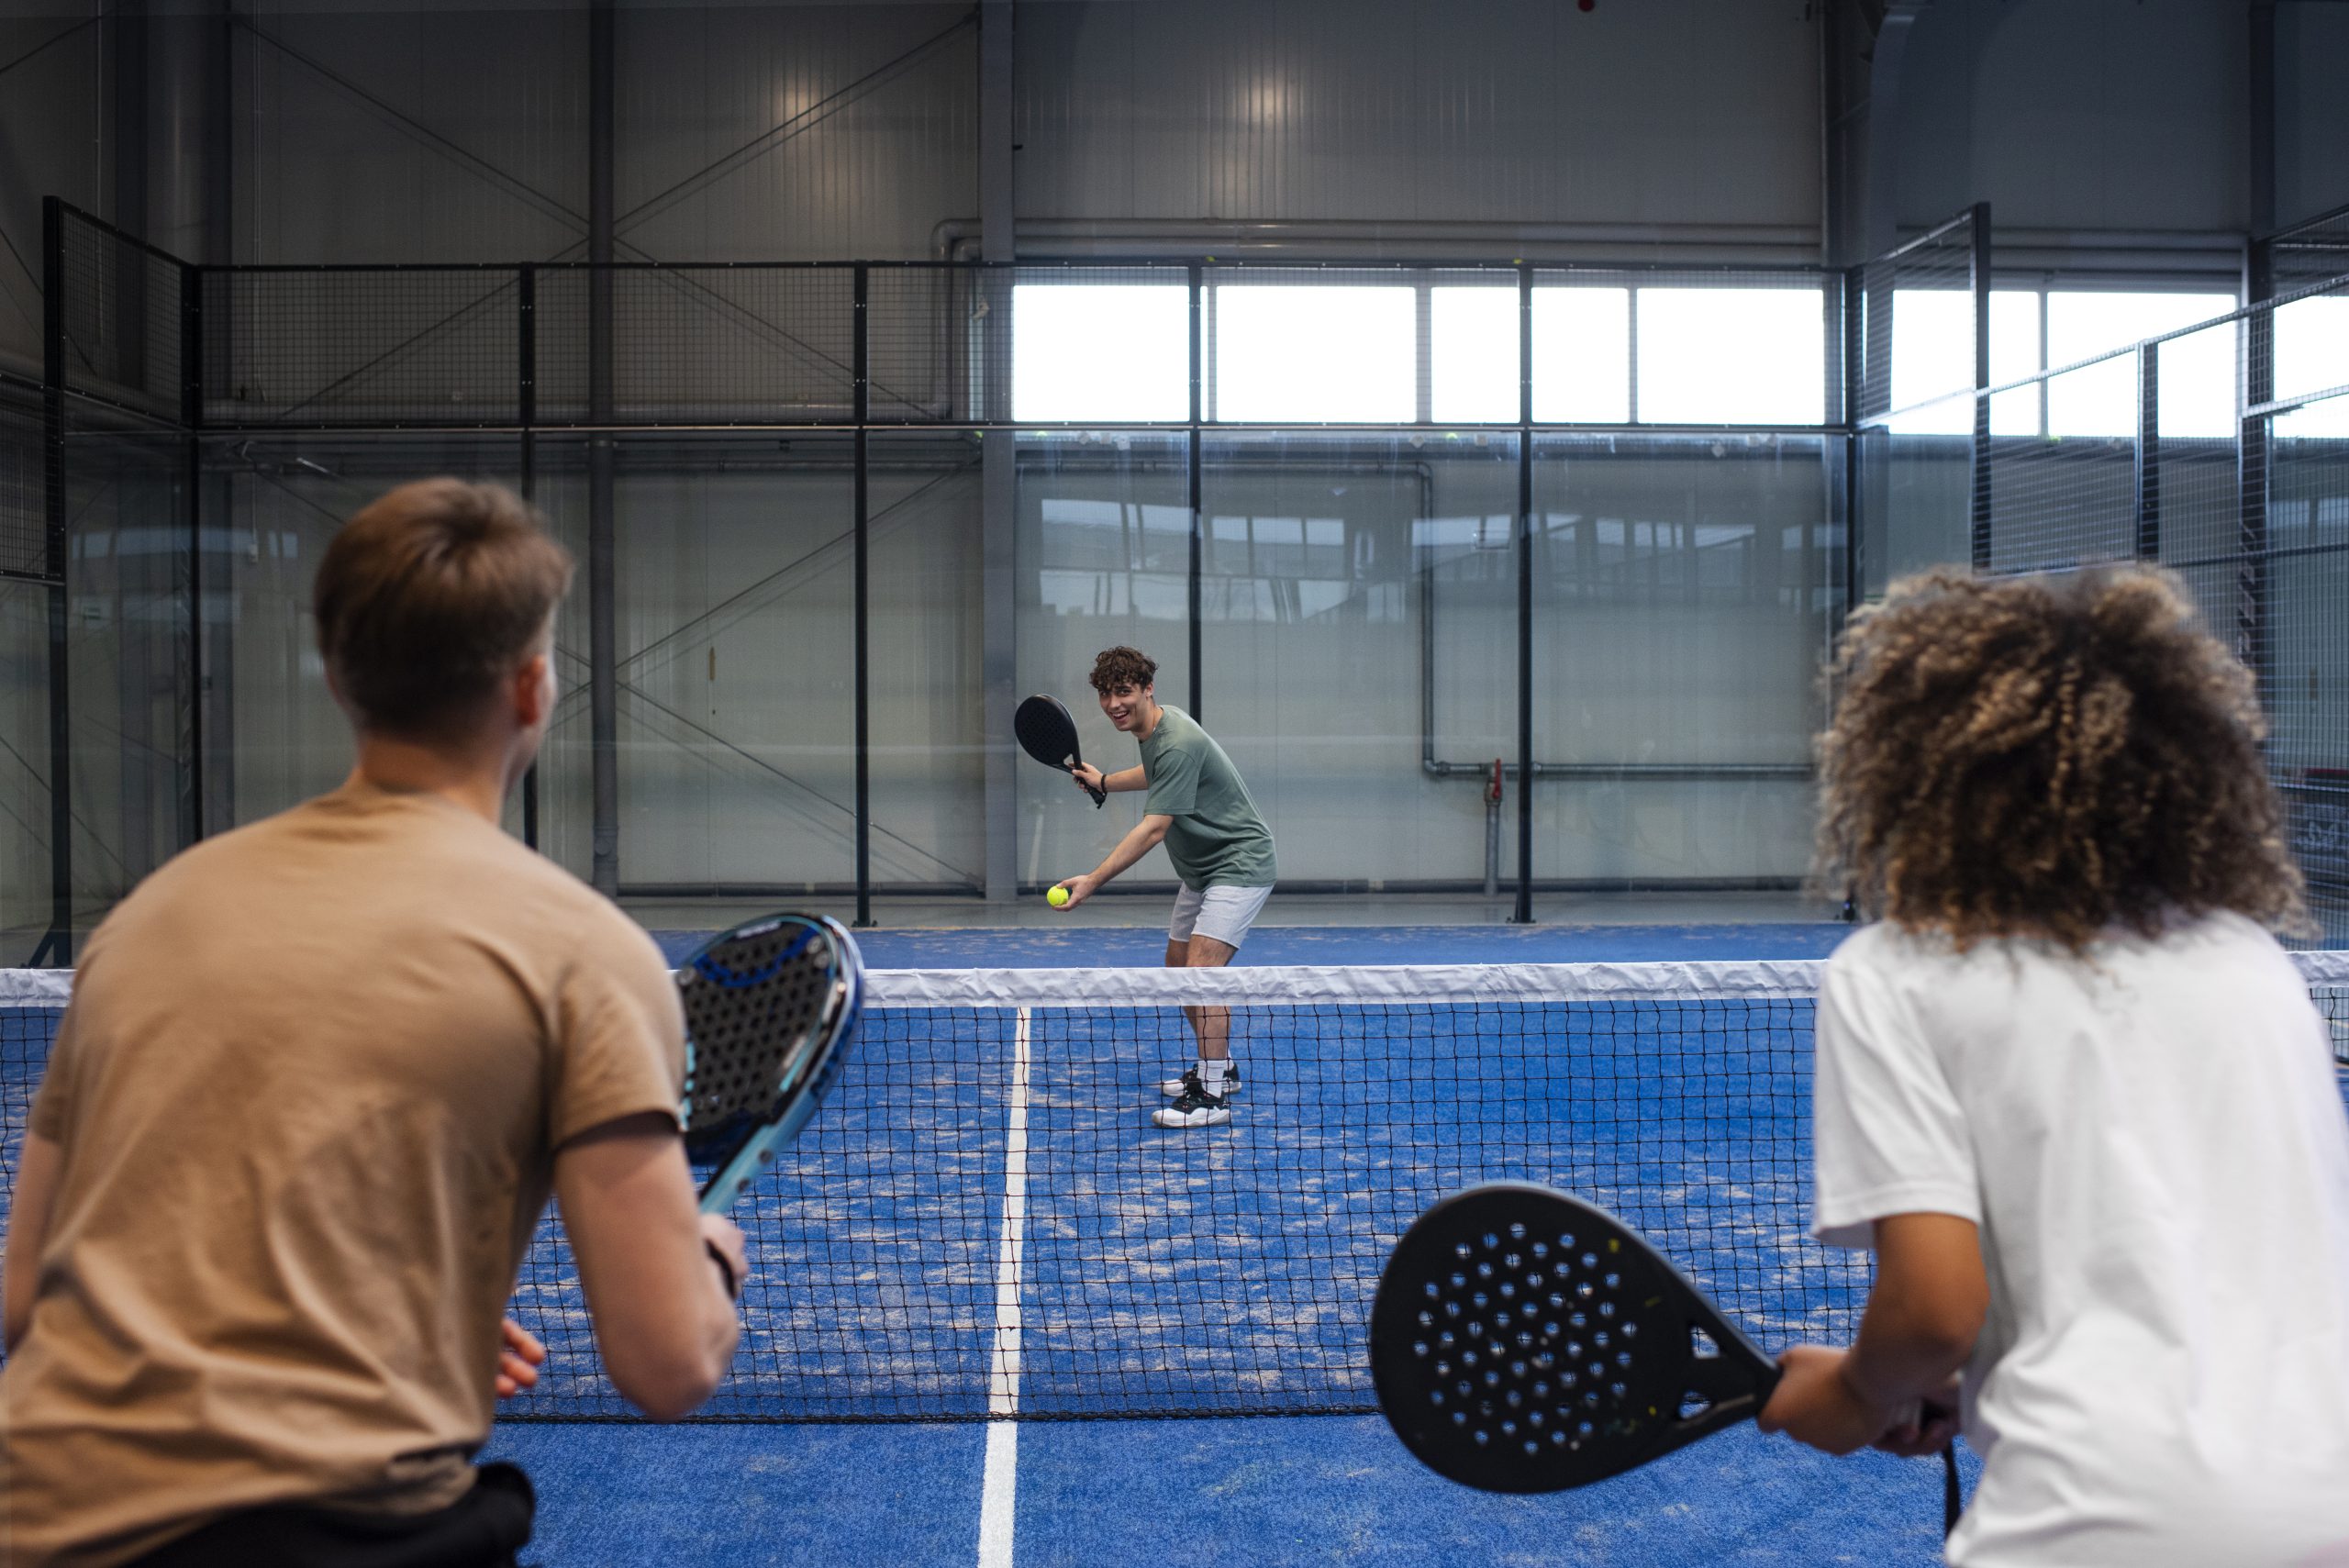
Jakarta, 8 Juli 2025 – Memasuki semester kedua tahun 2025, pelaku usaha penyedia lapangan padel di wilayah Jakarta dikejutkan oleh penerapan pajak hiburan sebesar 10 persen. Pajak ini dikenakan atas aktivitas persewaan lapangan, yang kini secara resmi dikategorikan sebagai objek Pajak Barang dan Jasa Tertentu (PBJT).
Berdasarkan laporan dari Tempo.com, meskipun pajak hiburan dikenakan kepada konsumen, tanggung jawab untuk menyetor pajak tersebut ke kas daerah tetap berada di tangan penyedia jasa. Hal ini sesuai dengan ketentuan dalam Pasal 56 Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Daerah (UU HKPD). Artinya, dalam praktiknya, tarif pajak sebesar 10 persen atas sewa lapangan padel akan dibebankan kepada konsumen dan sudah termasuk dalam harga sewa yang dibayarkan.
Padel: Antara Olahraga dan Hiburan
Klasifikasi padel sebagai bentuk hiburan memunculkan pertanyaan mendasar: apakah semua aktivitas fisik otomatis menjadi hiburan saat dilakukan di ruang publik? Bagi para pelaku industri, padel bukan sekadar sarana rekreasi, tetapi juga olahraga kompetitif yang berkembang pesat di kalangan urban. Banyak dari mereka memandang bahwa kebijakan ini mendistorsi fungsi olahraga sebagai alat peningkatan kesehatan masyarakat, dan malah menyeretnya ke dalam kategori hiburan yang dipajaki seperti konser atau wahana bermain.
Implikasi Langsung terhadap Operasional Bisnis
Dari sisi bisnis, pemberlakuan pajak ini berarti adanya penambahan beban operasional yang tidak ringan. Selain tarif pajak 10 persen yang harus dipungut dan disetorkan, perusahaan juga dihadapkan pada kewajiban administrasi dan pelaporan pajak daerah yang lebih kompleks. Tidak sedikit pelaku usaha yang masih dalam tahap break even merasa keberatan karena harus menyesuaikan struktur harga, menyiapkan sistem pencatatan baru, dan mengalokasikan anggaran kepatuhan tambahan.
Ketidakpastian Regulasi Membuka Ruang Gugatan
Dalam konteks hukum, perdebatan mengenai klasifikasi padel ini justru membuka peluang untuk menguji keabsahan kebijakan pemerintah daerah. Apakah padel memang layak dimasukkan ke dalam kategori hiburan menurut definisi hukum? Atau adakah pelanggaran prinsip keadilan dalam pengenaan pajaknya?
Tuntutan Atas Kepastian dan Kesetaraan Hukum
Upaya hukum bukan semata-mata soal menolak kewajiban pajak, melainkan bagian dari memperjuangkan kepastian hukum dalam berusaha. Pelaku industri perlu tahu batasan antara jenis kegiatan yang wajib dipajaki sebagai hiburan dan yang dikecualikan karena bersifat edukatif atau kesehatan. Jika ketentuan seperti ini dibiarkan kabur, bukan tidak mungkin ke depan aktivitas olahraga lain pun akan mengalami hal serupa.
Pajak Padel: Celah Hukum yang Patut Diuji
Pemprov Jakarta menilai, segmen market olahraga ini adalah kalangan menengah ke atas, jadi pengenaan pajak tersebut bukanlah hal yang memberatkan.
Menurut UU No. 23 Tahun 2014 tentang Pemerintahan Daerah (jo. UU HKPD), pemerintah daerah memiliki otonomi luas untuk:
- Menetapkan objek pajak daerah baru (dalam kategori yang telah diberikan),
- Mengatur tarif, dasar pengenaan, dan tata cara pemungutan melalui Peraturan Daerah (Perda) dan Peraturan Gubernur (Pergub).
Berdasarkan Perda DKI No. 1 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah (implementasi UU HKPD) menetapkan PBJT dikenakan atas jasa hiburan, termasuk:
“pertunjukan, permainan, dan/atau tempat penyediaan permainan rekreasi dan olahraga yang bersifat komersial.”
Atas dasar inilah, tempat penyewaan lapangan padel untuk publik bisa dianggap sebagai “hiburan berbayar”, jika tidak ada pengecualian khusus dalam aturan teknis (misalnya Pergub).
Di sisi lain, pengenaan pajak hiburan terhadap padel tak hanya menimbulkan beban finansial bagi pelaku usaha, tetapi juga memunculkan persoalan mendasar dalam aspek legalitas klasifikasinya.
Ketika sebuah aktivitas olahraga secara sepihak dikategorikan sebagai hiburan tanpa tolak ukur yang jelas, maka terdapat ruang hukum yang bisa dipersoalkan melalui jalur konstitusional maupun administratif.
Olahraga atau Hiburan?
Bimo Prasetio, Partner BP Lawyers, mengungkapkan bahwa Pemprov Jakarta mempunyai kewenangan untuk menetapkan hal tersebut. Akan tetapi pelaku usaha dapat mengajukan pembatalan ke Mahkamah Agung.
Hal ini menjadi penting agar memberikan kepastian hukum bagi pelaku usaha. Mengenai definisi dan penentuan klasifikasi olahraga yang dapat dianggap sebagai hiburan perlu ada landasan yuridis jelas agar tidak timbul penyalahgunaan kewenangan oleh penguasa.
Menurut Bimo, Pemerintah Provinsi Jakarta memiliki kewenangan hukum untuk menetapkan olahraga padel sebagai hiburan yang dapat dikenai Pajak Barang dan Jasa Tertentu (PBJT), asalkan:
- Penetapan tersebut didasarkan pada Perda dan/atau Pergub, sesuai dengan UU HKPD.
- Penerapannya terbatas pada kegiatan padel komersial (recreational use), bukan kegiatan olahraga resmi.
Sehingga, Pemprov Jakarta bisa menetapkan tempat usaha padel komersial sebagai objek PBJT Hiburan, bukan padel sebagai cabang olahraga. Jadi, selama padel ditafsirkan sebagai “permainan rekreatif” dan ditetapkan dalam perda atau pergub, maka bisa dikenai PBJT Hiburan.
Akan tetapi, Bimo menilai kebijakan Pemerintah Daerah harus mempertimbangkan dampaknya terhadap ekosistem olahraga, agar tidak menghambat partisipasi publik. Lebih jauh, ia menyampaikan:
“Secara kewenangan memang ada. Namun jika kebijakan tersebut dinilai bertentangan dengan peraturan yang lebih tinggi, maka pelaku usaha dapat mengajukan keberatan dan audiensi kepada Pemprov Jakarta atau Judicial review ke Mahkamah Agung agar peraturan tersebut dianulir. Jangan sampai kebijakan ini kontraproduktif dengan semangat dalam UU Keolahragaan yang mendorong partisipasi publik dalam berolahraga,” papar lawyer yang hobi berolahraga basket ini.
Langkah Strategis yang Perlu Dipertimbangkan Pelaku Usaha
Tantangan dari situasi ini adalah, menyoal Padel sebagai Olahraga vs Hiburan. Apakah Padel adalah olahraga kompetitif seperti tenis, bukan sekadar permainan atau wahana hiburan seperti karaoke dan bioskop?
Hal ini jelas menimbulkan potensi konflik dengan kebijakan pembinaan olahraga, karena jika olahraga dikenakan pajak hiburan, itu bisa membebani pelaku olahraga, menghambat pertumbuhan komunitas, dan bertentangan dengan semangat UU Keolahragaan (UU No. 11 Tahun 2022).
Pelaku usaha padel perlu segera melakukan analisis mendalam terhadap potensi dampak pajak ini terhadap kelangsungan bisnis mereka. Bukan hanya dari sisi finansial, tetapi juga dari aspek kepatuhan hukum dan reputasi usaha.
Bagi perusahaan yang terdampak langsung, pendekatan hukum yang cermat dapat menjadi langkah strategis untuk memastikan posisi bisnis mereka tidak dikorbankan oleh kebijakan yang belum tentu proporsional.
“Pasti pemerintah gak mau juga kalau kebijakan ini malah mengundang branding negatif apalagi sampe keluar statement (red. pernyataan) mau sehat aja dipajakin,” ujar Bimo.
Melangkah dengan Kepastian, Bertindak dengan Strategi
Menghadapi kebijakan baru seperti pajak hiburan terhadap padel, penting bagi perusahaan untuk tidak sekadar bereaksi spontan. Dengan pendampingan hukum yang tepat dan pemahaman yang mendalam terhadap regulasi fiskal, perusahaan dapat melangkah dengan strategi, bukan sekadar keberatan emosional.
Dalam situasi seperti ini, kolaborasi dengan tim hukum yang memahami dinamika perpajakan daerah, proses litigasi, dan risiko bisnis akan sangat menentukan arah dan keberhasilan langkah yang diambil. Kepastian hukum adalah pondasi utama bagi pertumbuhan industri, dan memperjuangkannya adalah hak setiap pelaku usaha.
Sumber gambar: Freepik
(RED)




