





































Pengintegrasian NPWP pada NIK serta Sanksi dalam Perpajakan, Apa Kata Dukcapil?
“Pengintegrasian NIK dengan NPWP maka mewajibkan semua penduduk menjadi wajib pajak, namun tidak semua harus membayar pajak.”
Disahkannya Rancangan Undang-Undang Harmonisasi Peraturan Perpajakan menjadi Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP)membawa berbagai ketentuan baru untuk wajib pajak. Salah satu poin penting yang menjadi diskursus adalah terintegrasinya NIK dengan NPWP dan juga ketentuan perubahan atas sanksi dan upaya hukum yang dapat dilakukan wajib pajak.
Dalam UU HPP, pemerintah telah komitmen untuk mengintegrasikan NIK sebagai NPWP. Mengapa demikian? Dirjen Dukcapil Kemendagri, Zudan Arif Fakrulloh mengatakan pengintegrasian ini dikarenakan Indonesia telah komitmen mewujudkan era single identity number.
“Kita menuju era single identity number, kedepan cukup NIK yang digunakan untuk berbagai hal di Indonesia. Jadi kedepannya nomor BPJS, nomor NIK, itu gak perlu lagi, tinggal ngikutin nomor NPWP diintegrasikan kepada NIK.” ucap Zudah Afri pada CNBC.
Lalu, apakah dengan diintegrasikannya NIK dengan NPWP mewajibkan segala penduduk membayar pajak? Zudan Arif Fakrulloh mengatakan dengan diintegrasikannya NIK dengan NPWP maka bisa dikatakan semuanya menjadi wajib pajak, namun tidak semua wajib harus membayar pajak. Hal ini harus melihat terlebih dahulu ketentuan penghasilan tidak kena pajak yang diatur oleh undang-undang HPP. Kedepannya, diharapkan pemerintah juga akan mewujudkan pengintegrasian NIK untuk seluruh sektor pelayanan publik.
Baca juga: pengaturan penghasilan tidak kena pajak pada https://kliklegal.com/telah-disahkan-dpr-begini-sederet-poin-penting-uu-harmonisasi-peraturan-pajak/
Terkait dengan sanksi, ada beberapa ketentuan sanksi dalam UU HPP.
Pertama, sanksi pemeriksaan dan wajib pajak tidak menyampaikan Surat Pemberitahuan Tahunan (SPT) yakni, PPh kurang dibayar akan dikenakan bunga per bulan sesuai dengan bunga yang berlaku di pasar sehingga tidak menjadi denda yang sangat tinggi, atau bunga per bulan sebesar suku bunga acuan ditambah uplift factor atau denda tambahan 20% dengan maksimal 24 bulan. Sementara pada UU Ketentuan Umum dan Tata Cara Perpajakan (KUP) dikenakan sanksi 50%.
Untuk PPh kurang dipotong dikenakan bunga per bulan sesuai dengan bunga yang berlaku di pasar sehingga tidak menjadi denda yang sangat tinggi, atau bunga per bulan sebesar suku bunga acuan ditambah uplift factor atau denda tambahan 20% dengan maksimal 24 bulan. Sementara pada UU KUP dikenakan sanksi 100%.
Untuk PPh dipotong tetapi tidak disetor, sebelumnya dalam UU KUP dikenakan denda 100% dan dalam UU HPP dikenakan 75%. Sementara untuk PPN dan PPnBM kurang bayar juga sebelumnya dalam UU KUP dikenakan denda 100% dan dalam UU HPP diturunkan 75%.
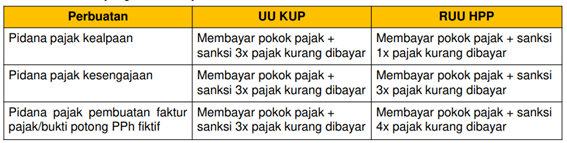
Selanjutnya, mengenai UU HPP juga mengubah ketentuan mengenai penegakan hukum pidana pajak dengan mengedepankan pemulihan kerugian pendapatan negara. Adapun ketentuan yang diubah adalah terkait pidana pajak kealpaan dan pidana pajak pembuatan faktur pajak/bukti potong PPh fiktif. Pemerintah telah mengurangi pengenaan sanksi pidana atas dasar kealpaan dan memperberat pengenaan sanksi pidana dengan pembuatan faktur pajak/bukti potong PPh fiktif. Adapun ketentuan ini tercermin dalam bagan berikut:
“Dari sudut tujuan penyusunan RUU HPP berupa peningkatan kepatuhan sukarela atau voluntary compliance, saya melihat kebijakan pengenaan sanksi di UU HPP sudah memadai karena tidak memberatkan wajib pajak,” kata Prianto kepada Kontan.co.id, Minggu (10/10).
Sehingga, dengan demikian, Prianto berharap pengenaan sanksi yang lebih ringan dapat meningkatkan kepatuhan sukarela. Hal ini semata-mata untuk meningkatkan tax awareness dan voluntary cooperation bagi wajib pajak. Sementara itu, Sri Mulyani sempat mengatakan dalam pers virtual yang diadakan tanggal 10 Oktober 2021, bahwa Dalam peraturan ini memang akan memberikan gambaran mengenai sanksi yang relatif lebih rendah, tapi tetap memberikan pencegahan terhadap berbagai upaya untuk penghindaran pajak.
AN




