





































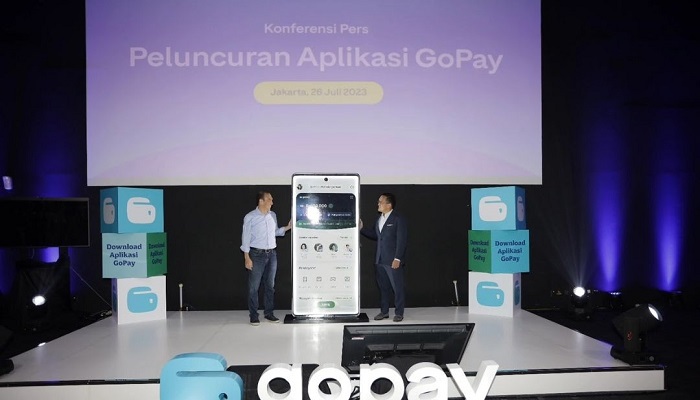
GoPay Resmi Punya Aplikasi Sendiri, Ini Alasannya!
“Unit bisnis PT GoTo Gojek Tokopedia Tbk (GoTo), GoTo Financial, hari ini telah resmi meluncurkan aplikasi GoPay secara nasional. Oleh karena itu, per hari ini GoPay resmi memiliki aplikasi sendiri di luar super app Gojek dan Tokopedia.”
Layanan GoPay tetap akan digunakan dan terus dikembangkan di aplikasi Gojek dan Tokopedia. CEO GoTo, Patrick Walujo mengatakan bahwa GoPay adalah dompet digital yang bisa merambah masyarakat yang lebih luas, terutama bagi yang belum menjadi pengguna layanan GoTo.
“GoPay adalah digital wallet karya anak bangsa dan terbesar di Indonesia, yang merupakan bagian utama dari strategi GoTo untuk memberikan layanan keuangan terpadu dan bagian dari inklusi keuangan,” ujar Patrick dalam melansir dari kumparan.com (26/7/2023).
Aplikasi ini sudah bisa diunduh melalui platform toko aplikasi Android maupun IOS. Selain itu, aplikasi GoPay juga dapat digunakan di seluruh kota di Indonesia. Meskipun kini GoPay memiliki aplikasi yang berdiri sendiri, namun layanan GoPay tetap dapat digunakujuanan dan terus dikembangkan di aplikasi Gojek dan Tokopedia.
Baca Juga: Spin Off dari GOTO, GoPay Akan Jadi Perusahaan Sendiri?
Tujuan Diluncurkan Aplikasi GoPay
Dilansir dari cnbcindonesia.com (26/7/2023), Presiden Unit Bisnis Financial Teknologi GoTo, Hans Patuwo menyampaikan bahwa peluncuran aplikasi GoPay menjadi salah satu titik pencapaian terpenting bagi GoTo Financial.
“Aplikasi ini kami hadirkan untuk memberikan akses layanan keuangan yang mudah dan relevan bagi seluruh lapisan masyarakat, termasuk mereka yang saat ini belum menggunakan Gojek maupun Tokopedia,” jelas Hans.
Hans mengaku bahwa pihaknya sudah mempersiapkan setiap aspek agar aplikasi GoPay benar-benar bisa menjangkau semua, mulai dari ukuran ringan kurang dari 23 MB di Android hingga desain yang ringkas.
Hal ini akan berdampak positif pada aplikasi yang mudah dipahami dan memberikan user experience terbaik bagi pengguna. Menurutnya, ukuran ringan dan desain ringkas ini dihadirkan berdasarkan riset mendalam dan juga masukan dari para pengguna.
Baca Juga: GoPay Hingga OVO Bisa Dimohonkan Pailit oleh BI, Simak Ketentuannya!
Sementara itu, melansir dari kumparan.com (26/7/2023), Hans menegaskan bahwa GoPay tidak akan menjadi bank digital. Meski begitu, dirinya tak menutup kemungkinan GoPay akan berkolaborasi untuk bank lain.
“Saya pikir sudah jelas, kami bukan bank. Kami akan tetap menjadi fintech, dan kami berkolaborasi terutama bersama Bank Jago dan bank lainnya,” tegas Hans.
Hans berharap GoPay dapat bekerja sama dengan seluruh lembaga maupun institusi. Pada dasarnya, GoTo Group sifatnya terbuka, sehingga grup ini tetap berkolaborasi dan menjalin mitra (partnership) sebanyak mungkin.
“Saya rasa filosofi ini tidak akan berubah, dan maju ke depan kita tetap partner dengan para merchant dan para brand, termasuk institusi finansial seperti perbankan,” papar Hans.
Aplikasi GoPay saat ini juga dilengkapi dengan beragam fitur, di antaranya gratis transfer instan ke mana saja hingga seratus kali per bulan, pembelian pulsa dan paket data dengan harga spesial, serta fitur laporan pengeluaran dan keamanan.
Baca Juga: Mulai Juli Bayar MRT Tak Bisa Lagi Pakai GoPay Cs, Ada Apa?
Dasar Hukum terkait Fintech dan E-wallet
Bank Indonesia (BI) memiliki kewenangan untuk mengatur sistem pembayaran, termasuk mengeluarkan peraturan dan kebijakan pembayaran melalui e-wallet.
E-wallet atau dompet elektronik diatur melalui Peraturan Bank Indonesia Nomor 18/40/PBI 2016 tentang Penyelenggaraan Pemrosesan Transaksi Pembayaran (PBI No.18/2016), yang sudah dicabut oleh Peraturan Bank Indonesia Nomor 20/6/PBI/2018 tentang Uang Elektronik (PBI No.20/2018).
Berdasarkan Pasal 1 angka 7 PBI No.18/2016, dompet elektronik adalah layanan elektronik untuk menyimpan data instrumen pembayaran antara lain alat pembayaran dengan menggunakan kartu dan/atau uang elektronik, yang dapat juga menampung dana, untuk melakukan pembayaran.
Kemudian, berdasarkan Pasal 5 ayat (2) dan (3) PBI No.20/2018, penyelenggara dompet elektronik merupakan bagian dari Penyelenggara Jasa Sistem Pembayaran. Dalam hal ini, penyelenggara dompet elektronik dimasukkan dalam kelompok penyelenggara front end.
Baca Juga: Fintech Kerap Akuisisi Multifinance, Begini Penjelasan OJK dan Aturannya!
Lebih lanjut, dompet elektronik dapat dilaksanakan oleh Bank dan Lembaga Selain Bank yang telah memperoleh izin sebagai penerbit uang elektronik. Izin tersebut wajib didapatkan dari BI.
Ditambah lagi, pihak penyelenggara harus memenuhi persyaratan umum dan persyaratan aspek kelayakan. Hal ini sebagaimana diatur dalam Pasal 4 ayat (1) dan (3) PBI No.20/2018.
Selain regulasi sebagaimana disebutkan di atas, BI juga mengeluarkan aturan-aturan lain, yaitu:
- Peraturan Bank Indonesia Nomor 20/6/PBI/2018 tentang Uang Elektronik;
- Peraturan Bank Indonesia Nomor 23/6/PBI/2021 tentang Penyedia Jasa Keuangan; dan
- Peraturan Bank Indonesia Nomor 22/20/PBI/2020 tentang Perlindungan Konsumen Bank Indonesia.
AP




, GoTo Financial, hari ini telah resmi meluncurkan aplikasi GoPay secara nasional.)