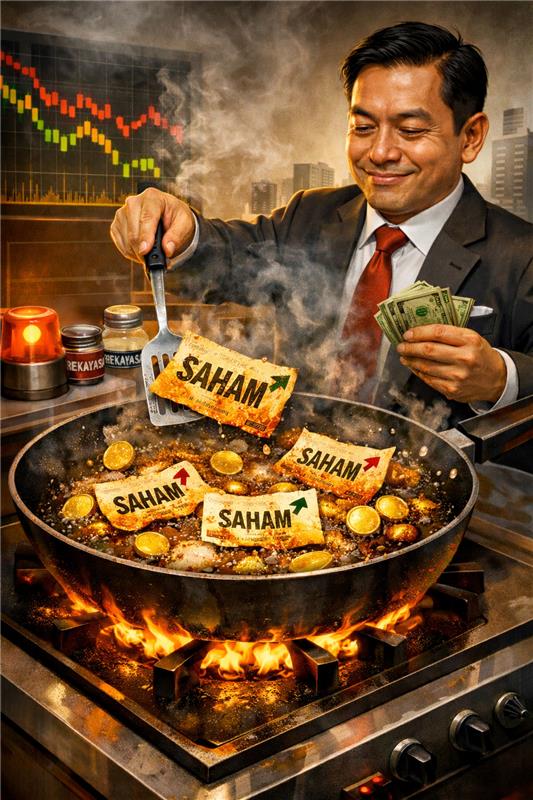
Saham gorengan bukan sekadar manipulasi, tapi kegagalan tata kelola.
Pasar modal selalu dibangun di atas satu fondasi utama: kepercayaan. Kepercayaan investor terhadap informasi emiten, kepercayaan terhadap mekanisme pembentukan harga, dan kepercayaan bahwa regulator mampu menjaga permainan tetap adil. Ketika praktik saham gorengan, mulai dari IPO yang diduga tidak layak hingga manipulasi harga, masuk ke ranah pidana dan ditangani aparat penegak hukum, pesan yang muncul jelas: persoalan ini tidak lagi sekadar isu administratif, melainkan risiko hukum serius yang menyentuh jantung tata kelola korporasi.
Langkah Bareskrim Polri yang memeriksa dan menetapkan tersangka dalam sejumlah perkara saham gorengan menandai fase baru penegakan hukum pasar modal. Isu ini bukan hanya soal siapa yang salah, namun bagaimana konstruksi hukum dibangun, siapa saja subjek hukum yang berpotensi bertanggung jawab, serta apa implikasinya bagi ekosistem bisnis dan investasi.
Memetakan Pola Kasus: Dari IPO Bermasalah hingga Manipulasi Pasar
Rangkaian kasus yang disorot publik memperlihatkan pola yang relatif serupa. Pertama, IPO yang dipertanyakan kelayakannya, baik dari sisi aset, model bisnis, maupun keterbukaan informasi. Kedua, pergerakan harga saham yang tidak wajar pasca pencatatan, sering kali diiringi volume transaksi tinggi dalam waktu singkat. Ketiga, keterlibatan pihak-pihak tertentu, baik individu maupun institusi, yang diduga mengendalikan transaksi untuk menciptakan permintaan semu (artificial demand).
Baca juga: Dari ‘Hey Google’ Beralih ke Gugatan Massal
Pola ini penting karena menentukan rezim hukum yang digunakan. Jika sekadar pelanggaran keterbukaan atau tata cara pencatatan, maka wilayahnya administratif dan pengawasan oleh Otoritas Jasa Keuangan dan Bursa Efek Indonesia. Namun ketika terdapat niat, rekayasa, dan dampak kerugian investor secara luas, pintu pidana pasar modal terbuka.
UU Pasar Modal: Garis Batas Administratif dan Pidana
Undang-Undang Nomor 8 Tahun 1995 tentang Pasar Modal secara tegas mengatur larangan manipulasi pasar, penyampaian informasi menyesatkan, dan perdagangan berbasis informasi orang dalam. Dari perspektif litigasi korporasi, setidaknya ada tiga klaster norma yang relevan.
Pertama, larangan manipulasi pasar. Praktik yang menciptakan gambaran semu mengenai permintaan atau penawaran, misalnya melalui transaksi terkoordinasi antar pihak afiliasi, berpotensi memenuhi unsur pidana. Dalam banyak kasus saham gorengan, dugaan manipulasi bukan terjadi karena satu transaksi tunggal, melainkan rangkaian transaksi terstruktur. Ini yang membuatnya kompleks sekaligus berbahaya bagi korporasi, karena pembuktiannya tidak berdiri sendiri.
Kedua, keterbukaan informasi dan pernyataan menyesatkan. IPO pada dasarnya adalah janji kepada publik. Ketika prospektus memuat informasi yang tidak mencerminkan kondisi riil perusahaan, risiko hukumnya tidak berhenti pada sanksi administratif. Dari sudut pandang lawyer, inilah titik rawannya. Ada perbedaan tipis antara optimisme bisnis yang sah dan misrepresentasi fakta material.
Ketiga, penyalahgunaan informasi orang dalam. Dalam struktur korporasi modern, informasi strategis sering kali hanya dikuasai segelintir orang. Jika informasi tersebut digunakan untuk mengatur transaksi demi keuntungan pihak tertentu, maka tanggung jawab pidana dapat melekat secara personal, tidak hanya pada badan hukum.
Perspektif UUPT: Tanggung Jawab Direksi, Komisaris, dan Pengendali
Di luar UU Pasar Modal, Undang-Undang Perseroan Terbatas (UUPT) memberi kerangka penting untuk menilai tanggung jawab organ perseroan. Dalam banyak kasus saham gorengan sering kali berkaitan erat dengan fungsi fiduciary duty direksi dan komisaris.
Direksi bertanggung jawab menjalankan perusahaan dengan itikad baik dan penuh kehati-hatian. Jika IPO dilakukan dengan data yang tidak akurat atau direkayasa, pertanyaan hukumnya bukan hanya “apakah emiten melanggar aturan bursa?”, tetapi juga “apakah direksi telah melanggar fiduciary duty?”. Dalam konteks litigasi, pelanggaran fiduciary duty dapat membuka pintu gugatan perdata oleh pemegang saham.
Komisaris pun tidak imun. Kegagalan menjalankan fungsi pengawasan, terutama dalam proses strategis seperti IPO, dapat dimaknai sebagai kelalaian. Di sinilah corporate lawyer biasanya menilai risiko piercing the corporate veil, terutama bila terbukti ada pengendali yang menggunakan perseroan sebagai alat manipulasi.
Underwriter dan Profesi Penunjang: Risiko Hukum yang Sering Diremehkan
Satu aspek krusial dalam kasus IPO bermasalah adalah peran penjamin emisi dan profesi penunjang pasar modal. Dalam praktik, underwriter memiliki kewajiban due diligence untuk memastikan informasi emiten layak dan benar. Ketika IPO bermasalah berujung pidana, sorotan tidak berhenti pada emiten.
Pertanyaannya sederhana namun tajam: apakah due diligence dilakukan secara substansial atau sekadar formalitas? Jika terbukti lalai atau bahkan terlibat aktif dalam rekayasa, risiko hukum bagi penjamin emisi tidak hanya administratif, tetapi juga pidana dan perdata. Ini menciptakan preseden penting bagi industri jasa keuangan.
Masuknya Aparat Penegak Hukum: Sinergi atau Tumpang Tindih?
Langkah Bareskrim memunculkan perdebatan klasik: sampai sejauh mana aparat penegak hukum dapat masuk ke wilayah pasar modal yang selama ini diawasi regulator teknis? Jawabannya bergantung pada unsur pidana.
Pasar modal memang memiliki mekanisme pengawasan sendiri. Namun ketika terdapat indikasi penipuan, manipulasi terstruktur, dan kerugian publik yang luas, pendekatan pidana menjadi relevan. Tantangannya adalah memastikan tidak terjadi kriminalisasi kebijakan bisnis yang sah atau kesalahan administratif yang seharusnya diselesaikan regulator.
Di sinilah kualitas penyidikan diuji. Penyidik harus memahami mekanisme pasar modal secara mendalam agar batas antara business judgment rule dan perbuatan melawan hukum tetap terjaga.
Implikasi bagi Dunia Usaha dan Investor
Bagi emiten dan pelaku pasar, rangkaian kasus ini membawa pesan keras: kepatuhan bukan pilihan, melainkan kebutuhan strategis. Risiko hukum tidak lagi berhenti pada denda administratif, tetapi bisa menjalar ke pidana, penyitaan aset, hingga gugatan investor.
Bagi investor, langkah penegakan hukum memberi harapan pemulihan kepercayaan. Namun bagi corporate lawyer, stabilitas pasar tetap harus dijaga. Penegakan hukum yang agresif tanpa kejelasan standar dapat menciptakan chilling effect bagi IPO dan pendanaan publik.
Pelajaran Strategis bagi Korporasi
Kasus saham gorengan yang ditangani Bareskrim Polri menunjukkan bahwa pasar modal Indonesia sedang berada di titik refleksi. Pelajaran utamanya bukan hanya soal kepatuhan hukum, tetapi penguatan tata kelola korporasi sejak hulu.
IPO bukan sekadar strategi pendanaan, melainkan kontrak kepercayaan dengan publik. Ketika kontrak itu dilanggar, konsekuensinya tidak lagi bisa dinegosiasikan secara administratif. Namun beralih menjadi persoalan pidana dan reputasi yang mahal.
Ke depan, korporasi, profesi penunjang, dan regulator perlu membangun satu kesadaran bersama: pasar modal yang sehat hanya lahir dari transparansi, kehati-hatian, dan integritas. Tanpa itu, saham gorengan akan terus muncul dan penegakan hukum akan selalu datang belakangan, dengan biaya yang jauh lebih besar.
Bimo Prasetio, Pengacara Bisnis dan Investasi
Partner pada kantor hukum BP Lawyers Counselors at Law