





































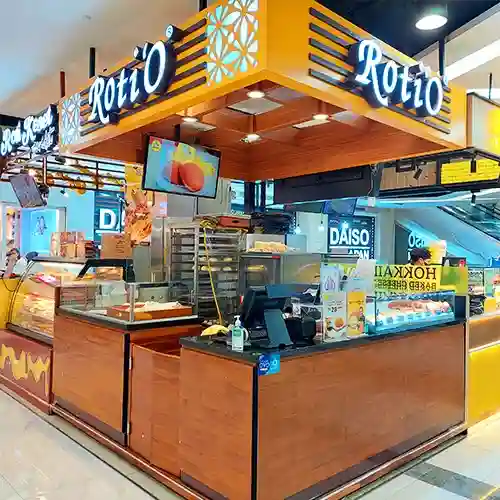
Polemik pembayaran tunai di Roti’O membuka diskusi penting soal batas efisiensi bisnis dan hak konsumen. Di tengah dorongan cashless, hukum tetap mewajibkan penerimaan rupiah tunai. Kebijakan perusahaan perlu dirancang inklusif dan dikaji hukum agar terhindar dari risiko sanksi dan reputasi.
Kasus penolakan pembayaran tunai oleh salah satu gerai Roti’O yang viral belakangan ini mengingatkan kita pada betapa pentingnya memahami dan mematuhi regulasi hukum yang berlaku di Indonesia. Bank Indonesia menegaskan bahwa rupiah, baik dalam bentuk uang kertas maupun logam, tetap harus diterima di setiap transaksi, meskipun banyak toko yang menggalakkan pembayaran digital seperti QRIS.
Kasus ini menunjukkan bagaimana kebijakan internal perusahaan yang tidak mematuhi hukum dapat memicu sengketa hukum yang merugikan kedua belah pihak. Penting bagi pelaku usaha untuk mengetahui bahwa meskipun sistem pembayaran non-tunai semakin populer, uang tunai tetap menjadi alat pembayaran yang sah di Indonesia.
Jika kebijakan perusahaan tidak memperhitungkan aspek ini dengan baik, potensi masalah hukum tidak dapat dihindari. Oleh karena itu, perusahaan perlu memastikan bahwa kebijakan pembayaran yang diterapkan selaras dengan hukum yang ada, agar terhindar dari konsekuensi yang bisa berakibat serius.
Konsekuensi Hukum
Dilansir dari instagram Kompas, Undang-Undang No. 7 Tahun 2011 tentang Mata Uang menyatakan bahwa setiap orang dilarang menolak pembayaran menggunakan rupiah dalam bentuk fisik, kecuali ada keraguan terhadap keaslian uang tersebut. Oleh karena itu, pedagang yang menolak pembayaran tunai dapat dikenakan sanksi pidana, baik berupa denda hingga Rp 200 juta atau kurungan hingga satu tahun.
Kebijakan perusahaan yang mengharuskan pembayaran non-tunai saja, tanpa memberikan pilihan tunai, berpotensi melanggar hukum dan bisa berujung pada sanksi yang merugikan.
Hal ini tidak hanya menjadi masalah bagi pedagang, tetapi juga menciptakan ketidaknyamanan bagi konsumen, terutama bagi mereka yang tidak familiar dengan pembayaran digital. Terlebih lagi, kelompok masyarakat tertentu, seperti lansia dan mereka yang tinggal di daerah terpencil dengan akses internet terbatas, bisa menjadi korban dari kebijakan yang tidak inklusif. Kebijakan ini dapat berpotensi dinilai diskriminatif oleh masyarakat.
Sebagai langkah preventif, perusahaan harus selalu mendiskusikan kebijakan semacam ini dengan penasihat hukum untuk menghindari masalah hukum di masa depan.
Perhitungan Matang Kebijakan Perusahaan
Berbagai penelitian menunjukkan bahwa perusahaan yang secara proaktif melakukan konsultasi hukum sebelum menetapkan kebijakan internal, terutama yang menyangkut layanan dan transaksi, memiliki kemungkinan lebih kecil untuk terjebak dalam masalah hukum.
Legal risk management menekankan pentingnya peran penasihat hukum untuk melakukan pengecekan dan memberikan rekomendasi atas kebijakan yang ada. Dengan begitu, perusahaan tidak hanya menjaga reputasi, tetapi juga meminimalisir risiko hukum yang bisa saja terjadi di masa depan.
Oleh karena itu, melibatkan konsultan hukum dalam setiap tahap penyusunan kebijakan perusahaan adalah langkah bijak yang harus diterapkan, terutama dalam industri yang bergantung pada transaksi dan layanan publik.
Risiko Reputasi
Menurut Bimo Prasetio, Partner dari kantor BP Lawyers, yang juga seorang entrepreneur, penggunaan QRIS oleh pelaku usaha, termasuk oleh Roti’O, tidak melanggar hukum karena tetap merupakan transaksi dalam Rupiah melalui kanal nontunai yang sah.
“Dari sudut pandang bisnis, kebijakan cashless juga rasional untuk mengurangi risiko fraud, meningkatkan akurasi kas, dan mengefisienkan operasional karyawan, sekaligus membuka ruang promo dan loyalti pelanggan berbasis digital,” paparnya.
Namun, Bimo menilai penerapan kebijakan ini harus konsumen-friendly agar tidak menyulitkan masyarakat yang belum siap bertransaksi digital. Solusi seperti model hybrid (menerima tunai dan QRIS), pendampingan di gerai, atau alternatif pembayaran akan menjaga inklusivitas sekaligus kepatuhan hukum. Dalam konteks itu, langkah Roti’O menjelaskan tujuan kemudahan dan promo bagi konsumen adalah positif dan simpatik, tinggal diperkuat dengan mekanisme yang lebih inklusif.
Lebih jauh, Bimo melihat isu yang dihadapi lebih soal risiko reputasi terhadap brand Roti’O sendiri di benak masyarakat. Kejadian seperti ini dapat menyerang reputasi dan jangan sampai dinilai sebagai brand yang diskriminatif atau tidak memberikan kemudahan bagi pelanggannya.
Walaupun brand lain melakukan hal yang sama, tetapi ketika kasus yang mencuat dialami oleh Roti’O, maka risiko terhadap reputasi brand yang dihadapi oleh Roti’O, bukan brand lain.
Titik Temu Efisiensi Bisnis dan Kepatuhan Hukum
Polemik pembayaran tunai di Roti’O menjadi pengingat bahwa efisiensi bisnis tidak boleh berjalan sendiri tanpa mempertimbangkan aspek hukum dan hak konsumen. Di tengah dorongan digitalisasi, uang tunai tetap diakui sebagai alat pembayaran sah yang wajib diterima, sehingga kebijakan internal perusahaan harus dirancang secara hati-hati.
Konsultasi hukum sejak awal menjadi langkah penting untuk mencegah pelanggaran, sekaligus melindungi reputasi usaha. Pada akhirnya, pendekatan yang inklusif (seperti skema pembayaran hybrid) bukan hanya solusi hukum, tetapi juga strategi bisnis berkelanjutan yang menjaga kepercayaan publik dan citra merek di mata masyarakat.
(RED)




