





































Wow, Pawang Hujan Juga Kena Pajak
“Staf Khusus Menteri Keuangan Yustinus Prastowo tegaskan pawang hujan masuk sebagai terutang pajak.”
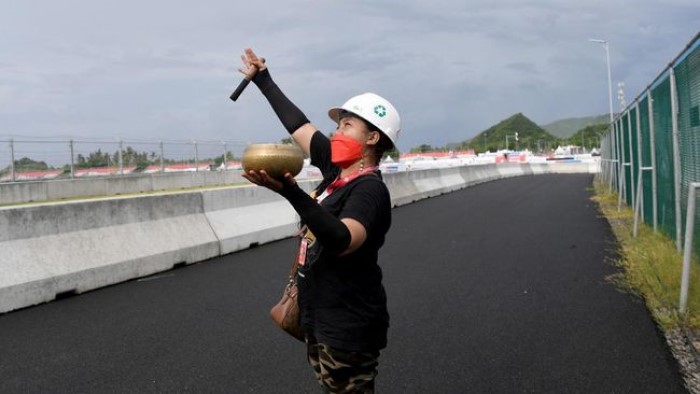
Rara Istiati Wulandari sempat menjadi sorotan di kancah nasional maupun Internasional karena menjadi pawang hujan Mandalika saat pergelaran MotoGP 2022 di Mandalika. Lombok beberapa hari lalu. Rara diminta pihak Mandalika Grand Prix Association (MGPA) untuk memastikan tidak turun hujan selama acara berlangsung.
Dikutip dari CNN Indonesia Rara menjelaskan bahwa ia dibayar Rp5 juta per hari dan berdasarkan berita yang beredar, Rara disewa selama 21 hari. Sehingga jika dihitung maka Rara mendapatkan bayaran sebesar Rp105 juta.
Merespon hal tersebut Staf Khusus Menteri Keuangan, Yustinus Prastowo mengatakan bahwa pawang hujan masuk sebagai terutang pajak. Hal tersebut berarti pihak pemberi kerja wajib memotong pajak penghasilan (PPh) sebagaimana diatur dalam ketentuan UU No. 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
“Jasa pawang hujan hujan terutang pajak? Jelas dong. Pihak pemberi kerja wajib memotong PPh Pasal 21 dan sang pawang melaporkan perhitungan penghasilan di SPT Tahunan,” dikutip dari akun twitter @prastow (23/3).
Yustinus juga menambahkan bahwa pemberi kerja wajib memotong PPh Pasal 21 adalah pemberi kerja wajib pajak (WP) badan atau WP orang pribadi (OP) yang menurut UU No. 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan wajib menjadi pemotong.
Mekanisme PPh menurut UU No. 7 Tahun 2021
Ketentuan Pasal 3 angka 1 UU No. 7 Tahun 2021 yang mengubah ketentuan Pasal 4 UU No. 36 Tahun 2008 dimana yang menjadi objek pajak adalah penghasilan berupa setiap tambahan kemampuan ekonomis yang diterima atau diperoleh wajib pajak, baik yang berasal dari Indonesia maupun dari luar Indonesia, yang dapat dipakai untuk konsumsi atau untuk menambah kekayaan wajib pajak yang bersangkutan.
Ketentuan Pasal 3 angka 3 UU No. 7 Tahun 2021 yang mengubah ketentuan Pasal 7 ayat (1) huruf d UU No. 36 Tahun 2008 pada intinya bahwa penghasilan tidak kena pajak per tahun jika perbualan gaji sebesar Rp4,5 juta.
Sedangkan dalam ketentuan 3 angka 7 UU No. 7 Tahun 2021 yang mengubah ketentuan Pasal 17 ayat (1) UU No. 36 Tahun 2008 diklasifikasikan besar pajak atas penghasilan pertahun antara lain:
- Sampai Rp60 juta tarif pajak 5%
- Diatas Rp60 juta sampai Rp250 juta tarif pajak 15%
- Diatas Rp250 juta sampai Rp500 juta tarif pajak 25%
- Diatas Rp500 juta sampai Rp 5 miliar tarif pajak 30%
- Diatas Rp5 miliar tarif pajak 35%
Dari uraian tersebut jika penghasilan Rara tersebut Rp105 juta dalam 20 hari maka kemungkinan tarif pajak Rara adalah 15% dari penghasilan tahunan.
VWS




