Artikel ini ditulis oleh Nikolaus Baptista Ruma dari Fakultas Hukum Universitas Gadjah Mada. Artikel ditulis untuk ALSA Indonesia Law Journal, terbitan berkala ilmiah yang diterbitkan oleh Asian Law Students’ Association National Chapter Indonesia yang bertema Hukum Siber.
Publikasi artikel pada rubrik “KLIKALSA” sebagai wujud kerja sama KlikLegal dengan National Board ALSA Indonesia (Periode 2018-2019). Artikel ini merupakan pendapat pribadi penulis, dan tidak mewakili pandangan redaksi KlikLegal.
A. Pendahuluan
1. Latar Belakang
“Het recht hink achter de feiten aan. Hukum selalu tertinggal dibanding suatu peristiwa.” Adagium hukum tersebut nampaknya sungguh menggambarkan dengan jelas fenomena yang kini sedang terjadi, dimana hukum sebagai perangkat kaidah-kaidah dan asas-asas yang mengatur kehidupan manusia dalam masyarakat, [i] seringkali tertinggal dengan dinamisnya perubahan sosial yang terjadi di masyarakat. Fenomena ini berangkat dari adanya teori bahwa keadaan sosial di masyarakat selalu bergerak berkembang mengikuti naluri manusia yang selalu berusaha menuju ke arah kesejahteraan. [ii]
Dewasa ini, dunia tengah mengalami perubahan yang signifikan. Meningkatnya proses transformasi industri menuju berbasis cyber physical system atau yang dikenal dengan Revolusi Industri 4.0, [iii] telah merubah berbagai wajah industri di masyarakat dari yang berbentuk kegiatan fisik (konvensional) menjadi industri berbasis digital, tak terkecuali dalam sektor industri keuangan.
Industri keuangan digital yang seringkali disebut sebagai Financial Techonology (Fintech) merupakan dampak dari adanya inovasi teknologi dalam sektor keuangan. Perkembangan industri keuangan digital merubah pola kebiasaan masyarakat dalam melakukan suatu transaksi, dimana transaksi tradisional yang umumnya dilakukan secara konvensional berubah menjadi berbentuk digital.
Sebagai contoh, Statistik Financial Techonology Lending pada periode Mei 2019 menunjukkan akumulasi transaksi sejumlah Rp. 41.038.865.255.579 dengan akumulasi rekening para pihak, baik lender maupun borrower sebanyak 9.230.687. [iv] Statistik tersebut menandakan besarnya minat masyarakat untuk melakukan kegiatan di sektor jasa keuangan digital.
Revolusi Industri 4.0 yang tengah mengubah wajah peradaban manusia tentu menghadirkan tantangan-tantangan baru sebagai akibat dari pesatnya perkembangan teknologi. Meningkatnya transaksi digital membawa dampak pada perkembangan pemberkasan dokumen dan tanda tangan. Sebagai salah satu dari perkembangan teknologi, utamanya di sektor jasa keuangan digital muncul terobosan baru untuk mempermudah transaksi bisnis, yakni tanda tangan elektronik (digital signature).
Digital Signature pertama kali digagas oleh Diffie dan Hellaman dalam karya ilmiah yang berjudul “New Direction in Cryptography”, dimana mereka mengusulkan agar setiap pengguna transkasi elektronik menggunakan suatu publik key yang digunakan untuk memvalidasi tanda tangan pengguna transaksi elektronik dan juga merahasiakan secret key yang digunakan untuk membuat suatu tanda tangan. [v]
Terdapat perbedaan terminologi antara Indonesia dan beberapa negara dalam menyikapi tanda tangan elektronik ini, dimana beberapa negara menggunakan terminologi digital signature sementara Indonesia menggunakan terminologi tanda tangan elektronik.
Dalam keseharian, sebagian orang memiliki persepsi yang salah mengenai tanda tangan elektronik. Mereka menganggap, tanda tangan elektronik adalah tanda tangan basah dalam secarik kertas, yang kemudian dipindai dan disimpan sebagai sebuah file digital. Akan tetapi, pengertian yang sebenarnya dari tanda tangan digital bukanlah seperti itu. Tanda tangan digital adalah sebuah fungsi matematis yang dikembangkan dengan menggunakan asymmetric crypthography yang bertujuan untuk melindungi pengiriman informasi kepada pihak tertentu. Pengembahan tanda tangan yang menggunakan asymmetric cryptography dikarenakan tingginya kebutuhan masyarakat akan perlindungan transaksi elektronik dan identitas elektronik, menyebabkan kebutuhan terhadap tanda tangan elektronik menjadi semakin penting.
Proses pengiriman informasi dalam kriptografi berawal dari metode enkripsi dengan memakai sebuah kunci. Hasil dari ekripsi yang berbentuk chipertext dikirmkan sesuai dengan alamat tujuan dan oleh penerimanya, chipertext tersebut dibuka dengan menggunakan kunci tertentu. [vi]
Berbicara mengenai kriptologi tanda tangan elektronik, sejatinya ada dua metode untuk melakukan enkripsi, yaitu kriptografi simetris dan asimetris. Seiring berjalannya waktu, kriptografi simetris mulai ditinggalkan karena tingkat keamanannya yang rendah. Sementara kriptografi asimetris kemudian dijadikan cikal bakal tanda tangan elektronik yang kini telah banyak digunakan yang mengandalkan dua jenis kunci, yakni publik dan privat.
Mengenai terminologi dari tanda tangan elektronik, Undang-Undang Nomor 11 Tahun 2008 tentang Informasi dan Transaksi Elektronik telah memberikan pengertian dari tanda tangan elektronik, yakni “Tanda tangan yang terdiri atas informasi elektronik yang dilekatkan, terasosiasi atau terkait dengan Informasi Eletronik lainnya yang digunakan sebagai alat verifikasi dan autentifikasi.” [vii] Kata kunci dari rumusan pasal di atas adalah verifikasi dan autentifikasi, dimana kedua hal tersebut wajib dipastikan oleh pihak yang membubuhkan tanda tangan sebelum menyepakati ketentuan tersebut. Tanda tangan elektronik sendiri merupakan sebuah tanda tangan yang berbasiskan aspek integritas data, otentifikasi, dan non-repudiation. Algoritma untuk melakukan tanda tangan elektronik sendiri menggunakan metode Digital Signature Algorithm (DSA) dengan fungsi hash. [viii]
Terkait dengan fungsi hash ada dua unsur yang terkait, yakni:
1). Pembuatan tanda tangan elektronik memiliki nilai hash yang berasal dari berkas dan kunci privasi, dimana tanda tangan elektronik diterapkan pada dua dokumen yang sama, tetapi memiliki kunci privat yang berbeda;
2). Saat verifikasi tanda tangan digital, prosesnya harus direferensikan ke berkas asli dan kunci publik. Dengan demikian, tanda tangan tersebut bisa diakses penerimanya. Bentuk dari tanda tangan elektronik pun biasanya tidak berbentuk tanda tangan orang yang menandatanganinya. Namun, lebih kepada penggunaan kode tertentu yang diverifikasi menggunakan password, PIN, sidik jari, dan sebagainya.
Sama halnya dengan tanda tangan basah, tanda tangan elektronik pun dapat menjalankan sejumlah fungsi tanda tangan secara umum, seperti mengidentifikasi penandatangan, memberikan kepastian tentang keterlibatan seseorang dalam penandatanganan tersebut, mengasosiasikan orang tertentu dengan isi dokumen, dan menyatakan kepemilikan dokumen pada si Penandatangan. [ix]
Melalui tanda tangan elektronik, para pelaku dalam industri keuangan digital akan memperoleh manfaat, seperti terjaminya validitas dan kerahasian data, biaya operasional perusahaan yang bisa ditekan, dan waktu untuk memproses dokumen yang bisa dipangkas tanpa harus mengorbankan prinsip Know Your Customer (KYC). Selain itu, kelebihan yang ditimbulkan dari penggunaan tanda tangan elektronik adalah dampak positif kepada lingkungan, yakni berkurangnya pemakaian kertas dan emisi karbon yang ditimbulkan dari semakin jarangnya penggunaan kertas yang menggunakan tanda tangan basah (konvensional).
Pemerintah pun telah memperkenalkan Sistem Verifikasi Identitas Online Nasional (SiVION) sebagai program promosi dan pemanfaatan sertifikat digital dan tanda tangan digital nasional [x] Bahkan mulai Maret 2019, Dinas Penanaman Modal Kabupaten Ogan Komering Ilir Provinsi Sumatera Selatan telah menerbitkan sebanyak 80 izin yang menggunakan tanda tangan elektronik sebagai bentuk pelayanan publik berbasis teknologi informasi. [xi]
Melihat pesatnya perkembangan industri keuangan digital sudah sewajarnya diimbangi dengan pengaturan dan penggunaan tanda tangan elektronik yang selaras dengan perkembangan industri dan teknologi, sehingga dapat mengakomodasi pesatnya perkembangan industri keuangan digital. Oleh karena itu, dalam mendukung perkembangan teknologi di industri keuangan digital dibutuhkan keamanan regulasi tanda tangan elektronik untuk mendukung bisnis tersebut dalam memperhatikan aspek perlindungan konsumen. Maka, segala hubungan hukum yang dilakukan para pelaku industri keuangan digital sebagai konsumen tentu harus dilindungi. Namun, di tengah pesatnya penggunaan tanda tangan elektronik dalam industri keuangan digital, Indonesia masih belum memiliki produk hukum yang secara komprehensif mengatur perihal perlindungan konsumen dalam penggunaan tanda tangan elektronik.
Beberapa aturan hukum yang dimiliki oleh Indonesia masih memberikan porsi minimal terkait dengan perlindungan para pelaku usaha digital sebagai konsumen dari risiko dalam penggunaan tanda tangan elektronik. Aturan-atruan tersebut diantaranya adalah Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen (UUPK), Undang-Undang Nomor 11 Tahun 2008 tentang Informasi dan Transaksi Elektronik (UU ITE), Peraturan Pemerintah Nomor 82 Tahun 2012 tentang Penyelenggaraan Sistem Transaksi Elektronik (PP PSTE), Peraturan Otoritas Jasa Keuangan (Peraturan OJK) Nomor 1/POJK/07/2013 tentang Perlindungan Konsumen Sektor Jasa Keuangan, Peraturan OJK Nomor 77/POJK.01/2016 tentang Layanan Pinjam Meminjam Uang Berbasis Teknologi Informasi, Peraturan OJK Nomor 13/POJK.02/2018 tentang Inovasi Keuangan Digital di Sektor Jasa Keuangan, Peraturan Menteri Komunikasi dan Informatika Republik Indonesia Nomor 11 Tahun 2018 tentang Penyelenggaraan Sertifikasi Elektronik, sampai kepada Surat Edaran Otoritas Jasa Keuangan (Surat Edaran OJK) Nomor 18/SEOJK.02/2017 tentang Tata Kelola dan Manajemen Risiko Teknologi Informasi pada Layanan Pinjam meminjam Uang Berbasis Teknologi Informasi. Padahal perlindungan konsumen ini menjadi titik vital yang menentukan kepercayaan masyarakat, khususnya para pelaku usaha digital dalam menggunakan tanda tangan elektronik dalam transaksi perdagangan digital. Maka dari itu, penting untuk melihat bagaimana kesiapan instrumen hukum di Indonesia, seperti regulasi, kebijakan, dan kelembagaan yang dapat menjamin perlindungan para pelaku usaha digital sebagai konsumen dalam menggunakan tanda tangan elektronik, di tengah meningkatnya minat masyarakat untuk mempermudah transaksi bisnisnya dengan menggunakan tanda tangan elektronik di sektor jasa keuangan digital.
2.
Rumusan Masalah
Berdasarkan latar belakang di atas, maka yang menjadi pokok permasalahan yang akan dibahas dalam tulisan ini adalah sebagai berikut:
1. Bagaimana perlindungan hukum atas pemberlakuan tanda tangan elektronik di sektor jasa keuangan?
2. Bagaimana kondisi instrumen hukum di Indonesia terkait perlindungan konsumen dalam pemberlakuan tanda tangan elektronik di sektor jasa keuangan?
B. Pembahasan
1. Perlindungan Hukum atas Pemberlakuan Tanda Tangan Elektronik di Sektor Jasa Keuangan
1.1 Sejarah Regulasi Hukum Tanda Tangan Elektronik
Landasan yuridis internasional dan nasional terkait pelaksanaan tanda tangan elektronik diawali dengan munculnya The UNCITRAL Model Law on Electronic Signature of 2001 (the 2001 Model Law) yang dikeluarkan oleh UNCITRAL (United Nations Commision on International Trade Law). UNCITRAL merupakan organisasi internasional yang memiliki fokus dalam perkembangan teknologi informasi dan yang membahas mengenai dampak penting teknologi informasi terhadap perniagaan elektronik. The 2001 Model Law ini diadopsi sebagai implementasi dari UNCITRAL Model Law on Electronic Commerce (with Guide to Enactment 1996), untuk mempertegas hukum dari Model Law sebelumnya dan berfokus terkait dengan penyelenggaraan tanda tangan elektronik yang mulai diadposi oleh berbagai negara.
Di Amerika Serikat, contohnya, tanda tangan elektronik diatur dalam Electronic Signatures in Global and Commerce Act sejak tahun 2000. Sedangkan di Uni Eropa, aturan terkait tanda tangan elektronik yang berlaku adalah Electronic, Identification, Authentication and trust Services (eIDAS) yang ditetapkan pada tahun 2014. Jauh sebelumnya, Australia telah menetapkan peraturan tanda tangan elektronik dalam Section 10 of the Electronic Transactions Act 1999. Disusul pada tahun 2004, Tiongkok mengeluarkan Electronic Signature Law. Lalu, Singapura yang memiliki Electronic Transaction Act yang dibuat dan ditetapkan sejak 2010.[xii] Regulasi tanda tangan elektronik di beberapa negara tersebut pun dimaksudkan untuk memberikan pengaturan terhadap penggunaan bentuk tanda tangan elektronik lainnya, termasuk biometrik, PIN Number, dan lain sebagainya.[xiii]
Lalu, bagaimana dengan kondisi regulasi hukum terkait tanda tangan elektronik yang ada di Indonesia? Indonesia sejatinya telah memiliki regulasi hukum terkait tanda tangan elektronik sejak dikeluarkannya Undang-Undang Nomor 11 Tahun 2008 tentang Informasi dan Transaksi Elektronik (UU ITE), disusul lahirnya Peraturan Pemerintah Nomor 82 Tahun 2012 tentang Penyelenggaraan Sistem dan Transaksi Elektronik (PP PSTE) yang telah mengakui keabsahan penandatanganan suatu kontrak secara elektronik. Dengan adanya dua aturan tersebut, menunjukkan bahwa regulasi terkait tanda tangan elektronik di Indonesia sudah lengkap.
1.2 Keabsahan Tanda Tangan Elektronik dalam Regulasi Hukum Nasional
Tanda tangan elektronik perlu ditafsirkan dengan menitikberatkan pada substansi, yaitu fungsi (function) daripada bentuk (form). Hal ini dapat dengan jelas dilihat di beberapa negara, seperti Amerika Serikat, Inggris, Jerman, Singapura, dan Malaysia yang tidak menentukan bentuk tertentu suatu tanda tangan, sehingga keabsahan tanda tangan elektronik diakui. Keabsahan suatu tanda tangan elektronik dan integritas suatu informasi elektronik dalam suatu komunikasi jaringan virtual ditentukan oleh: 1). Jaminan teknis bahwa jaringan yang dioperasikan secara professional dan didukung oleh metode perbaikan dari setiap kerusakan, keabsahan, serta kekacauan; 2). Metode cryptography; 3). Jaminan teknis protocol komunikasi, pengendalian jaringan dan penggunaan software pengatur; 4). Kontrol data dan teknik preservasi; dan 5). Berfungsinya auditor. [xiv]
UU ITE dan PP PTSE secara jelas telah menyebut bahwa tanda tangan elektronik memiliki kekuatan hukum dan akibat hukum yang mengikat apabila: 1). Data pembuatan tanda tangan elektronik terkait hanya kepada Penanda Tangan; 2). Data pembuatan tanda tangan elektronik pada saat proses penandatanganan hanya berada dalam kuasa Penanda Tangan; 3). Segala perubahan terhadap tanda tangan elektronik yang terjadi setelah waktu penandatanganan dapat diketahui; 4). Segala perubahan terhadap informasi elektronik yang terkait dengan tanda tangan elektronik tersebut setelah waktu penandatanganan dapat diketahui; 5). Terdapat cara tertentu yang dipakai untuk mengidentifikasi siapa Penanda Tangannya; dan 6). Terdapat cara tertentu untuk menunjukkan bahwa Penanda Tangan telah memberikan persetujuan terhadap Informasi Elektronik yang terkait. [xv] Maka berdasarkan aturan tersebut, dapat ditafsirkan bahwa tanda tangan elektronik yang memenuhi kualifikasi di atas memiliki kekuatan dan akibat hukum yang sama dengan tanda tangan basah. [xvi] Pada dasarnya tanda tangan elektronik pun merupakan persetujuan penandatangan atas informasi elektronik dan/atau informasi elektronik yang ditandatangani sama seperti halnya tanda tangan basah dalam sebuah dokumen. [xvii]
Untuk menjamin keabsahan bahwa tanda tangan elektronik tersebut memang milik seseorang yang berhak diperlukan adanya pihak yang menjamin, yakni Certificate Authority, sebagai lembaga resmi yang menerbitkan tanda tangan elektronik. Dalam terminologi yang dipakai dalam regulasi hukum nasional, Certificate Authority atau Lembaga Sertifikasi Keandalan adalah lembaga independen yang dibentuk oleh professional yang diakui, disahkan, dan diawasi oleh Pemerintah dengan kewenangan mengaudit dan mengeluarkan sertifikat keandalan dalam transaksi elektronik. [xviii] Nantinya, hasil dari proses pembuatan dan verifikasi suatu tanda tangan elektronik adalah sertifikat elektronik, dimana sertifikat elektronik tersebut mempunya struktur internal yang mewajibkan adanya beberapa bagian yang perlu diinformasikan atau dilekatkan pada sertifikat tersebut, seperti identitas dan tanda tangan elektronik itu sendiri.
Dengan adanya sertifikat elektronik, dokumen elektronik dan/atau informasi elektronik yang ada dapat dibuktikan siapa pemiliknya dan apabila dokumen elektronik dan/atau informasi elektronik tersebut diubah, maka akan memunculkan pesan bahwa data tersebut tidak autentik.
Pada tahun 2016, Kementerian Komunikasi dan Informasi Republik Indonesia melalui Direktorat Jenderal Aplikasi Informasi telah meluncurkan program Sistem Verifikasi Online (SiVION) yang menyediakan sertifikat elektronik kepada pemohon yang menjadi validasi untuk menggunakan tanda tangan elektronik dalam melakukan transaksi pada sistem elektronik. [xx]
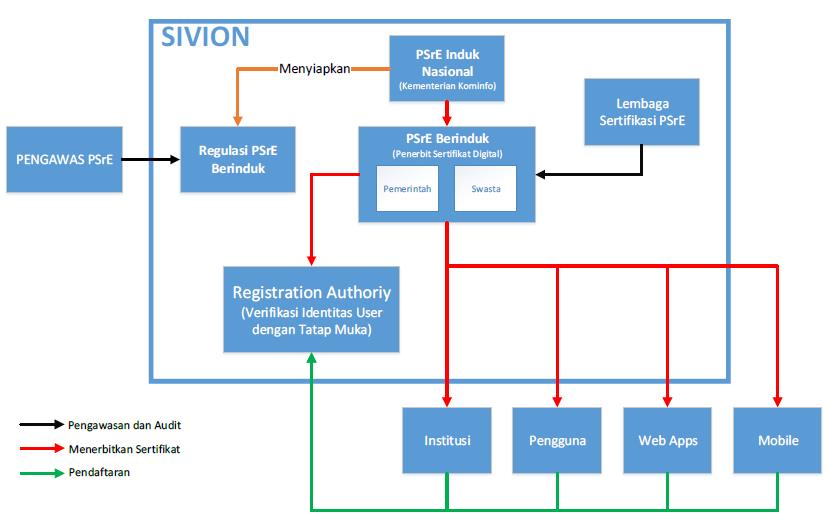
Gambar 1. Proses Sistem Verifikasi Identitas Online Nasional
(Sumber : Ditjen Aptika Kominfo)
SiVION menyediakan sertifikat elektronik bagi individu, organisasi, dan server milik Pemerintah dan milik masyarakat. Validasi sertifikat elektronik akan langsung dilakukan pada masing-masing Lembaga Sertifikasi Keandalan atau Penyelenggara Sertifikat Elektronik (PSrE).[xxi] Khusus untuk transaksi elektronik, penggunaan tanda tangan elektronik berada di bawah pengawasan Kementerian Komunikasi dan Informasi Republik Indonesia (Kominfo) yang juga berkedudukan sebagai Root Certificate Authority (Induk Lembaga Sertifikasi Keandalan) yang akan melegalisasi Lembaga Sertifikasi Keandalan Pemerintah maupun swasta. [xxii]
Sampai dengan saat ini, Lembaga Sertifikasi Keandalan yang tersedia terdiri dari Pemerintah dan Swasta. Dari pihak Pemerintah, saat ini sudah ada Direktorat Jenderal Pajak Kementerian Keuangan yang melayani tanda tangan digital untuk transaksi eFaktur, Badan Siber dan Sandi Negara, IPTEKnet BPPT. [xxiii] Akhir-akhir ini pun Otoritas Jasa Keuangan (OJK) menyusul sebagai penerbit sertifikat elektronik yang menjadi otoritas dalam industri jasa keuangan, dimana tujuan akhir dari yang ingin dicapai dari penetapan OJK sebagai Lembaga Sertifikasi Keandalan adalah untuk mengatasi isu perlindungan konsumen terkait pemberlakuan tanda tangan elektronik. [xxiv] Sementara dari pihak swasta, sampai saat ini, perusahaan penyelenggara tanda tangan elektronik resmi yang telah diakui Kominfo adalah Digisign dan PrivyID. [xxv]
1.3 Pembuktian di Pengadilan
Secara umum dikatakan bahwa informasi elektronik dan/atau dokumen elektronik dan/atau hasil cetaknya merupakan alat bukti yang sah, yang merupakan perluasan dari alat bukti yang sah sesuai dengan hukum acara yang berlaku di Indonesia. [xxvi] Terkait dengan pembuktian orisinalitas tanda tangan elektronik di Pengadilan dibedakan menjadi pembuktian tanda tangan elektronik yang tersertifikasi dan tidak tersertifikasi. [xxvii] Pembuktian orisinalitas tanda tangan elektronik tersertifikasi statusnya hampir sama dengan akta otentik, dimana Hakim, Penggugat, dan Tergugat mendapatkan keterangan dari Lembaga Sertifikasi Keandalan terkait validitas tanda tangan digital tersebut. [xxviii] Sebab apabila terjadi penyalahgunaan tanda tangan elektronik yang tersertifikasi oleh pihak lain yang tidak berhak, tanggung jawab pembuktian penyalahgunaan tanda tangan elektronik dibebankan kepada penyelenggara sistem elektronik, dalam hal ini adalah Lembaga Sertifikasi Keandalan sebagai penerbit sertifikat elektronik yang didalamnya terkandung tanda tangan elektronik.[xxix] Terkait dengan hal tersebut, seorang Hakim dalam mengintepretasikan keabsahan tanda tangan elektronik juga harus dibekali pengetahuan yang cukup terkait skema pembayaran elektronik, dimana seorang hakim dapat menggunakan metode intepretasi analogis dan intepretasi ekstensif. [xxx] Sementara pembuktian tanda tangan elektronik tidak tersertifikasi melalui uji digital forensik yang hasil ujinya akan dituangkan dalam bentuk berita acara pengujian digital forensik.[xxxi]
2. Kondisi Instrumen Hukum di Indonesia Terkait Perlindungan Konsumen dalam Pemberlakuan Tanda Tangan Elektronik di Sektor Jasa Keuangan
Teknologi telah merubah tatanan industri jasa keuangan. Masyarakat yang sudah mengenai internet dan kemudahan mengakses layanan jasa keuangan, telah mendorong para pelaku industri untuk terus menciptakan produk dan jasa keuangan yang mudah, cepat, dan nyaman untuk digunakan dengan memanfaatkan perkembangan teknologi. Akan tetapi, perkembangan Fintech di Indonesia yang dikembangkan oleh Pelaku Usaha Jasa Keuangan tetap harus memperhatikan aspek perlindungan konsumen.
Adanya regulasi hukum terkait tanda tangan elektronik, sebagaimana dimuat dalam UU ITE dan PP PSTE, nampaknya belum cukup mengatur perihal perlindungan bagi para pelaku usaha digital yang menjadi konsumen dari penggunaan tanda tangan elektronik. Padahal aturan hukum yang jelas, spesifik, komprehensif, dan melindungi para pelaku usaha digital sebagai konsumen dalam sektor keuangan tentu akan semakin meningkatkan kredibilitas tanda tangan elektronik dan kepercayaan para pelaku usaha digital untuk menggunakan tanda tangan elektronik dalam informasi dan/atau dokumen elektronik yang dipakai dalam setiap transaksi elektroniknya. Maka dari itu, penting untuk mengkaji terkait kondisi instrumen hukum di Indonesia, baik regulasi, kebijakan, maupun kelembagaan perihal perlindungan konsumen dalam pemberlakuan tanda tangan elektronik di sektor jasa keuangan.
Undang-Undang Republik Indonesia Nomor 8 Tahun 1999 tentang Perlindungan Konsumen (UUPK) mendefinisikan konsumen sebagai “Setiap orang pemakai barang dan/atau jasa yang tersedia dalam masyarakat, baik bagi kepentingan diri sendiri, keluarga, orang lain, maupun mahluk hidup lain, dan tidak untuk diperdagangkan.”[xxxii] Berdasarkan pengertian tersebut, dapat disimpulkan bahwa yang dimaksud sebagai konsumen dalam perlindungan konsumen terkait tanda tangan elektronik adalah pengguna tanda tangan elektronik sebagai pengguna sistem elektronik. Perlindungan konsumen menurut UUPK diartikan sebagai “Segala upaya yang menjamin adanya kepastian hukum untuk memberi perlindungan kepada konsumen.”
[xxxiii]
Maka dari it, dapat dilihat bahwa UUPK tidak hanya melindungi konsumen semata, tetapi juga memberikan kepastian hukum pada setiap kegiatan transaksi yang dilakukan oleh pelaku usaha, termasuk pelaku usaha di sektor jasa keuangan, dalam hal ini pengguna tanda tangan elektronik.
Tanda tangan elektronik dapat menjadi alat untuk menentukan keaslian atau keabsahan suatu informasi dan/atau dokumen elektronik. Tanda tangan elektronik dapat memberikan jaminan lebih terhadap keamanan dokumen yang dikirimkan melalui internet dibandingkan tanda tangan basah. Di era transaksi bisnis digital, dengan diadopsinya teknologi asymmetric cryptography, penerimaan pesan yang dibubuhi tanda tangan digital dapat memeriksa validitas pesan dari pengirim yang benar, memverifikasi integritas pesan, dan perubahan pada pesan setelah ditandatangani, baik disengaja atau tidak. [xxxiv] Marshal Pribadi (CEO & Founder PrivyID) menjelaskan bahwa untuk menghasilkan pasangan kunci cryptography suatu tanda tangan elektronik harus menggunakan Hardware Security Module (HSM). [xxxv] Apabila HSM ini di-hack, baik secara fisik maupun remote atau tidak melalui akses yang sudah dirancang, maka HSM akan menghancurkan sendiri (self-destruct) semua kunci yang disimpan, termasuk master-key yang dimiliki penyelenggara sertifikasi elektronik. [xxxvi] Maka dari itu 3 tingkat keamanan yang melekat pada suatu tanda tangan elektronik, yakni kombinasi hardware, software, dan prosedur tentu akan berpengaruh pada tingginya tingkat integritas dan validitas pesan yang dikirimkan konsumen tanda tangan elektronik.
Sebelum sampai kepada penerimanya, tanda tangan elektronik harus melewati beberapa proses. [xxxvii] Pertama, pengirim akan membuat message digest (intisari pesan) yang diambil dari pesan asli. Alatnya menggunakan hash (function dehachage). Karakteristik intisari pesan tersebut sangat identic dan unik, sehingga tidak mudah dipalsukan. Fungsinya hampir sama dengan sidik jari. Tahap berikutnya, intisari pesan ditandatangani dengan memanfatatkan kunci privat dari pengirim. Lalu, pesan asli yang sudah dibubuhkan tanda tangan dikirmkan ke tujuan. Setelah sampai kepada penerima pesan, pengirim memberikan kunci publik untuk mendeskripsi. Persoalan keaslian, bisa dibedakan melalui sidik jari. Apabila tidak ada perubahan, maka pesan tersebut masih autentik.
Proses pembuatan tanda tangan elektronik yang kompleks tersebut merujuk pada aturan pada Pasal 12 ayat (1) UU ITE yang mengamanatkan bahwa “Setiap orang yang terlibat dalam tanda tangan elektronik berkewajiban memberikan pengamanan atas tanda tangan elektronik yang digunakannya.” Pasal 55 ayat (3) PP PSTE pun mengamatkan bahwa pembuatan tanda tangan elektronik harus memenuhi berbagai ketentuan yang ketat guna menjamin keamanan dan kerahasiaan data yang ada di dokumen dan/atau informasi elektronik saat menjalankan informasi elektronik.
Kedua aturan hukum tersebut secara tegas diimplementasikan dalam hal sertifikat elektronik yang digunakan untuk mendukung tanda tangan elektronik, Dalam hal tersebut Penandatangan harus memastikan kebenaran dan keutuhan semua informasi yang terkait dengan sertifikat elektronik tersebut. Sementara bagi Lembaga Sertifikasi Keandalan sebagai penyelenggara tanda tangan elektronik, sebelum tanda tangan elektronik digunakan, wajib memastikan identifikasi awal penandatangan. [xxxviii]
Dalam penyelenggaraan transaksi keuangan digital, OJK sebagai salah satu stakeholders berperan dalam menyelenggaran sistem pengaturan dan pengawasan terhadap sektor jasa keuangan, tak terkecuali sektor jasa keuangan digital.[xxxix] Salah satu tindakan pengawasan yang dilakukan oleh OJK dalam sektor jasa keuangan digital adalah memberlakukan tanda tangan elektronik sebagai salah satu komponen pengamanan transaksi keuangan menggantikan sistem one time password yang dianggap kurang menjamin keamanan pengguna jasa keuangan digital.
Bahkan OJK melalui Peraturan OJK Nomor 77/2016 tentang Layanan Pinjam Meminjam Uang Berbasis Teknologi Informasi, menyebut bahwa perjanjian-perjanjian sebagaimana dimaksud Pasal 18 Peraturan OJK tersebut dilaksanakan melalui tanda tangan elektronik.[xl] Maka dari itu, tanda tangan elektronik menjadi salah satu elemen penting terkait perlindungan konsumen karena maraknya kasus pemalsuan dokumen (forgery) dalam sektor jasa keuangan digital.
Pada aspek perlindungan konsumen yang diatur pada Peraturan OJK Nomor 77/2016 tentang Layanan Pinjam Meminjam Uang Berbasis Teknologi Informasi, diatur mengenai prinsip dasar perlindungan pengguna sebagaimana pada Peraturan OJK Nomor 1/POJK/07/2013 tentang Perlindungan Konsumen Sektor Jasa Keuangan. Peraturan tersebut mengatur mengenai kewajiban penyelenggara untuk memliki standar prosedur operasional dalam melayani pengguna yang dimuat dalam Dokumen Elektronik dan larangan bagi penyelenggara dengan cara apapun, memberikan data dan/atau informasi mengenai Pengguna kepada Pihak Ketiga. Hal tersebut terkait dengan risiko yang mungkin muncul dari penggunaan tanda tangan elektronik, yakni risiko keamanan data (cyber security) pada data konsumen yang digunakan. Maka dari itu, sesuai dengan kewenangannya yang diatur dalam Undang-Undang Republik Indonesia Nomor 21 Tahun 2011 tentang Otoritas Jasa Keuangan, OJK sedang menyiapkan sejumlah aturan untuk mengatur dan mengawasi perkembangan jenis usaha sektor jasa keuangan yang menggunakan kemajuan teknologi atau Fintech.
Kehadiran fintech merupakan peluang untuk terus meningkatkan perkembangan sektor jasa keuangan, termasuk mendorong program inklusi keuangan. Namun, tantangan akan kerap hadir guna memastikan keandalan, efisiensi, dan keamanan dari transaksi digital tersebut agar tidak merugikan konsumen. OJK pun sudan membentuk “Tim Pengembangan Inovasi Digital Ekonomi dan Keangan” yang terdiri dari gabungan sejumlah satuan kerja di OJK untuk mengkaji dan mempelajari perkembangan fintech serta menyiapkan peraturan dan strategi pengembangannya yang bertujuan untuk mengawal evolusi dalam perekonomian agar mampu mendukung perkembangan industri jasa keuangan ke depan dan terus menjamin upaya perlindungan konsumen.
Aturan terkait perlindungan konsumen pun masuk dalam ruang lingkup aturan yang masih dipersiapkan OJK di bidang Fintech, walaupun OJK telah memiliki aturan terkait perlindungan konsumen di sektor jasa keuangan dalam Peraturan OJK Nomor 1/POJK/07/2013 tentang Perlindungan Konsumen Sektor Jasa Keuangan. [xli] OJK menyadari bahwa regulasi hukum yang ada saat ini belum mengatur secara komprehenif dan jelas terkait dengan perlindungan konsumen di bidang fintech, terlebih mengenai perlindungan konsumen terkait dengan pemberlakuan tanda tangan elektronik. [xlii] Padahal adanya regulasi hukum yang komprehensif dan jelas perihal perlindungan konsumen dalam penggunaan tanda tangan elektronik menjadi titik vital yang akan menumbuhkan kepercayaan pelaku usaha digital untuk menggunakan tanda tangan elektronik dalam transaksi elektronik yang mereka jalani. Diharapkan dengan adanya kepastian hukum terkait perlindungan konsumen dalam pemberlakuan tanda tangan elektronik akan meningkat kesadaran konsumen untuk melindungi diri dan menghindarkan konsumen dari ekses negatif pemakaian barang dan/atau jasa, yang mana dalam hal ini adalah penggunaan tanda tangan elektronik, sebagaimana tujuan dari perlindungan konsumen itu sendiri. [xliii]
3. Kesimpulan
Revolusi Industri 4.0 yang tengah mengubah wajah peradaban manusia menghadirkan tantangan-tantangan baru sebagai akibat dari berkembangannya teknologi secara pesat. Salah satu dari perkembangan teknologi yang menyebabkan perubahan signifikan, utamanya di sektor jasa keuangan adalah tanda tangan digital yang menjadi kunci dari perkembangan ekonomi digital yang efisien dan efektif. Melihat pesatnya perkembangan industri keuangan digital tentu sewajarnya diimbangi dengan pengaturan dan penggunaan tanda tangan elektronik yang selaras dengan perkembangan industri dan teknologi, sehingga dapat mengakomodasi pesatnya perkembangan industri keuangan digital.
Tingginya tingkat keamanan yang dapat dilihat dari penggunaan infrastruktur fisik, seperti hardware, software, dan prosedur yang kompleks telah menjamin tingginya tingkat validitas data yang dicantum tanda tangan elektronik dari kemungkinan risiko yang mengancam pelaku usaha digital sebagai konsumen tanda tangan elektronik. Akan tetapi, tingginya tingkat keamanan penggunaan tanda tangan elektronik, tentu harus selaras dengan adanya regulasi yang mampu memberikan kepastian hukum terkait perlindungan kepada pelaku usaha digital sebagai konsumen dari risiko yang kemungkinan muncul dari penggunaan tanda tangan digital. Regulasi perlindungan konsumen sebagai double protection dari infratruktur fisik yang menjamin keamanan penggunaan tanda tangan elektronik akan menjadi titik vital yang menentukan kepercayaan masyarakat, khususnya para pelaku usaha digital dalam menggunakan tanda tangan elektronik dalam transaksi perdagangan digital. Maka dari itu, seiring dengan meningkatnya minat masyarakat untuk menggunakan tanda tangan elektronik di sektor jasa keuangan digital guna mempermudah transaksi bisnisnya, penting bagi Indonesia untuk menyiapkan instrument hukumnya seperti regulasi, kebijakan, dan kelembagaan demi menjamin perlindungan bagi para pelaku usaha digital dalam menggunakan tanda tangan elektronik.
4. Daftar Pustaka
Buku
A. Sitompul, Hukum Internet Pengenalan Mengenai Masalah Hukum di Cyberspace (Citra Aditya Bakti 2001).
A.J. Menezes, P.C. Van Oorschot & S.A. Vanstone, Hanbook of Applied Cryptography (CRC Press, 1996).
Klaus Schwab, The Fourth Industrial Revolution, (Crown Publishing Group New York, 2017).
Lorna Brazell, Electronic Signature & Identities Law and Regulation (Sweet & Maxwell 2008).
Mochtar Kusumaatmadja, Fungsi dan Perkembangan Hukum dalam Pembangunan Nasional (Penerbit Bina Cipta, 1995).
Robert H. Laurer, Perspektif tentang Perubahan Sosial, (PT. Rhineka Cipta, 1993).
Sudikno Mertokusumo, Mengenal Hukum: Suatu Pengantar (Liberty, 1999).
Jurnal
Adrian Mccullagh, Peter Little, dan William Caelli, ‘Electronic Signatures: Understand The Past To Develop The Future’, (1998), 21 (2) UNSW Law Journal.
Rehulina Sitepu, ‘Keabsahan Digital Signature dalam Perjanjian E-Commerce’, (2018), 1 Doktrina: Journal of Law.
Laman
BP Lawyers, ‘Dasar-Dasar Keabsahan Tanda Tangan Elektronik dalam Transaksi Online’, (BPLawyers.com, 2017), <www.bplawyers.co.id>.
Direktorat Jenderal Aplikasi Informasi Kementerian Komunikasi dan Informatika Republik Indonesia, ‘SiVION – Solusi Identitas Digital Terpercaya’, (Ditjen Aptika, 2016), www.aptika.kominfo.go.id.
Hamalatul Qur’ani, ‘Tanda Tangan Elektronik: Keabsahan dan Pembuktiannya di Hadapan Pengadilan’, (Hukumonline.com, 2018) <www.hukumonline.com>.
Indonesia Government Certification Authority, ‘Penerapan Tanda Tangan Elektronik di DPMPTSP Kabupaten Ogan Komering Ilir’, (Govca.id, 2019) <www.govca.id>.
Kementerian Hukum dan Hak Asasi Manusia Republik Indonesia, ‘Keabsahan Alat Bukti Elektronik dalam Suatu Perjanjian dalam Penyelesaian Sengketa Melalui Arbitrase Online’ (Kemenkumham, 2006) <www.ditjenpp.kemenkumham.go.id>.
Marsya Nabila, ‘OJK Jadi Penerbit Sertifikat Tanda Tangan Digital’, (Dailysocial.id, 2016), <www.dailysocial.id>.
_____________, ‘Kominfo Sosialisasikan Platform Sivion untuk Tanda Tangan Digital’, (Dailysocial.id, 2016), <www.dailysocial.id>.
Otoritas Jasa Keuangan, ‘Siaran Pers No. 99/DKNS/OJK/2016 (OJK Siapkan Aturan Pengembangan Financial Technology)’, (Otoritas Jasa Keuangan, 2016) <www.ojk.go.id>.
____________________, ‘Statistik Fintech Lending Periode Mei 2019’, (Otoritas Jasa Keuangan, 2019), <www.ojk.go.id>.
PrivyID, ‘Mengenai Tanda Tangan Digital Lebih Jauh’, (PrivyID, 2019), <www.blog.privy.id>.
Yoda Rifky Hanindya, ‘Quo Vadis Pemberlakuan Tanda Tangan Elektronik dalam Industri Keuangan Non-Bank’, (CTRLUGM, 2019), <www.ctrlugm.home.blog>.
Peraturan Perundang-undangan
Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen (Lembaran Negara Republik Indonesia Tahun 1999 Nomor 42, Tambahan Lembaran Negara Republik Indonesia Nomor 3821).
Undang-Undang Republik Indonesia Nomor 21 Tahun 2001 tentang Otoritas Jasa Keuangan (Lembaran Negara Republik Indonesia Tahun 2011 Nomor 111, Tambahan Lembaran Negara Republik Indonesia Nomor 5253).
Undang-Undang Nomor 11 Tahun 2008 tentang Informasi dan Transaksi Elektronik (Lembaran Negara Republik Indonesia Tahun 2008 Nomor 58, Tambahan Lembaran Negara Republik Indonesia Nomor 4843).
Peraturan Pemerintah Nomor 82 Tahun 2012 tentang Penyelenggaraan Sistem Transaksi Elektronik (Lembaran Negara Republik Indonesia Tahun 2012 Nomor 189, Tambahan Lembaran Negara Republik Indonesia Nomor 5348).
Peraturan Otoritas Jasa Keuangan Nomor 1/POJK/07/2013 tentang Perlindungan Konsumen Sektor Jasa Keuangan (Lembaran Negara Republik Indonesia Tahun 2013 Nomor 118, Tambahan Lembaran Negara Republik Indonesia Nomor 5431).
Peraturan Otoritas Jasa Keuangan Nomor 77/POJK.01/2016 tentang Layanan Pinjam Meminjam Uang Berbasis Teknologi Informasi (Lembaran Negara Republik Indonesia Tahun 2016 Nomor 324, Tambahan Lembaran Negara Republik Indonesia Nomor 6005).
Peraturan Otoritas Jasa Keuangan Nomor 13/POJK.02/2018 tentang Inovasi Keuangan Digital di Sektor Jasa Keuangan (Lembaran Negara Republik Indonesia Tahun 2018 Nomor 135, Tambahan Lembaran Negara Republik Indonesia Nomor 6238).
Peraturan Menteri Komunikasi dan Informatika Republik Indonesia Nomor 11 Tahun 2018 tentang Penyelenggaraan Sertifikasi Elektronik (Berita Negara Republik Indonesia Tahun 2018 Nomor 1238).
Surat Edaran Otoritas Jasa Keuangan Nomor 18/SEOJK.02/2017 tentang Tata Kelola dan Manajemen Risiko Teknologi Informasi pada Layanan Pinjam meminjam Uang Berbasis Teknologi Informasi.
5. End Note
[i] Mochtar Kusumaatmadja, Fungsi dan Perkembangan Hukum dalam Pembangunan Nasional (Penerbit Bina Cipta, 1995), [31].
[ii] Robert H. Laurer, Perspektif tentang Perubahan Sosial, (PT. Rhineka Cipta, 1993), [19].
[iii] Klaus Schwab, The Fourth Industrial Revolution, (Crown Publishing Group New York, 2017) [29].
[iv] Otoritas Jasa Keuangan, ‘Statistik Fintech Lending Periode Mei 2019’, (Otoritas Jasa Keuangan, 2019), <www.ojk.go.id>, accessed 11 Juni 2019.
[v] Yoda Rifky Hanindya, ‘Quo Vadis Pemberlakuan Tanda Tangan Elektronik dalam Industri Keuangan Non-Bank’, (CTRLUGM, 2019), <www.ctrlugm.home.blog>, accessed 2 Juni 2019.
[vi] BP Lawyers, ‘Dasar-Dasar Keabsahan Tanda Tangan Elektronik dalam Transaksi Online’, (BPLawyers.com, 2017), <www.bplawyers.co.id>, accessed 1 Juni 2019.
[vii] Vide Pasal 1 ayat (12) Undang-Undang Nomor 11 tahun 2008 tentang Informasi dan Transaksi Elektronik.
[viii] Dalam verifikasi tanda tangan digital, fungsi hash perlu diperhatikan. Hash adalah algoritma yang digunakan untuk membuat tanda sejenis sidik jari. Satu hash biasanya hanya bisa dipakai dalam 1 dokumen saja. (BP Lawyers, Loc.Cit.)
[ix] Adrian Mccullagh, Peter Little, dan William Caelli, ‘Electronic Signatures: Understand The Past To Develop The Future’, (1998), 21 (2) UNSW Law Journal, [455-456].
[x] Marsya Nabila, ‘Kominfo Sosialisasikan Platform Sivion untuk Tanda Tangan Digital’, (Dailysocial.id, 2016), <www.dailysocial.id>, accessed 10 Juni 2019.
[xi] Indonesia Government Certification Authority, ‘Penerapan Tanda Tangan Elektronik di DPMPTSP Kabupaten Ogan Komering Ilir’, (Govca.id, 2019) <www.govca.id>, accessed 11 Juni 2019.
[xii] PrivyID, ‘Mengenai Tanda Tangan Digital Lebih Jauh’, (PrivyID, 2019), <www.blog.privy.id>, accessed 19 Juli 2019.
[xiii] Lorna Brazell, Electronic Signature & Identities Law and Regulation (Sweet & Maxwell 2008), [77].
[xiv] A. Sitompul, Hukum Internet Pengenalan Mengenai Masalah Hukum di Cyberspace (Citra Aditya Bakti 2001). [53].
[xv] Vide Pasal 11 Undang-Undang Nomor 11 Tahun 2008 tentang Informasi dan Transaksi Elektronik dan Pasal 53 ayat (2) Peraturan Pemerintah Nomor 82 Tahun 2012 tentang Penyelenggaraan Sistem dan Transaksi Elektronik.
[xvi] Vide poin 1 Bab X tentang Penggunaan Tanda Tangan Elektronik Surat Edaran Otoritas Jasa Keuangan Nomor 18/Seojk.02/2017 tentang Tata Kelola dan Manajemen Risiko Teknologi Informasi Pada Layanan Pinjam Meminjam Uang Berbasis Teknologi Informasi.
[xvii] Vide Pasal 52 ayat (2) Peraturan Pemerintah Nomor 82 Tahun 2012 tentang Penyelenggaraan Sistem dan Transaksi Elektronik
[xviii] Vide Pasal 1 angka 11 Undang-Undang Nomor 11 Tahun 2008 tentang Informasi dan Transaksi Elektronik dan Pasal 1 angka 24 Peraturan Pemerintah Nomor 82 Tahun 2012 tentang Penyelenggaraan Sistem dan Transaksi Elektronik.
[xix] Vide Peraturan Menteri Komunikasi dan Informatika Republik Indonesia Nomor 11 Tahun 2018 tentang Penyelenggaraan Sertifikasi Elektronik.
[xx] Direktorat Jenderal Aplikasi Informasi Kementerian Komunikasi dan Informatika Republik Indonesia, ‘SiVION – Solusi Identitas Digital Terpercaya’, (Ditjen Aptika, 2016), <www.aptika.kominfo.go.id>, accessed 13 Juni 2019.
[xxi] Ibid.
[xxii] Lembaga Sertifikasi Keandalan atau Penyelenggara Sertifikat Elektronik (PSrE) harus terdaftar di Kementerian Komunikasi dan Informatika Republik Indonesia sebagao salah satu kualifikasi yang harus dipenuhi. (Vide poin 4a Bab X tentang Penggunaan Tanda Tangan Elektronik Surat Edaran Otoritas Jasa Keuangan Nomor 18/Seojk.02/2017 tentang Tata Kelola dan Manajemen Risiko Teknologi Informasi Pada Layanan Pinjam Meminjam Uang Berbasis Teknologi Informasi).
[xxiii] Marsya Nabila, Loc.Cit..
[xxiv] Marsya Nabila, ‘OJK Jadi Penerbit Sertifikat Tanda Tangan Digital’, (Dailysocial.id, 2016), <www.dailysocial.id>, accessed 10 Juni 2019.
[xxv] Yoda Rifky Hanindya, Loc.Cit..
[xxvi] Kementerian Hukum dan Hak Asasi Manusia Republik Indonesia, ‘Keabsahan Alat Bukti Elektronik dalam Suatu Perjanjian dalam Penyelesaian Sengketa Melalui Arbitrase Online’ (Kemenkumham, 2006) <www.ditjenpp.kemenkumham.go.id>, accessed 5 Juni 2019.
[xxvii] Hamalatul Qur’ani, ‘Tanda Tangan Elektronik: Keabsahan dan Pembuktiannya di Hadapan Pengadilan’, (Hukumonline.com, 2018) < www.hukumonline.com>, accessed 1 Juni 2019.
[xxviii] Ibid.
[xxix] Vide Pasal 52 ayat (2) dan ayat (3) Peraturan Pemerintah Nomor 82 Tahun 2012 tentang Penyelenggaraan Sistem dan Transaksi Elektronik.
[xxx] Sudikno Mertokusumo, Mengenal Hukum: Suatu Pengantar (Liberty, 1999), [160-162].
[xxxi] Hamalatul Qur’ani, Loc.Cit.
[xxxii] Vide Pasal 1 angka 2 Undang-Undang Republik Indonesia Nomor 8 Tahun 1999 tentang Perlindungan Konsumen.
[xxxiii] Vide Pasal 1 angka 1 Undang-Undang Republik Indonesia Nomor 8 Tahun 1999 tentang Perlindungan Konsumen.
[xxxiv] Rehulina Sitepu, ‘Keabsahan Digital Signature dalam Perjanjian E-Commerce’, (2018), 1 Doktrina: Journal of Law.[51].
[xxxv] Hamalatul Qur’ani, Loc.Cit.
[xxxvi] Ibid.
[xxxvii] A.J. Menezes, P.C. Van Oorschot & S.A. Vanstone, Hanbook of Applied Cryptography (CRC Press, 1996).[68].
[xxxviii] Vide Pasal 58 ayat (1) Peraturan Pemerintah Nomor 82 Tahun 2012 tentang Penyelenggaraan Sistem dan Transaksi Elektronik
[xxxix] Otoritas Jasa Keuangan berfungsi menyelenggarakan sistem pengaturan dan pengawasan yang terintegrasi terhadap keseluruhan kegiatan di dalam sektor jasa keuangan (Vide Pasal 5 Undang-Undang Republik Indonesia Nomor 21 Tahun 2001 tentang Otoritas Jasa Keuangan).
[xl] Vide Pasal 41 ayat (1) Peraturan Otoritas Jasa Keuangan Nomor 77 Tahun 2016 tentang Layanan Pinjam Meminjam Uang Berbasis Teknologi Informasi.
[xli] Otoritas Jasa Keuangan, ‘Siaran Pers No. 99/DKNS/OJK/2016 (OJK Siapkan Aturan Pengembangan Financial Technology)’, (OJK, 2016) < www.ojk.go.id>, accessed 5 Juni 2019.
[xlii] Ibid.
[xliii] Vide Pasal 3 Undang-Undang Republik Indonesia Nomor 8 Tahun 1999 tentang Perlindungan Konsumen.