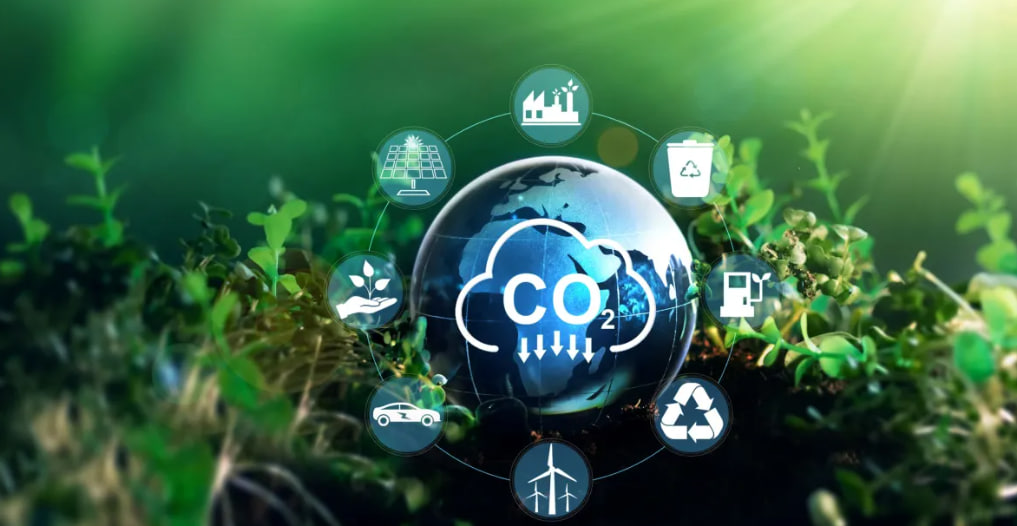
KBLI 2025 memperjelas klasifikasi bisnis karbon, mulai dari penyerapan alami di sektor kehutanan, aktivitas carbon capture and storage (CCS), hingga perdagangan unit karbon sebagai instrumen keuangan. Pelaku usaha wajib memahami pengelompokan ini karena berdampak langsung pada perizinan, kepatuhan, dan strategi ESG perusahaan.
Salah satu perubahan penting yang dibawa oleh Peraturan BPS No. 7 Tahun 2025 adalah penguatan klasifikasi usaha yang berkaitan dengan karbon. Jika dalam KBLI 2020 aktivitas karbon umumnya diklasifikasikan mengikuti kode yang dianggap paling mendekati, maka dalam KBLI 2025 sejumlah aktivitas terkait karbon telah disebut secara lebih eksplisit dalam uraian golongan dan subgolongan, antara lain sebagai berikut.
Karbon sebagai Sektor Primer: Pengakuan Penyerapan Alami
Perubahan signifikan terlihat pada Kategori A (Pertanian, Kehutanan, dan Perikanan). Dalam uraian golongan tanaman tahunan, KBLI 2025 mencakup penanaman tanaman tahunan di area hutan (agroforestry), kegiatan yang bertujuan untuk penyerapan dan penyimpanan karbon secara alami, serta penjualan kredit karbon atau sertifikat pengurangan emisi sebagai hasil kegiatan tersebut.
Dengan demikian, apabila kegiatan utamanya adalah budidaya tanaman tahunan atau pengelolaan hutan, maka klasifikasinya tetap berada pada sektor primer, seperti 02111, 02112, atau 02401 untuk jasa kehutanan. Dalam hal ini, Unit karbon yang dihasilkan diposisikan sebagai output tambahan dari kegiatan produksi biologis tersebut.
Baca juga: Apakah Perusahaan Wajib Mengubah Akta Untuk Menyesuaikan KBLI 2020 Ke KBLI 2025?
Karbon dalam Sektor Lingkungan: Diferensiasi CCS
KBLI 2025 memperkenalkan diferensiasi atas aktivitas penangkapan dan penyimpanan karbon melalui kode 39001 (Aktivitas Penangkapan Karbon) dan 39002 (Aktivitas Penyimpanan Karbon). Sebelumnya, kegiatan ini umumnya masih tercakup dalam 39000 (Aktivitas Remediasi dan Pengelolaan Limbah Lainnya).
Pemisahan ini memberikan kepastian klasifikasi bagi model bisnis carbon capture and storage (CCS) sekaligus mencerminkan pengakuan atas berkembangnya teknologi penurunan emisi berbasis industri.
Karbon sebagai Instrumen Keuangan
Dalam Kategori K (Aktivitas Keuangan dan Asuransi), KBLI 2025 memperkenalkan 64995 (Perdagangan Unit Karbon atas Nama Sendiri). Ketentuan ini menegaskan bahwa unit karbon diposisikan sebagai instrumen bernilai yang dapat diperdagangkan. Untuk aktivitas perantara digunakan 66129 (Kepialangan Efek dan Kontrak Komoditas Lainnya).
Struktur ini membedakan secara tegas antara aktivitas produksi karbon, aktivitas penangkapan atau penyimpanan berbasis teknologi, dan aktivitas transaksi karbon sebagai instrumen keuangan.
Jasa Profesional dan Pendukung
Kategori M (Aktivitas Profesional, Ilmiah dan Teknis) tetap menjadi ruang bagi jasa konsultansi dan teknis, termasuk penyusunan PDD, baseline, additionality, serta MRV. Kode yang lazim digunakan antara lain 70209, 74909, dan 71102 sesuai karakter kegiatannya.
KBLI 2025 menunjukkan bahwa bisnis karbon tersebar lintas sektor sesuai fungsi ekonominya. Oleh karena itu, pelaku usaha perlu memahami struktur ini secara tepat, karena pemilihan KBLI akan menentukan jenis perizinan dan kepatuhan yang harus dipenuhi, kementerian atau otoritas pengawas yang berwenang, serta positioning korporasi dalam agenda ESG dan transisi energi.
Tulisan ini pernah dimuat dalam Linkedin Lita Paromita Siregar, dengan judul “BISNIS KARBON DALAM KBLI 2025: PELAKU USAHA WAJIB PAHAM” dan telah mendapatkan persetujuan untuk dipublikasikan.