Merger dan Akuisisi, Apa Saja yang Harus Diperhatikan?
“Timbul isu-isu yang muncul dan harus menjadi perhatian pelaku usaha terkait pelaksanaan transaksi M&A, yaitu isu kepentingan karyawan atau ketenagakerjaan, isu persaingan usaha, dan isu-isu khusus bagi Perusahaan Terbuka.”
Merger dan Akuisisi (M&A) sering digunakan dalam dunia bisnis sebagai strategi untuk memperluas bisnis dan meningkatkan keuntungan. Namun, dalam melakukan kedua proses ini, harus memperhatikan aspek hukum, termasuk peraturan dan persyaratan yang diatur oleh pemerintah dan badan pengawas terkait.
Merger melibatkan penggabungan dua perusahaan atau lebih menjadi satu entitas baru, sedangkan akuisisi melibatkan pengambilalihan perusahaan yang sudah ada. Kedua proses ini harus memperhatikan berbagai aspek hukum seperti kepemilikan aset, perjanjian kontrak, lisensi dan izin, serta hak kekayaan intelektual.
Karena itu, perusahaan-perusahaan yang berencana melakukan merger dan akuisisi harus memperhatikan ketentuan-ketentuan hukum yang berlaku dan melakukan analisis terhadap risiko-risiko yang mungkin terjadi akibat dari proses tersebut.
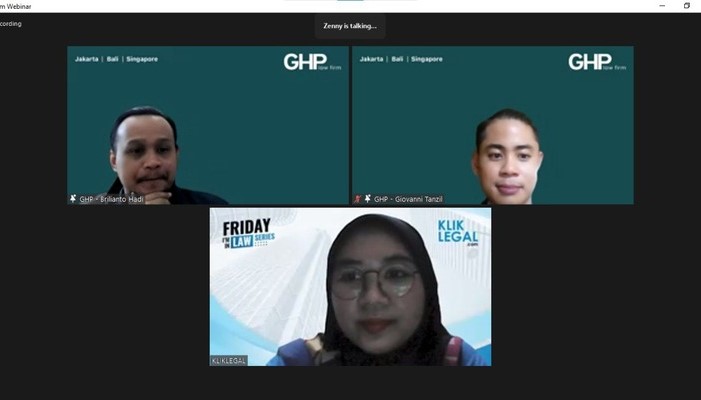
Hal ini dibahas secara komprehensif oleh narasumber Yohanes Brilianto Hadi dan Giovanni Tanzil selaku Partner dan Associate dari GHP Law Firm dalam acara yang diselenggarakan oleh Kliklegal.com, Jumat (12/5/2023) kemarin.
Sebagai bagian dari seri Friday I’m In Law dengan tema “Merger dan Akuisisi: Ini Hal-Hal yang Harus Diperhatikan Pelaku Usaha”, pada kesempatan tersebut Brilianto dan Giovanni menerangkan perihal apa saja yang perlu diperhatikan oleh pelaku usaha dalam melakukan merger dan akuisisi.
Terdapat 5 poin pembahasan yang dibahas dalam kesempatan kemarin, pertama yaitu mengenai peraturan M&A di Indonesia, bentuk dasar transaksi M&A, tahapan proses dan isu-isu dalam M&A, uji tuntas atau legal due diligence serta mengenai perjanjian pengikatan jual beli (PPJB/SPA).
Baca Juga: Aksi Merger dan Akuisisi Diproyeksikan Meningkat, Kenali Perbedaan Keduanya
Peraturan Merger dan Akuisisi di Indonesia
Brillianto menuturkan bahwa secara umum ketentuan mengenai M&A diatur dalam Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas (UU PT), sebagaimana diubah oleh Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Nomor 2 Tahun 2022 tentang Cipta Kerja Menjadi Undang-Undang (UU Cipta Kerja), namun dalam dalam prosesnya harus memperhatikan beberapa ketentuan dalam undang-undang berikut, yaitu:
- Undang-Undang Nomor 5 Tahun 1999 tentang Larangan Praktek Monopoli dan Persaingan Usaha Tidak Sehat sebagaimana diubah oleh UU Cipta Kerja;
- Peraturan Komisi Pengawas Persaingan Usaha (KPPU) Nomor 3 Tahun 2019 tentang Penilaian terhadap Penggabungan atau Peleburan Badan Usaha, atau Pengambilalihan Saham Perusahaan yang Dapat Mengakibatkan Terjadinya Praktek Monopoli dan/atau Persaingan Usaha Tidak Sehat;
- Peraturan Sektoral Jasa Keuangan (Otoritas Jasa Keuangan (OJK)).
Selain itu, bagi Perusahaan Tertutup harus memperhatikan Peraturan Pemerintah Nomor 27 Tahun 1998 tentang Penggabungan, Peleburan, dan Pengambilalihan Perseroan Terbatas.
Sementara, bagi Perusahan Terbuka (PT Tbk) harus memperhatikan Peraturan OJK (POJK) Nomor 74/POJK.04/2016 tentang Penggabungan Usaha atau Peleburan Usaha Perusahaan Terbuka dan POJK Nomor 9/POJK.04/2018 tentang Pengambilalihan Perusahaan Terbuka.
Bentuk Dasar Transaksi M&A
Selanjutnya, Brilianto memaparkan mengenai bentuk-bentuk dasar transaksi M&A yang terbagi menjadi akuisisi, spin-off, merger, konsolidasi dan akuisisi aset.
Dalam pembahasan ini juga dijelaskan setiap faktor yang menjadi pembeda dari setiap transaksi, sebagai contoh yaitu mengenai hal-hal yang beralih dalam transaksi.
Dalam akuisisi saham, dijelaskan oleh narasumber bahwa seluruh aset, izin, kontrak, kewajiban ikut diambil alih. Namun dalam akuisisi aset dapat dipilih aset atau kontrak yang akan diambil alih.
Selain itu, terdapat faktor-faktor pembeda lainnya seperti perizinan, transaksi afiliasi, pembayaran, status tenaga kerja, persetujuan kreditor dan pertimbangan perpajakan. Oleh narasumber, masing-masing poin tersebut dijelaskan secara runtut dan jelas sehingga perbedaan antar satu transaksi dengan transaksi lain terlihat.
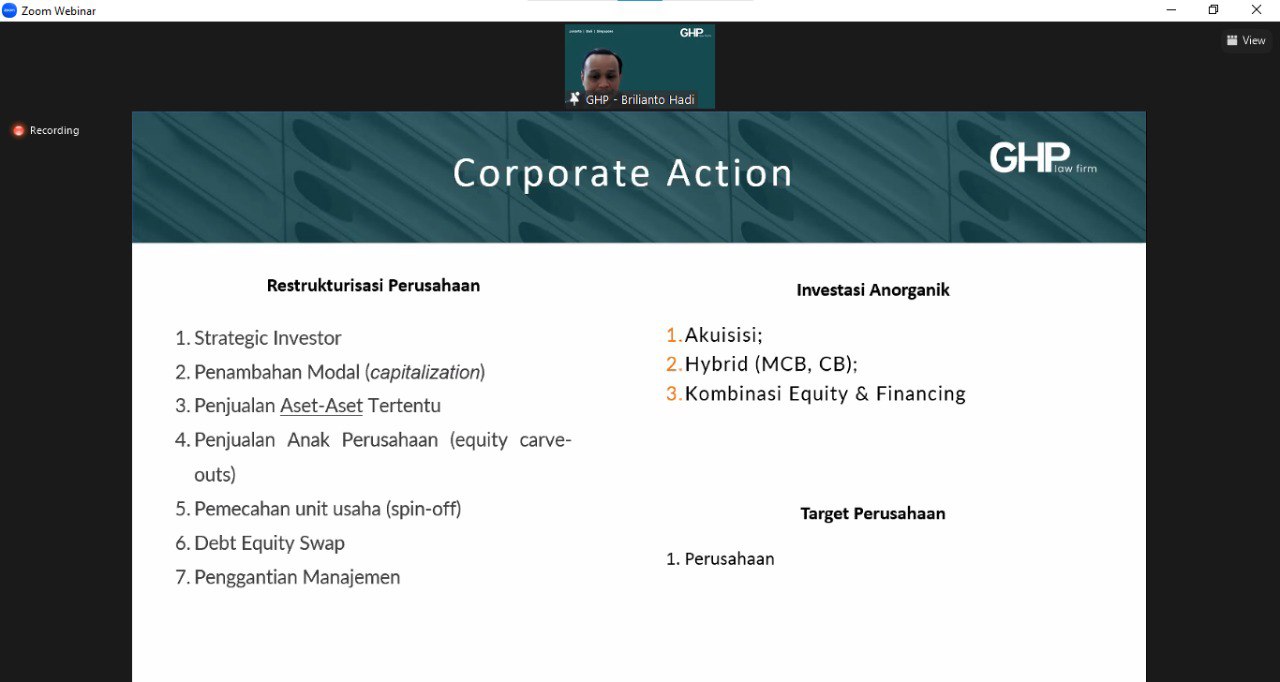
Adapun, bentuk-bentuk transaksi tersebut keseluruhannya disebut sebagai aksi korporasi yang memiliki banyak tujuan dalam upayanya sebagai restrukturisasi perusahaan dan investasi anorganik perusahaan.
Terakhir, Brilianto juga menjelaskan alasan-alasan perusahaan melakukan M&A di antaranya yaitu untuk sinergi, perbaikan kondisi keuangan, alasan efisiensi, ekspansi dan diversifikasi usaha, sebagai permintaan kreditur, dan/atau untuk meningkatkan kekuatan serta memperluas pangsa pasar.
Tahapan Proses Merger dan Akuisisi
Selanjutnya, pemaparan materi dilanjutkan oleh Giovanni yang membahas mengenai tahapan proses dan isu-isu dalam M&A. Narasumber menjelaskan bahwa proses akuisisi pada dasarnya terdiri dari beberapa tahap berikut, yaitu:
- Dimulai dengan Memorandum of Understanding (MoU) yang akan menentukan struktur transaksi yang akan dilakukan, kemudian diikuti dengan pemeriksaan Uji Tuntas atau legal due diligence;
- Penetapan eksklusivitas seperti kerahasiaan, syarat-syarat awal transisi akuisisi serta pembayaran seperti down payment apabila dibutuhkan;
- Penerimaan bidding dokumen apabila terdapat lelang, dalam hal ini biasanya dilakukan dalam konteks hot property;
- Surat penawaran harga dan dimulainya negosiasi komersial;
- Prosedur yang diwajibkan oleh UU PT, seperti rancangan akuisisi apabila akuisisi dilakukan melalui Direksi dan kewajiban pengumuman koran;
- Penandatangan perjanjian pengikatan jual beli saham (PPJB) yang harus memenuhi prasyarat untuk penutupan transaksi (condition precedents);
- Pembayaran dan metode pembayaran, baik itu melalui down payment atau holdback; dan
- Penutupan atau closing yang terdiri dari penandatangan akta jual beli di depan notaris, persetujuan instansi pemerintah berupa rekomendasi kementerian sektoral, OJK dan Kementerian Hukum dan HAM (Kemenkumham), daftar pemegang saham, kewajiban untuk melapor setelah tanggal penutupan kepada otoritas terkait dan diakhiri dengan pengumuman koran mengenai selesainya akuisisi.
Selain itu, dijabarkan juga mengenai tahapan proses merger oleh narasumber sebagai berikut:
- Diawali cut off data laporan keuangan untuk merger;
- Pembuatan rancangan merger yang disusun bersama oleh Direksi Peserta Merger;
- Persetujuan Dewan Komisaris atas rancangan merger;
- Pengumuman ringkasan rancangan merger melalui surat kabar dan tertulis kepada karyawan;
- Penyetujuan rancangan merger dalam Rapat Umum Pemegang Saham (RUPS) dan penandatangan akta merger berisi Anggaran Dasar (AD);
- Persetujuan Menteri Hukum dan HAM atas akta perubahan AD perusahaan hasil penggabungan sehubungan dengan merger; dan
- Pengumuman hasil merger.
Isu-Isu yang Perlu Diperhatikan dalam M&A
Dalam setiap transaksi M&A terdapat beberapa hal yang perlu diperhatikan agar transaksi tidak menimbulkan kerugian bagi pihak tertentu, yakni perseroan, karyawan perseroan, masyarakat, pemegang saham minoritas, kreditor dan mitra usaha, serta aspek persaingan usaha.
Oleh karenanya timbul isu-isu yang muncul dan harus menjadi perhatian pelaku usaha terkait pelaksanaan transaksi M&A, yaitu:
- Isu kepentingan karyawan atau ketenagakerjaan, dalam akuisisi karyawan memiliki hak untuk melanjutkan masa kerja sesuai kontrak ataupun melakukan pemutusan hubungan kerja. Dalam pelaksanaanya harus memperhatikan undang-undang mengenai ketenagakerjaan;
- Isu Persaingan Usaha, harus dilakukan notifikasi kepada KPPU sesuai undang-undang dan persetujuan Kemenkumham;
- Bagi PT Tbk, muncul beberapa isu seperti Rights Issues atau kewajiban pemberian Hak Memesan Terlebih Dahulu kepada setiap pemegang saham sesuai kepemilikannya, isu private placement, serta isu kewajiban melakukan mandatory tender offer (MTO) yaitu penawaran untuk membeli sisa saham PT Tbk dengan harga premium.
Adapun dalam pelaksanaan transaksi merger, narasumber menyatakan bahwa terdapat isu-isu lain yang perlu diperhatikan, seperti dalam hal monopoli dan persaingan tidak sehat, transaksi merger harus memperhatikan akibat hukum dalam hal persaingan usaha, khususnya dalam hal penguasaan 50 persen pangsa pasar atau suatu jasa tertentu yang menimbulkan persaingan usaha tidak sehat.
Selain itu, isu lainnya yakni mengenai penentuan “surviving company”. Apabila surviving company mencatat negatif ekuitas sebagai akibat beralihnya defisit merging company, maka perusahaan memerlukan setoran modal modal baru dari pemegang saham.
Uji Tuntas dan Perjanjian Pengikatan Jual Beli (PPJB)
Dalam pembahasan mengenai due diligence, Giovanni mengungkapkan bahwa pelaksanaan uji tuntas bertujuan untuk:
- Memahami kegiatan usaha perusahaan target dan kepatuhan perusahaan terhadap hukum dan ketentuan yang berlaku;
- Menentukan nilai dari perusahaan target;
- Mengidentifikasikan pembatasan hukum atau kontraktual;
- Mengetahui dan mempertimbangkan resiko-resiko kewajiban dari perusahaan target;
- Menentukan surat atau dokumentasi tambahan yang dibutuhkan untuk menjamin bahwa perusahaan target atau kegiatan usahanya telah dialihkan secara layak; dan
- Mengidentifikasikan pernyataan dan jaminan serta ganti rugi yang akan dimasukan ke dalam PPJB.
Adapun dalam proses Uji Tuntas terdapat hal-hal yang perlu dicari faktanya, diantaranya mengenai kepemilikan saham yang bermasalah, kepemilikan kegiatan usaha lain, larangan dalam kontrak yang sedang berjalan, perizinan yang telah jauh tempo, pinjaman, persetujuan instansi terkait dan hal-hal lain yang berpotensi membatalkan transaksi.
Terakhir, mengenai PPJB dijelaskan mengenai struktur secara umum dari PPJB untuk transaksi oleh narasumber yang terdiri dari ketentuan jelas mengenai para pihak yang terlibat, recital yang menerangkan secara sekilas maksud dan tujuan para pihak, harga beli, conditions precedents, pernyataan dan jaminan, dan ketentuan lain-lain seperti dasar hukum yang berlaku.
SS