97 pinjol dinyatakan melanggar oleh KPPU menjadi titik balik penting dalam industri fintech. Kebijakan batas bunga yang awalnya dimaksudkan sebagai perlindungan konsumen justru dinilai memicu keseragaman harga. Kasus ini menegaskan bahwa regulasi tanpa kehati-hatian dapat berujung pada pelanggaran persaingan usaha.
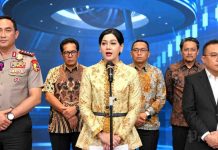
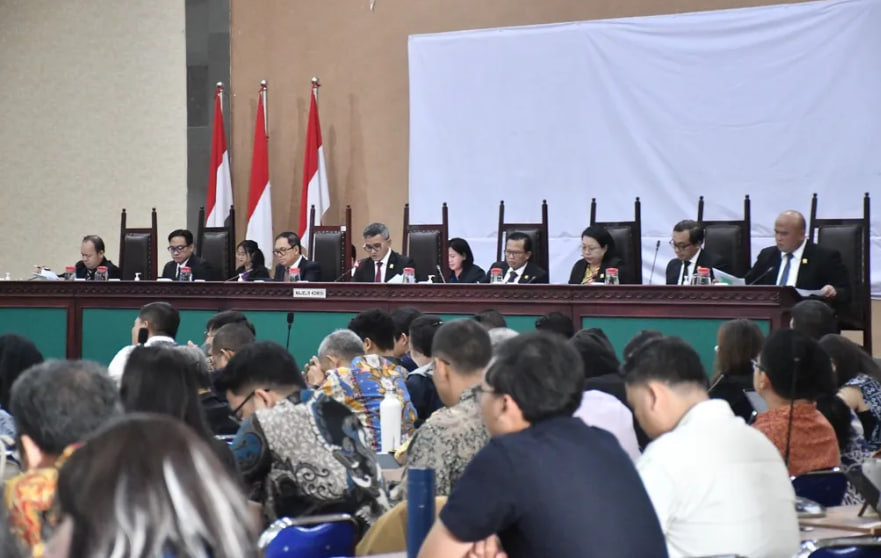
Kasus pinjaman online kembali menjadi sorotan setelah Komisi Pengawas Persaingan Usaha (KPPU) menjatuhkan denda total Rp 755 miliar kepada 97 penyelenggara fintech lending. Putusan ini menandai salah satu perkara persaingan usaha terbesar di Indonesia, baik dari sisi jumlah pelaku usaha maupun dampaknya terhadap masyarakat luas. KPPU menyatakan para pelaku terbukti melakukan praktik penetapan suku bunga yang melanggar ketentuan persaingan usaha.
Di balik putusan tersebut, terdapat dinamika panjang yang menarik untuk dicermati. Praktik yang semula diklaim sebagai upaya perlindungan konsumen justru dinilai berpotensi menghambat kompetisi pasar. Hal ini membuka diskusi lebih luas mengenai batas antara regulasi yang melindungi dan praktik yang berujung pelanggaran.
Baca juga: Sering Disangka Lokal, Cap Kaki Tiga ternyata Dari Negara Ini
Batas Bunga atau Kartel Terselubung?
Putusan KPPU terhadap 97 perusahaan pinjaman online menjadi puncak dari proses panjang sejak 2025. Dalam persidangan, ditemukan adanya kesepakatan terkait batas atas suku bunga yang diterapkan secara luas di industri. KPPU menilai kebijakan ini tidak efektif melindungi konsumen dan justru memicu keseragaman harga di pasar.
Menariknya, batas atas suku bunga tersebut sebelumnya diposisikan sebagai mekanisme perlindungan bagi pengguna layanan pinjaman online. Namun dalam praktiknya, batas tersebut dianggap mengarahkan perilaku pelaku usaha dalam menentukan harga. Akibatnya, kompetisi harga menjadi terbatas dan inovasi dalam penawaran produk ikut terhambat.
Situasi ini menjadi titik masuk penting untuk memahami bagaimana sebuah kebijakan yang tampak pro-konsumen dapat bergeser menjadi isu persaingan usaha. Di sinilah relevansi pembahasan berikutnya menjadi semakin krusial.
Dari Perlindungan Konsumen ke Pelanggaran Persaingan Usaha
Dalam teori ekonomi dan hukum persaingan usaha, penetapan harga merupakan aspek yang sangat sensitif. Ketika pelaku usaha secara bersama-sama menetapkan batas harga, hal tersebut dapat dikategorikan sebagai praktik kartel. Bahkan jika tidak ada kesepakatan eksplisit, keselarasan perilaku yang muncul tetap dapat menjadi indikasi pelanggaran.
Di sisi lain, industri fintech lending memiliki karakteristik risiko yang tinggi, sehingga wajar jika muncul kebutuhan untuk membatasi bunga. Tujuannya jelas, yaitu melindungi konsumen dari praktik pinjaman yang eksploitatif. Namun, ketika batas tersebut menjadi acuan bersama, ruang kompetisi antar pelaku usaha menjadi menyempit.
KPPU melihat bahwa batas bunga yang diterapkan tidak lagi sekadar menjadi perlindungan, melainkan berfungsi sebagai alat koordinasi tidak langsung antar pelaku usaha. Hal ini menciptakan kondisi di mana harga tidak lagi ditentukan oleh mekanisme pasar yang sehat. Akibatnya, konsumen justru kehilangan manfaat dari kompetisi, seperti bunga yang lebih rendah atau layanan yang lebih inovatif.
Kesepakatan Menyeragamkan
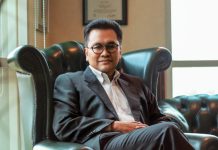
Menurut Bimo Prasetio, praktisi hukum persaingan usaha dari kantor BP Lawyers Counselors at law, menjelaskan bahwa kasus ini menegaskan satu garis tegas dalam hukum persaingan. Persoalan utamanya bukan pada tingkat bunga, tetapi pada kesepakatan untuk menyeragamkan tingkat bunga tersebut.
“Karena di titik itulah KPPU menilai kompetisi berhenti bekerja. Putusan KPPU menjadi pengingat bahwa bahkan dalam industri yang diatur dan penuh tekanan stabilitas, koordinasi harga antar pelaku tetap dikualifikasikan sebagai pelanggaran serius. Bagi pelaku usaha, pelajaran paling krusial adalah bahwa “ikut arus industri” bukanlah perlindungan hukum, justru di situlah risiko terbesar muncul ketika keputusan bisnis tidak lagi independen, melainkan hasil kesepahaman kolektif yang mengikis mekanisme pasar,” pungkas Bimo.
Lebih jauh, Bimo menyampaikan bahwa di tengah kompleksitas industri dan tekanan kompetisi, godaan untuk berkoordinasi memang besar. Namun, batas antara kolaborasi dan pelanggaran sangat tipis. Dan seringkali baru disadari ketika sanksi sudah dijatuhkan.
Menjaga Keseimbangan antara Regulasi dan Kompetisi
Pada akhirnya, kasus ini memberikan pelajaran berharga mengenai pentingnya keseimbangan antara perlindungan konsumen dan persaingan usaha. Regulasi yang baik seharusnya mampu melindungi tanpa mengorbankan dinamika pasar. Di sinilah peran regulator menjadi sangat krusial dalam merancang kebijakan yang proporsional.
Bagi pelaku usaha, penting untuk memahami bahwa niat baik tidak selalu sejalan dengan kepatuhan hukum. Setiap kebijakan internal maupun kolektif perlu diuji dari perspektif persaingan usaha. Langkah preventif seperti konsultasi hukum dan audit kepatuhan dapat menjadi solusi untuk meminimalkan risiko.
Kedepannya, diharapkan kasus ini dapat menjadi momentum untuk memperbaiki tata kelola industri fintech lending. Dengan regulasi yang tepat dan kompetisi yang sehat, industri ini dapat tumbuh secara berkelanjutan sekaligus memberikan manfaat optimal bagi masyarakat.
(RED)